
Yoann Ignatiew
General Partner, Head of International Equity and Diversified


General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
El último trimestre del año estuvo marcado por una sucesión de noticias favorables para los mercados: el fin de la incertidumbre electoral en Estados Unidos, el desarrollo de vacunas eficaces contra la COVID-19, la conclusión de la saga del «Brexit», etc. En esos momentos de optimismo, algunos índices bursátiles marcaron máximos históricos absolutos, como el S&P 500, que avanzó casi un 12% durante el trimestre [1].
Desde el punto de vista macroeconómico, la situación sigue siendo mixta. La recuperación iniciada en el curso del tercer trimestre se vio prematuramente frenada por el repunte de los contagios, que llevó a Europa y Estados Unidos a reforzar las medidas restrictivas. Como síntomas de esta dicotomía, en Europa cabe señalar la expansión del PMI manufacturero [2] hasta 55, acompañada de un fuerte repliegue del PMI del sector de servicios hasta 46.
En Estados Unidos, el descenso de la tasa de desempleo, hasta 6,7% [3], en realidad oculta grandes disparidades en el seno de la población activa, además de la exclusión de las estadísticas de los trabajadores que han dejado de buscar empleo activamente. Por su parte, China parece estar saliendo de esta pandemia con una tasa de crecimiento del 6,5% en el cuarto trimestre y una balanza comercial que arroja un superávit global récord de 535.000 millones de dólares [4].
Los mercados parecen continuar su recorrido alcista, como en trance, apoyados por unas cifras macroeconómicas prometedoras, unos bancos centrales especialmente acomodaticios y unos planes de estímulos sustanciales. Hay tres eventos que podrían empañar este contexto favorable:
Con todo, el horizonte estaba bastante despejado a finales de año, permitiendo contemplar una vuelta a la normalidad en 2021. El control de la pandemia, junto con la reactivación de un consumo que lleva casi un año reprimido, podrían relevarse soportes firmes para una reactivación de la actividad económica en los próximos meses.
[1] Fuente : Bloomberg, 21/12/2021.
[2] Índice de directores de compras, indicador que refleja la confianza de los directores de compras de un sector de actividad. Un nivel superior a 50 indica una expansión de la actividad, mientras que por debajo de 50 señala una contracción.
[3] Fuente : Bureau of Labor Statistics, diciembre 2020.
[4] Brèves hebdomadaires Fuente : Bloomberg, 21/12/2021.du SER de Pékin, 01/02/2021.
Impulsado por un movimiento de reasignación procíclica de los mercados de renta variable, en el cuarto trimestre R-co Valor se benefició del buen comportamiento de sus posiciones en los sectores de industriales, financiero y de materias primas. La exposición a renta variable aumentó ligeramente desde finales de septiembre, pasando del 83% al 84% a 31 de diciembre.
Se adoptó una estrategia de presas de beneficios mientras subían los índices. Se redujeron posiciones en algunos valores cíclicos y se eliminó por completo la asignación al sector del automóvil con la venta del productor de equipos Magna International y del fabricante chino Great Wall Motor. Al mismo tiempo, ampliamos posiciones en valores con un perfil más defensivo, especialmente en los sectores de salud y minería del oro. También reforzamos, aunque marginalmente en algunos casos, nuestras posiciones en valores tecnológicos a raíz de una corrección sufrida por el sector a finales de año, que deparó puntos de entrada interesantes. Durante el periodo se incorporó un nuevo título industrial a cartera: el grupo ferroviario francés Alstom, un actor clave en el segmento de la movilidad sostenible. En cuanto a la asignación geográfica, ampliamos ligeramente nuestra exposición a Europa, que a finales de diciembre se situaba en el 25% del componente de renta variable. Norteamérica y China representaban el 58% y 17%, respectivamente.
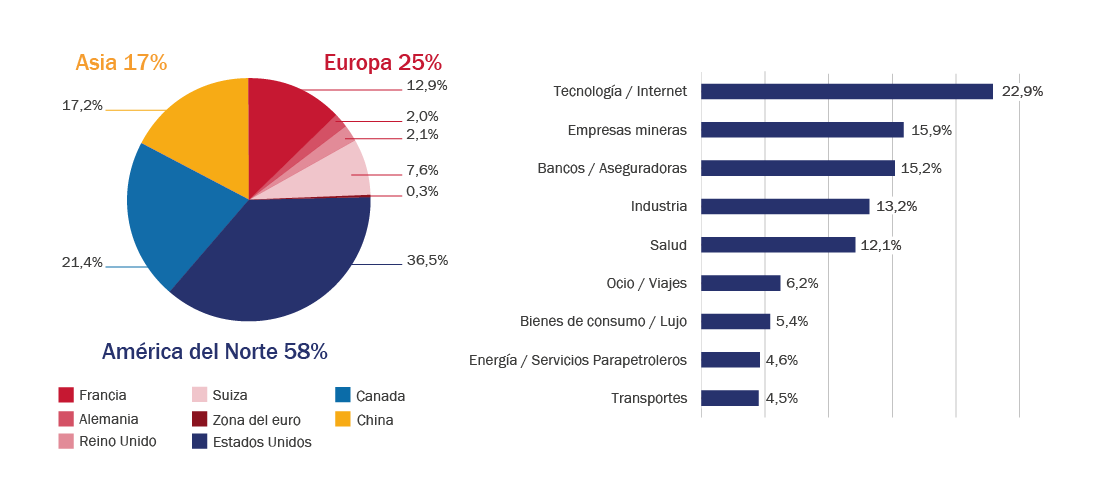
Fuente : Rothschild & Co Asset Management Europe, 31/12/2020.
En el cuarto trimestre, la exposición a renta variable aumentó ligeramente, hasta alcanzar el 41%. Se redujo sustancialmente el componente de renta fija, que pasó del 50% a finales de septiembre al 44% a 31 de diciembre de 2020.
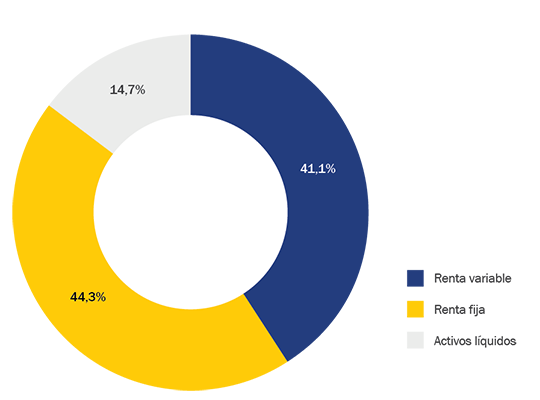
Fuente : Rothschild & Co Asset Management Europe, 31/12/2020.
Recordemos que el componente de renta variable R-co Valor Balanced refleja la asignación de R-co Valor. Por consiguiente, tanto los movimientos realizados como los posicionamientos adoptados son idénticos. En cuanto a sectores, el tecnológico ocupa el primer lugar, al igual que el trimestre pasado, minería el segundo y banca y seguros el tercero.
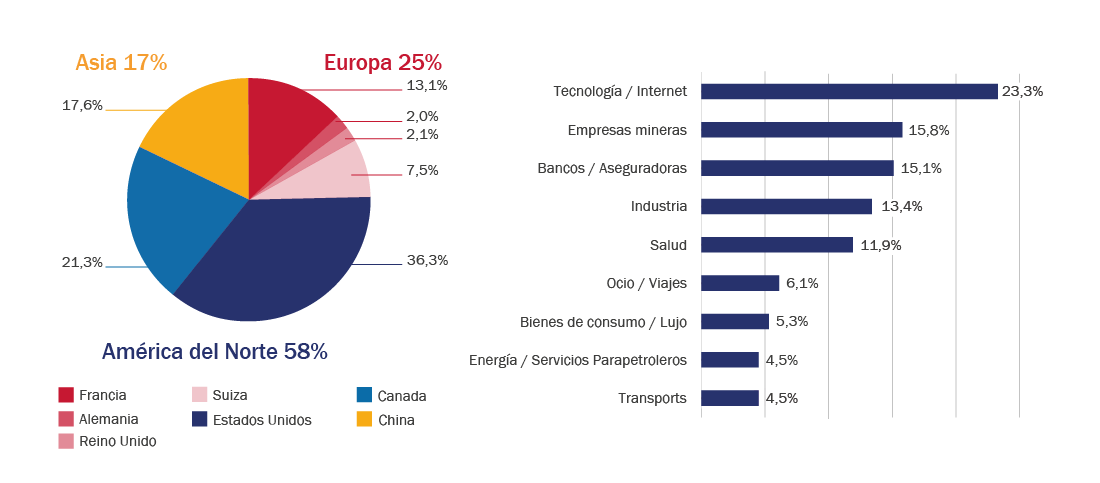
Fuente : Rothschild & Co Asset Management Europe, 31/12/2020.
El final de la incertidumbre con respecto al “Brexit”, los anuncios del BCE y la esperanza de un paquete de medidas de estímulo en Estados Unidos apuntalaron el mercado, con los inversores cada vez más expuestos al segmento de riesgo de la clase de activos. El mercado primario fue especialmente dinámico en Europa en el curso del año, con 382.000 millones de euros de emisiones [5] en la categoría Investment Grade [6]. Naturalmente, se espera que los volúmenes disminuyan en los próximos meses, tras un año récord en 2020. Los emisores gozan actualmente de unas condiciones de financiación extremadamente favorables. El rendimiento de la categoría Investment Grade se redujo hasta rondar el 0%, mientras que el High Yield [7] se acercó al nivel que registraba a comienzos de año. En este contexto, resultaba esencial dotarnos de cierto margen de maniobra recortando la exposición. En el componente de renta fija del fondo, procedimos a la venta de títulos altamente expuestos al ciclo económico o vinculados a la evolución de la pandemia que exhibieron un superior comportamiento relativo durante las últimas semanas del año (Carnival 2029, Novafives 2025, Sarens 2027, etc.), deuda de corta duración y bajo rendimiento y algunas posiciones en High Yield. Por el contrario, se hicieron inversiones nuevas, principalmente en el mercado primario, en títulos que presentan un perfil resiliente. El objetivo de este reposicionamiento es dotarnos de la flexibilidad necesaria para actuar con rapidez en caso de que se produzca un cambio de paradigma. Asimismo, se procedió a cubrir una parte de la exposición al segmento High Yield.
[5] Fuente : Morgan Stanley, diciembre 2020.
[6] Título de deuda emitido por empresas o Estados con una calificación comprendida entre AAA y BBB- según la escala de Standard & Poor’s.
[7] Los bonos high yield (o de alto rendimiento) son emitidos por empresas o Estados con un riesgo de crédito elevado. Su calificación financiera es inferior a BBB- según la escala de Standard & Poor’s.
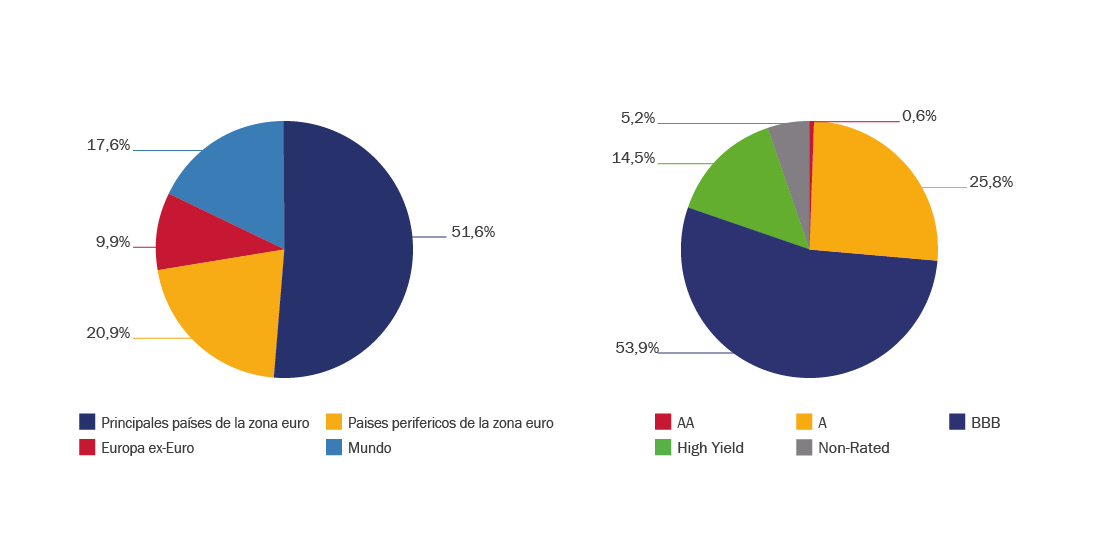
Fuente : Rothschild & Co Asset Management Europe, 31/12/2020.
Las características de la cartera no son fijas y pueden cambiar con el tiempo, dentro de los límites del folleto del Fondo.


