
Yoann Ignatiew
General Partner, Head of International Equity and Diversified


General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
Tras un año del desplome de las economías mundiales provocado por una epidemia de la que nadie podía haber previsto su magnitud en ese momento, la situación parece normalizarse. El estajanovismo del que han hecho gala los bancos centrales, que ha llevado a los diferentes gobiernos a implicarse extraordinariamente para sostener sus economías, parece haber dado sus frutos.
Aunque el hundimiento de las bolsas en aquel momento sorprendió por su virulencia, la recuperación ha sido igual de espectacular. Así, el S&P 500 registra una rentabilidad del 75% a fin de marzo1 con respecto al mínimo del año pasado y vuelve a marcar máximo histórico. Europa, más modesta, ha repuntado un 64%1, con el índice CAC 40 francés por encima de su último pico registrando en 2007. La rotación sectorial iniciada tras el “día de Pfizer” sigue adelante, pues los inversores apuestan por los valores cíclicos2 en detrimento de valores que mejor resistieron en los peores momentos de la crisis.
La “vuelta a la normalidad” es gradual y desigual. Mientras que China, primer país afectado por la epidemia, ya están endureciendo su política monetaria, Estados Unidos y Europa parecen seguir dependiendo en gran medida de la ayuda de sus respectivos gobiernos y bancos centrales. En Europa, Christine Lagarde ha anunciado la aceleración del ritmo de compras de activos en el próximo trimestre, con el objetivo de evitar un endurecimiento de las condiciones de financiación. Se oyen muchas voces a favor de medidas más contundentes del banco central, pero también por parte de los gobiernos europeos. En Estados Unidos, los planes se suceden (“Relief Package”, “Rescue Plan”, “Build Back Better Plan”) y empiezan a surgir preguntas sobre su financiación. Las cantidades vertidas en la economía estadounidense deberían impulsar el crecimiento de la región y beneficiar también a sus socios comerciales. La previsión de la recuperación económica ha provocado una subida de los tipos de los bonos del Tesoro de EE. UU. sorprendente por su rapidez, al situar el rendimiento a 10 años en el 1,74%1
La vacunación de la población sigue adelante en todo el mundo, a un ritmo a veces accidentado, en función de la distribución de los laboratorios y las aprobaciones de las autoridades competentes. Mientras que Israel, a la cabeza, ha vacunado ya al 61%3 de su población con al menos una dosis, la Unión Europea parece ir rezagada, con solo el 18%4 de su población parcialmente vacunada. El siguiente desafío consiste en la vacunación de la población de los países más pobres, con una distribución sumamente desigual de dosis hasta la fecha. Pese a que supone alrededor del 17% de la población mundial, África solo ha administrado el 1,78% de las vacunas mundiales4.
[1] Fuente: Bloomberg, 31/03/2021.
[2] Los valores cíclicos están estrechamente correlacionados con los ciclos económicos. Por tanto, se benefician considerablemente de los periodos de recuperación y expansión, pero también son los primeros afectados por la ralentización económica.
[3] Fuente: https://ourworldindata.org, mayo 2021.
[4] Fuente: https://ourworldindata.org, abril 2021.
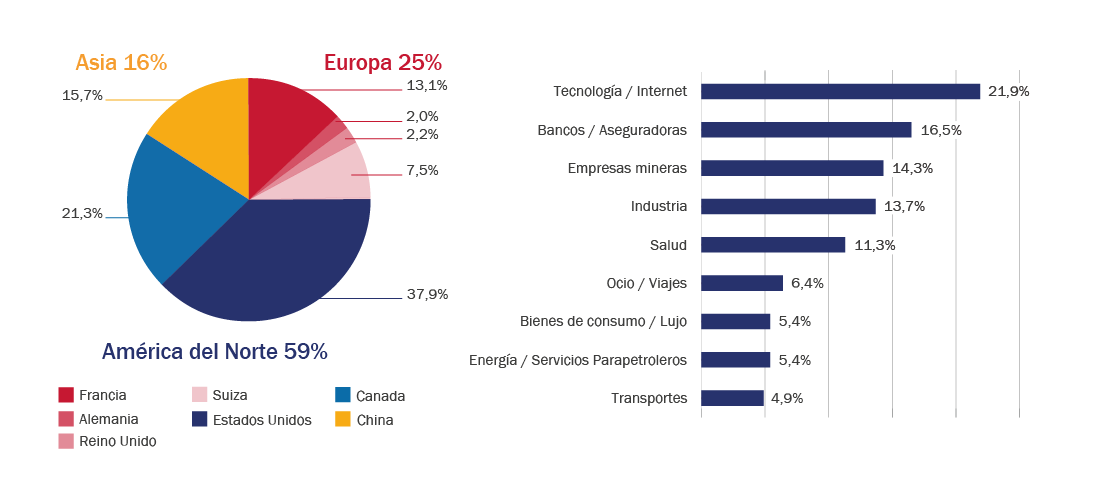
R-co-Valor tenía una exposición neta a renta variable del 84% al principio del año, pero tras las recogidas de beneficios realizadas durante todo el primer trimestre, ha disminuido hasta el 81% a fin de marzo. La rotación sectorial iniciada en noviembre tras el “día de Pfizer” ha continuado en los primeros meses del año y los sectores que más se vieron afectados durante la crisis han sido los preferidos por los inversores en este arranque de año. Los refuerzos de posiciones realizados en la cartera en valores cíclicos el año pasado contribuyeron considerablemente a la rentabilidad del fondo en el primer trimestre de 2021. Así, destaca el sector financiero, al beneficiarse del pronunciamiento de la curva de tipos5. También han despuntado las materias primas y sobre todo los valores “energéticos”, al verse favorecidos por un fuerte repunte de la demanda. Aunque de forma menos evidente, el sector de la tecnología también ha contribuido de forma importante a la rentabilidad del trimestre. A diferencia de los valores no rentables del sector, algunas de las GAFAM6 han logrado mantener su atractivo. Valores chinos como VipShop o Tencent también se han comportado especialmente bien, a pesar del endurecimiento de la normativa. Durante el trimestre, recogimos beneficios en la temática mediante ventas parciales o totales de posiciones. Tras la fuerte subida de los valores cíclicos y en el marco de una estrategia de recogida de beneficios, también efectuamos ventas parciales de posiciones del sector de las materias primas. Esta rotación sectorial nos permitió realizar refuerzos tácticos en valores con perfiles más defensivos de los sectores de la salud y la minería de oro. También reforzamos algunos valores chinos afectados por el tono más duro empleado por las autoridades.
¿Qué cabe esperar para el resto del año? De momento, mantenemos nuestra exposición a los valores cíclicos, a la vez que vamos reduciendo algunos valores cuando lo consideramos oportuno. Mientras que los bancos centrales mantengan unas políticas flexibles y el mercado laboral no se haya normalizado, nos parece adecuado tener exposición a estos valores. Confiamos en la recuperación gradual de las economías, pero creemos que los mercados ya descuentan en parte las buenas noticias. El fantasma de una inflación fuera de control podría llevar a los bancos centrales a modificar su política antes de lo esperado y provocar nerviosismo. Además, los temores relacionados con la financiación de los diferentes planes de estímulo, que implican subidas de impuestos, podrían hacerse realidad y reducir el deseo de riesgo de los inversores. Desde esta perspectiva, adoptamos opciones de venta “put” sobre el índice S&P 500 para proteger parte de la cartera en caso de fuerte corrección de los mercados.
[5] Representación gráfica de los rendimientos de los valores de renta fija según sus diferentes vencimientos. En un contexto económico estable, sin presiones inflacionistas ni un endeudamiento excesivo, los tipos de interés aumentan con la fecha de vencimiento de los bonos.
[6] Google, Apple, Facebook, Amazon, Microsoft.
[7] Posibilidad de vender un valor subyacente en una fecha y a un precio acordados.
Fuente: Rothschild & Co Asset Management Europe, 31/03/2021.
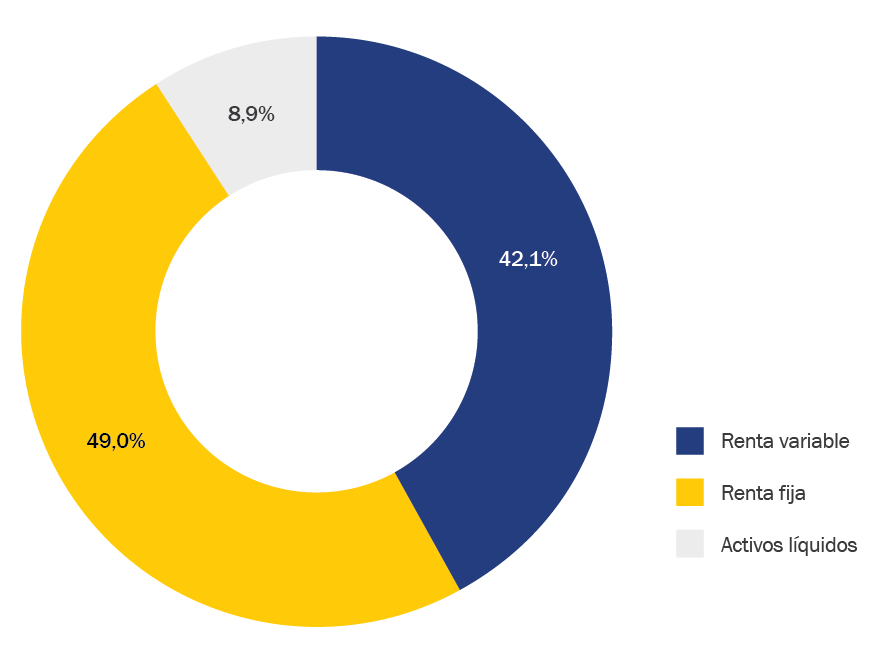
Durante el primer trimestre, la exposición del fondo a la renta variable se mantuvo establede alrededor del 42%. Se incrementó el componente de renta fija, pasando del 44% a finales de diciembre al 49% a finales de marzo.
Fuente: Rothschild & Co Asset Management Europe, 31/03/2021.
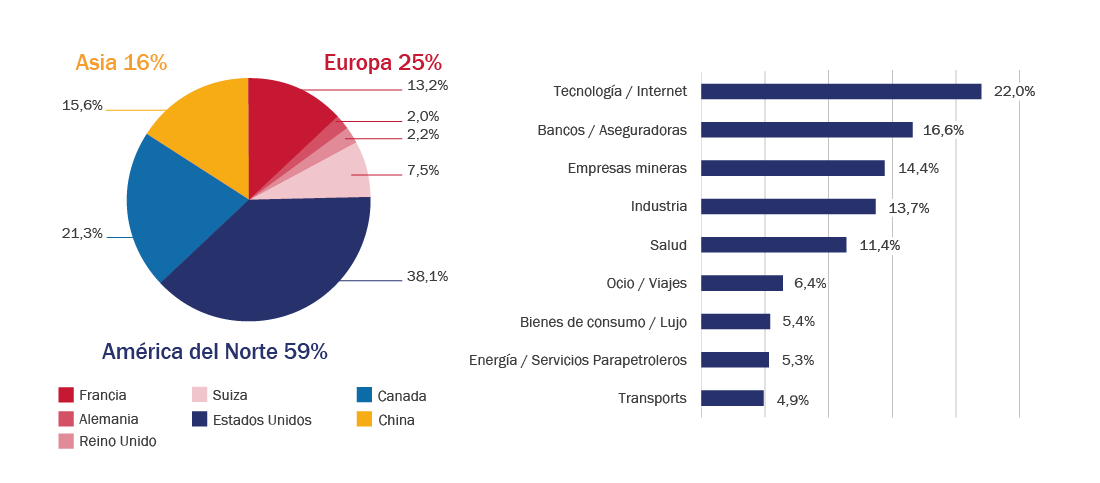
Recordemos que el componente de renta variable R-co Valor Balanced refleja la asignación de R-co Valor. Por consiguiente, tanto los movimientos realizados como los posicionamientos adoptados son idénticos.
Fuente: Rothschild & Co Asset Management Europe, 31/03/2021.
Lo más destacado del trimestre ha sido la continua subida del rendimiento a 10 años de EE. UU. En previsión de la recuperación económica, el tipo del bono soberano marcó su nivel más alto desde el principio de la pandemia, al alcanzar el 1,74%1. El movimiento iniciado a finales de 2020 se confirmó, debido a la aprobación del plan de estímulo de 1,9 billones de dólares y a la mejora de las cifras del mercado laboral. Los miembros de la Fed siguen siendo prudentes, pero no se muestran demasiado inquietos por la subida de los tipos a largo plazo. La situación sanitaria, más preocupante en Europa, llevó al BCE a reforzar sus compras, lo que provocó una reducción de los spreads 2 de los países periféricos.
En Europa, el mercado primario registró una gran actividad justo al principio del año, con emisiones por 23.000 millones de euros en valores financieros y corporativos, en la que fue la “semana de apertura” más importante en más de una década. Cabe apuntar la actividad especialmente importante del high yield3, con el doble de volumen de emisiones que en 2020 a fin de marzo. No obstante, el entusiasmo de los inversores por el mercado primario se agotó al final del trimestre. Las primas de emisión bajas o incluso nulas desanimaron en algunos casos a los compradores, que preferían anular sus órdenes cuando se anunciaba el precio final.
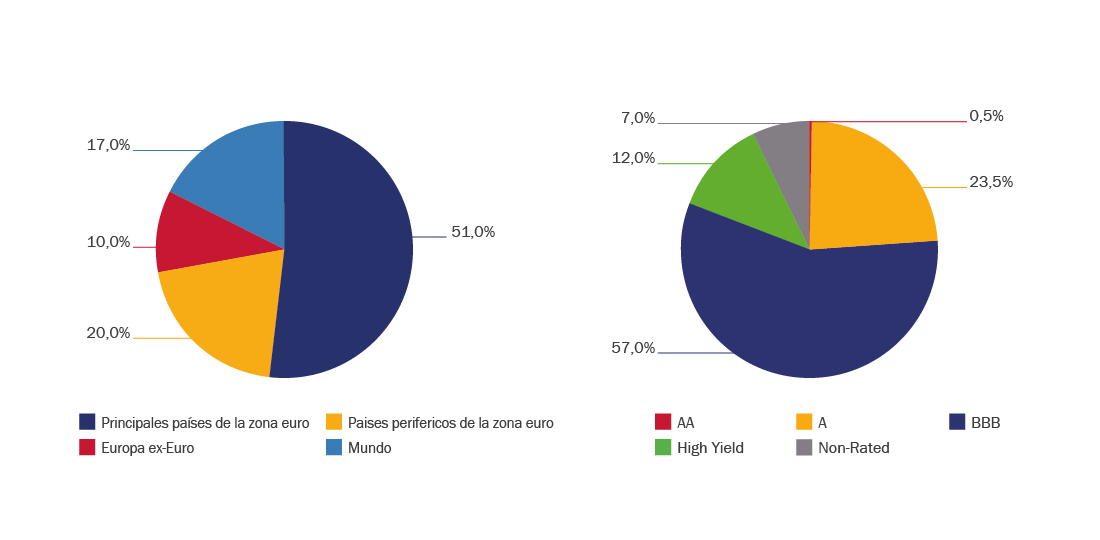
En cuanto al componente de renta fija del fondo, la exposición al high yield se redujo considerablemente durante el trimestre, pasando de casi el 15% a fin de diciembre al 12%. Dentro de una estrategia de recogida de beneficios, se vendieron posiciones cíclicas o relacionadas con la covid 19. Por el contrario, se realizaron inversiones, sobre todo en el mercado primario, en valores con buena calificación en su mayoría investment grade4. Realizamos compras en el sector inmobiliario, especialmente activo en el mercado primario desde hace varios meses, así como en valores bancarios. La sucesiva regulación ha logrado sanear los fundamentos del sector, aumentando la capacidad de resiliencia de los bancos y ofreciendo a los inversores un perfil de riesgo y remuneración interesante. El objetivo de este reposicionamiento es darnos margen de maniobra para poder actuar rápidamente en caso de cambio de paradigma. Asimismo, se procedió a cubrir una parte de la exposición al segmento high yield.
[1] Source: Bloomberg, 31/03/2021.
[2] Le spread o diferencial es la diferencia de rendimiento entre un bono y un préstamo con un vencimiento equivalente que se considera “sin riesgo”.
[3] Los bonos high yield (o de alto rendimiento) son emitidos por empresas o Estados con un riesgo de crédito elevado. Su calificación financiera es inferior a BBB según la escala de Standard & Poor’s.
[4] Título de deuda emitido por empresas o Estados con una calificación comprendida entre AAA y BBB- según la escala de Standard & Poor’s.
Fuente: Rothschild & Co Asset Management Europe, 31/03/2021.
Las características de la cartera no son fijas y pueden cambiar con el tiempo, dentro de los límites del folleto del Fondo.


