
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager
Con el inicio de las campañas de vacunación y la perspectiva de una reapertura gradual de las economías, el año 2021 comenzó con la esperanza de una "vuelta a la normalidad". Unas esperanzas que se vieron respaldadas por la acción enérgica y conjunta de los bancos centrales y los gobiernos, que desempeñaron prontamente su misión de apoyo a la recuperación de las economías. Así, en Europa, Christine Lagarde anunció una aceleración del ritmo de compra de activos por parte del BCE; mientras que, en Estados Unidos, se sucedieron varios planes de estímulo sustanciales bajo la administración de Joe Biden. Los rendimientos de la deuda pública aumentaron significativamente y los mercados de renta variable marcaron nuevos récords animados por la afluencia masiva de liquidez y el incesante optimismo de los inversores.
Sin embargo, al final del tercer trimestre, el impulso de los meses anteriores se detuvo. Algunos bancos centrales adoptaron gradualmente una retórica de normalización monetaria cuando la inflación pasó a primer plano, trayendo consigo el espectro de una posible subida de tipos. En Estados Unidos, las tensiones políticas mermaron el optimismo de los participantes en el mercado; mientras que, en China, la fuerte recuperación de 2020 se detuvo, sacudida por el endurecimiento de los tonos del Partido Comunista, por el temor a la posible quiebra de Evergrande y por los cortes de electricidad en el país. No obstante, los mercados de renta variable recuperaron su fuerza a finales de septiembre, animados por las entradas de liquidez y la inamovible T.I.N.A.[1].
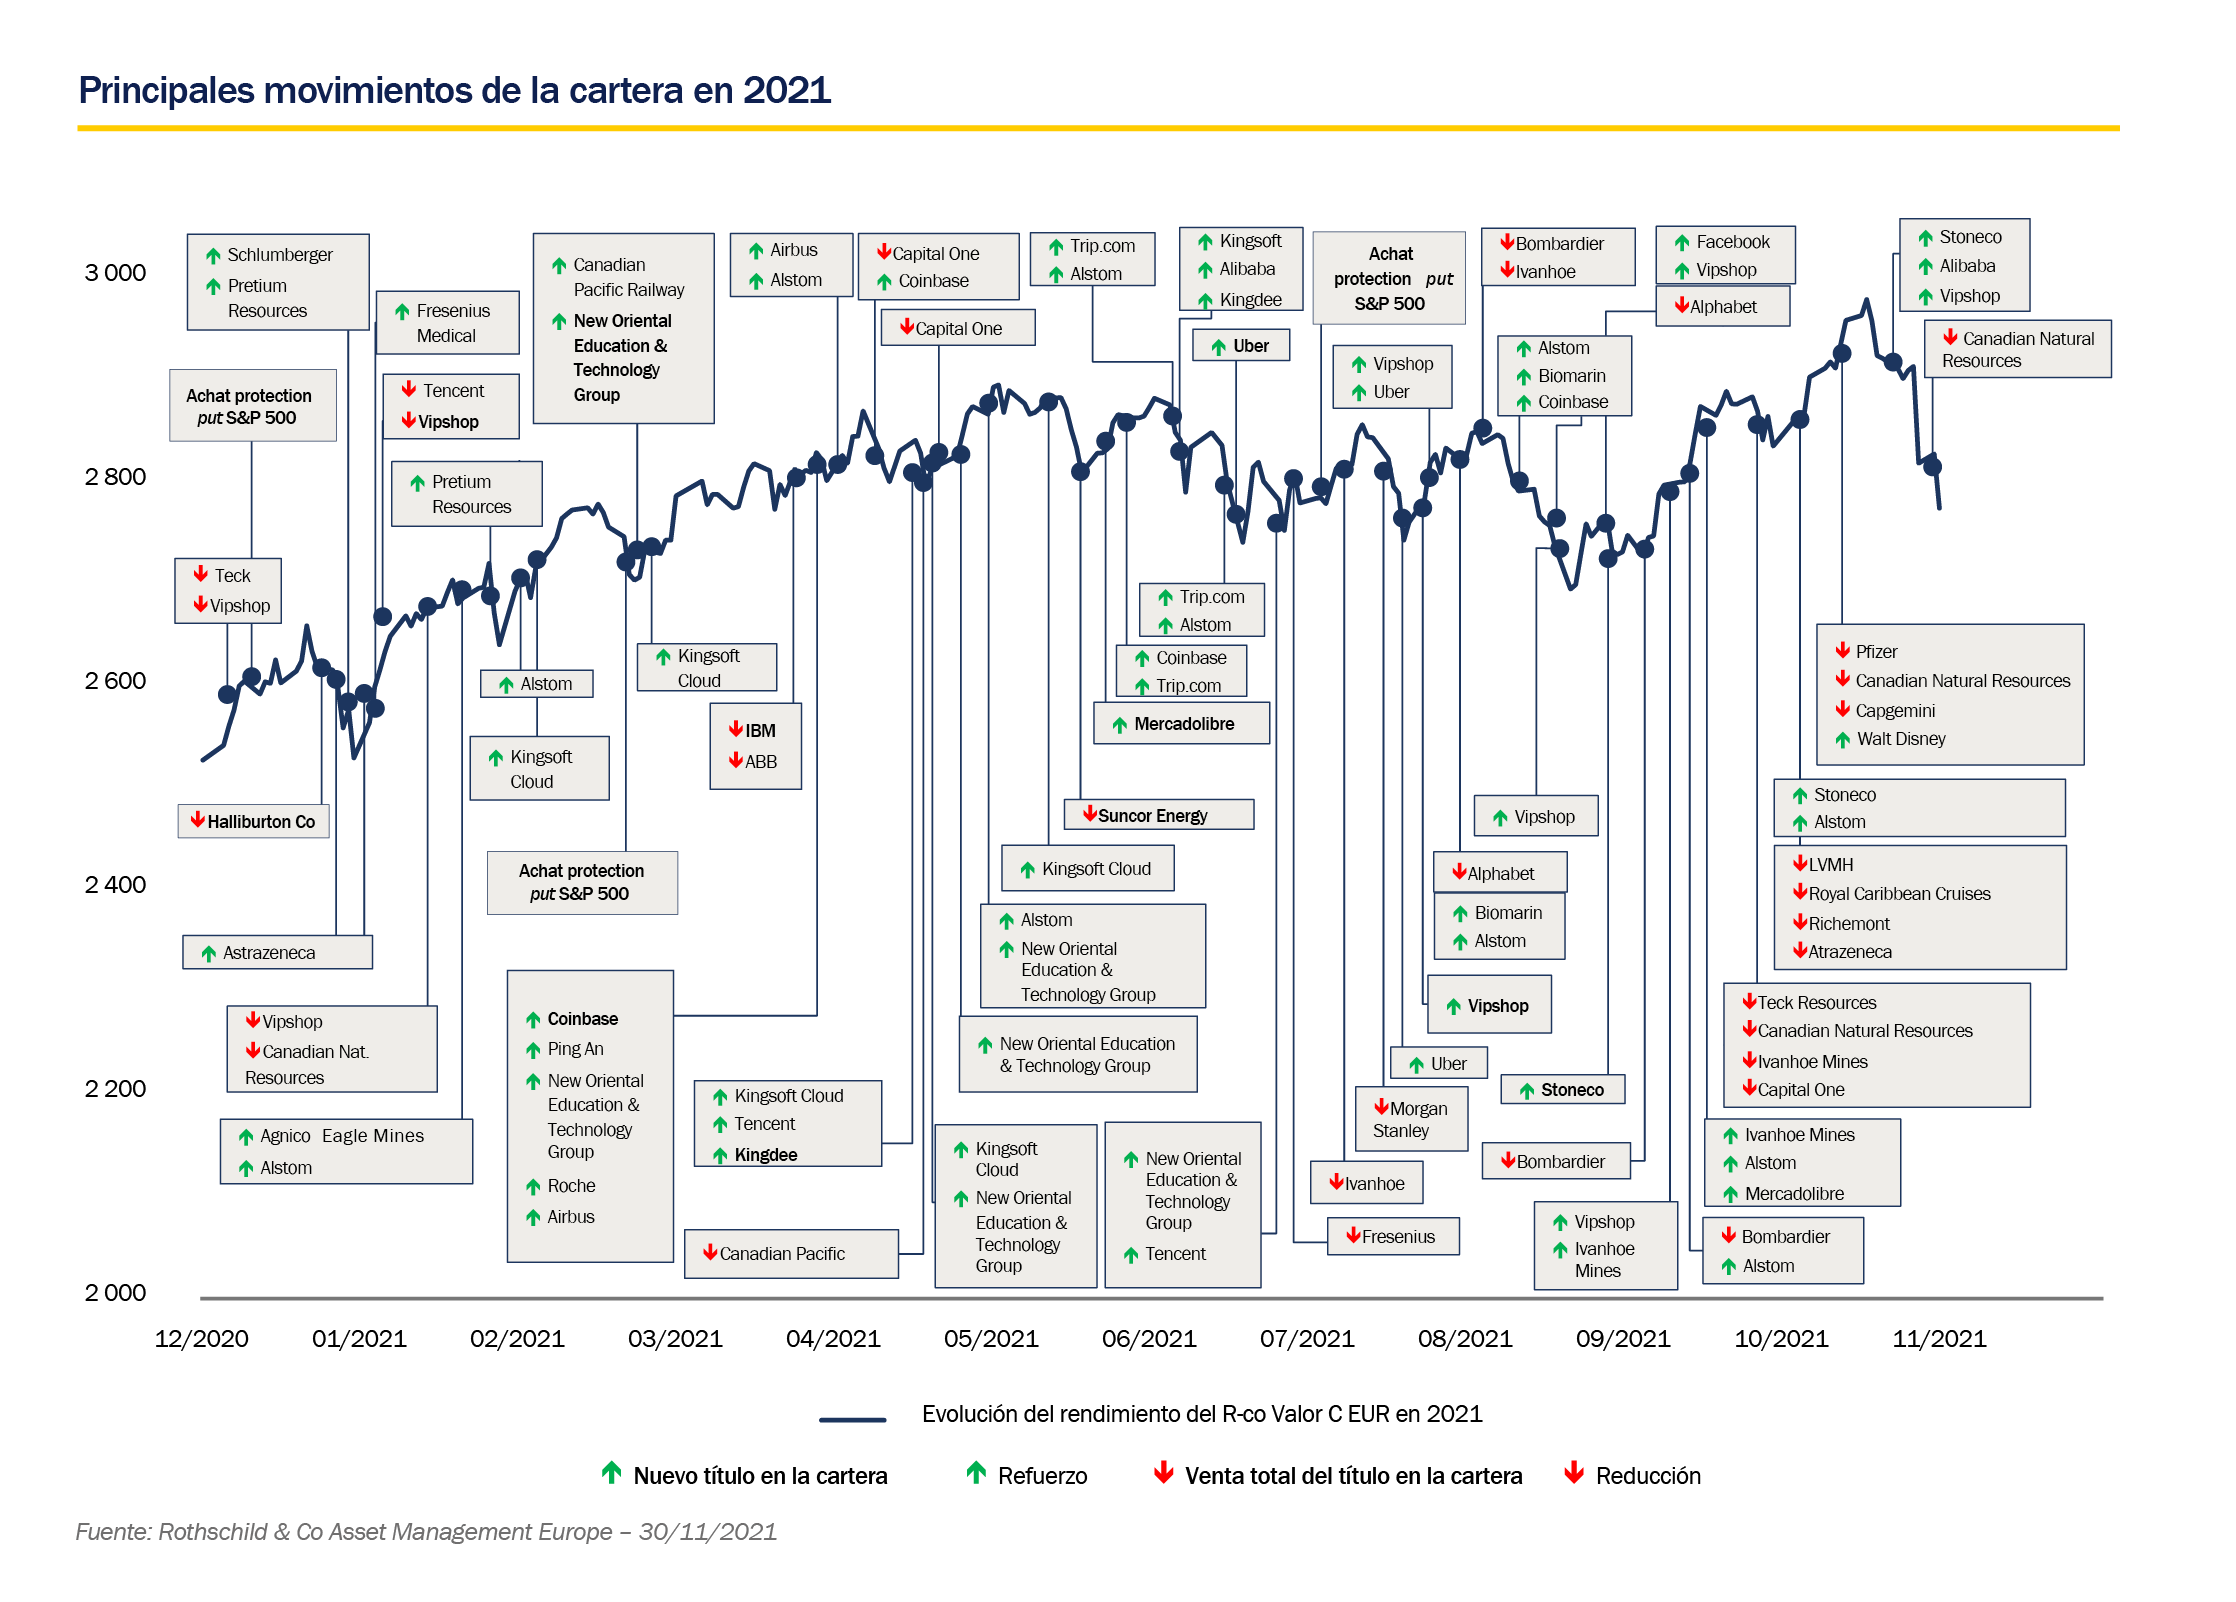
La exposición del fondo a la renta variable fluctuó entre el 81% y el 88% a lo largo del año. Los mercados de renta variable experimentaron una fuerte rotación sectorial, con un rendimiento alternado de los títulos cíclicos[2] y growth[3]. En este contexto, recogimos beneficios en los títulos cíclicos que habían obtenido un rendimiento particularmente bueno, con ventas totales o parciales en los sectores bancario, industrial y de materias primas, y hemos reforzado los títulos growth y defensivos mediante compras en los sectores sanitario y tecnológico. A principios de año, hemos abierto algunas coberturas en put[4] sobre el S&P500.
En el cuarto trimestre de 2021, la exposición a Europa se sitúa en el nivel más alto de los últimos diez años y creemos que este posicionamiento es adecuado dadas las previsiones de fuerte crecimiento de la zona en los próximos años, las valoraciones corporativas particularmente bajas y la dinámica de flujos sostenida. Además, hemos decidido mantener nuestra exposición a China reforzando algunos títulos con el objetivo de limitar la dilución. De hecho, creemos que el Partido Comunista, tras reafirmar su poder, debería relajar su política y China podrá entonces volver a crecer con el apoyo de un banco central que ha permanecido bastante pasivo hasta ahora. Norteamérica sigue siendo nuestra primera exposición geográfica, con posiciones en Estados Unidos y Canadá. Creemos que los grandiosos planes de estímulo aprobados por el gobierno estadounidense supondrán un fuerte apoyo al crecimiento de la región.
En relación con las incertezas conexas con la inflación, R-co Valor sigue invirtiendo en sectores históricamente resistentes. En primer lugar, el sector industrial con empresas que tienen un fuerte pricing power[5] que permite mantener los márgenes. A continuación, el sector de la minería del oro que siempre ha representado un baluarte contra las subidas de los precios al consumo a lo largo del tiempo. Por último, el sector financiero, que podría beneficiarse de la subida de los tipos de interés a largo plazo. El carácter oportunista del fondo y su enfoque de carte blanche nos permiten adaptar nuestras inversiones a las condiciones del mercado, manteniendo al mismo tiempo la disciplina y el rigor en la gestión mediante recogida de beneficios, refuerzos y la apertura de coberturas en opciones[6] y futures[7] cuando es oportuno. 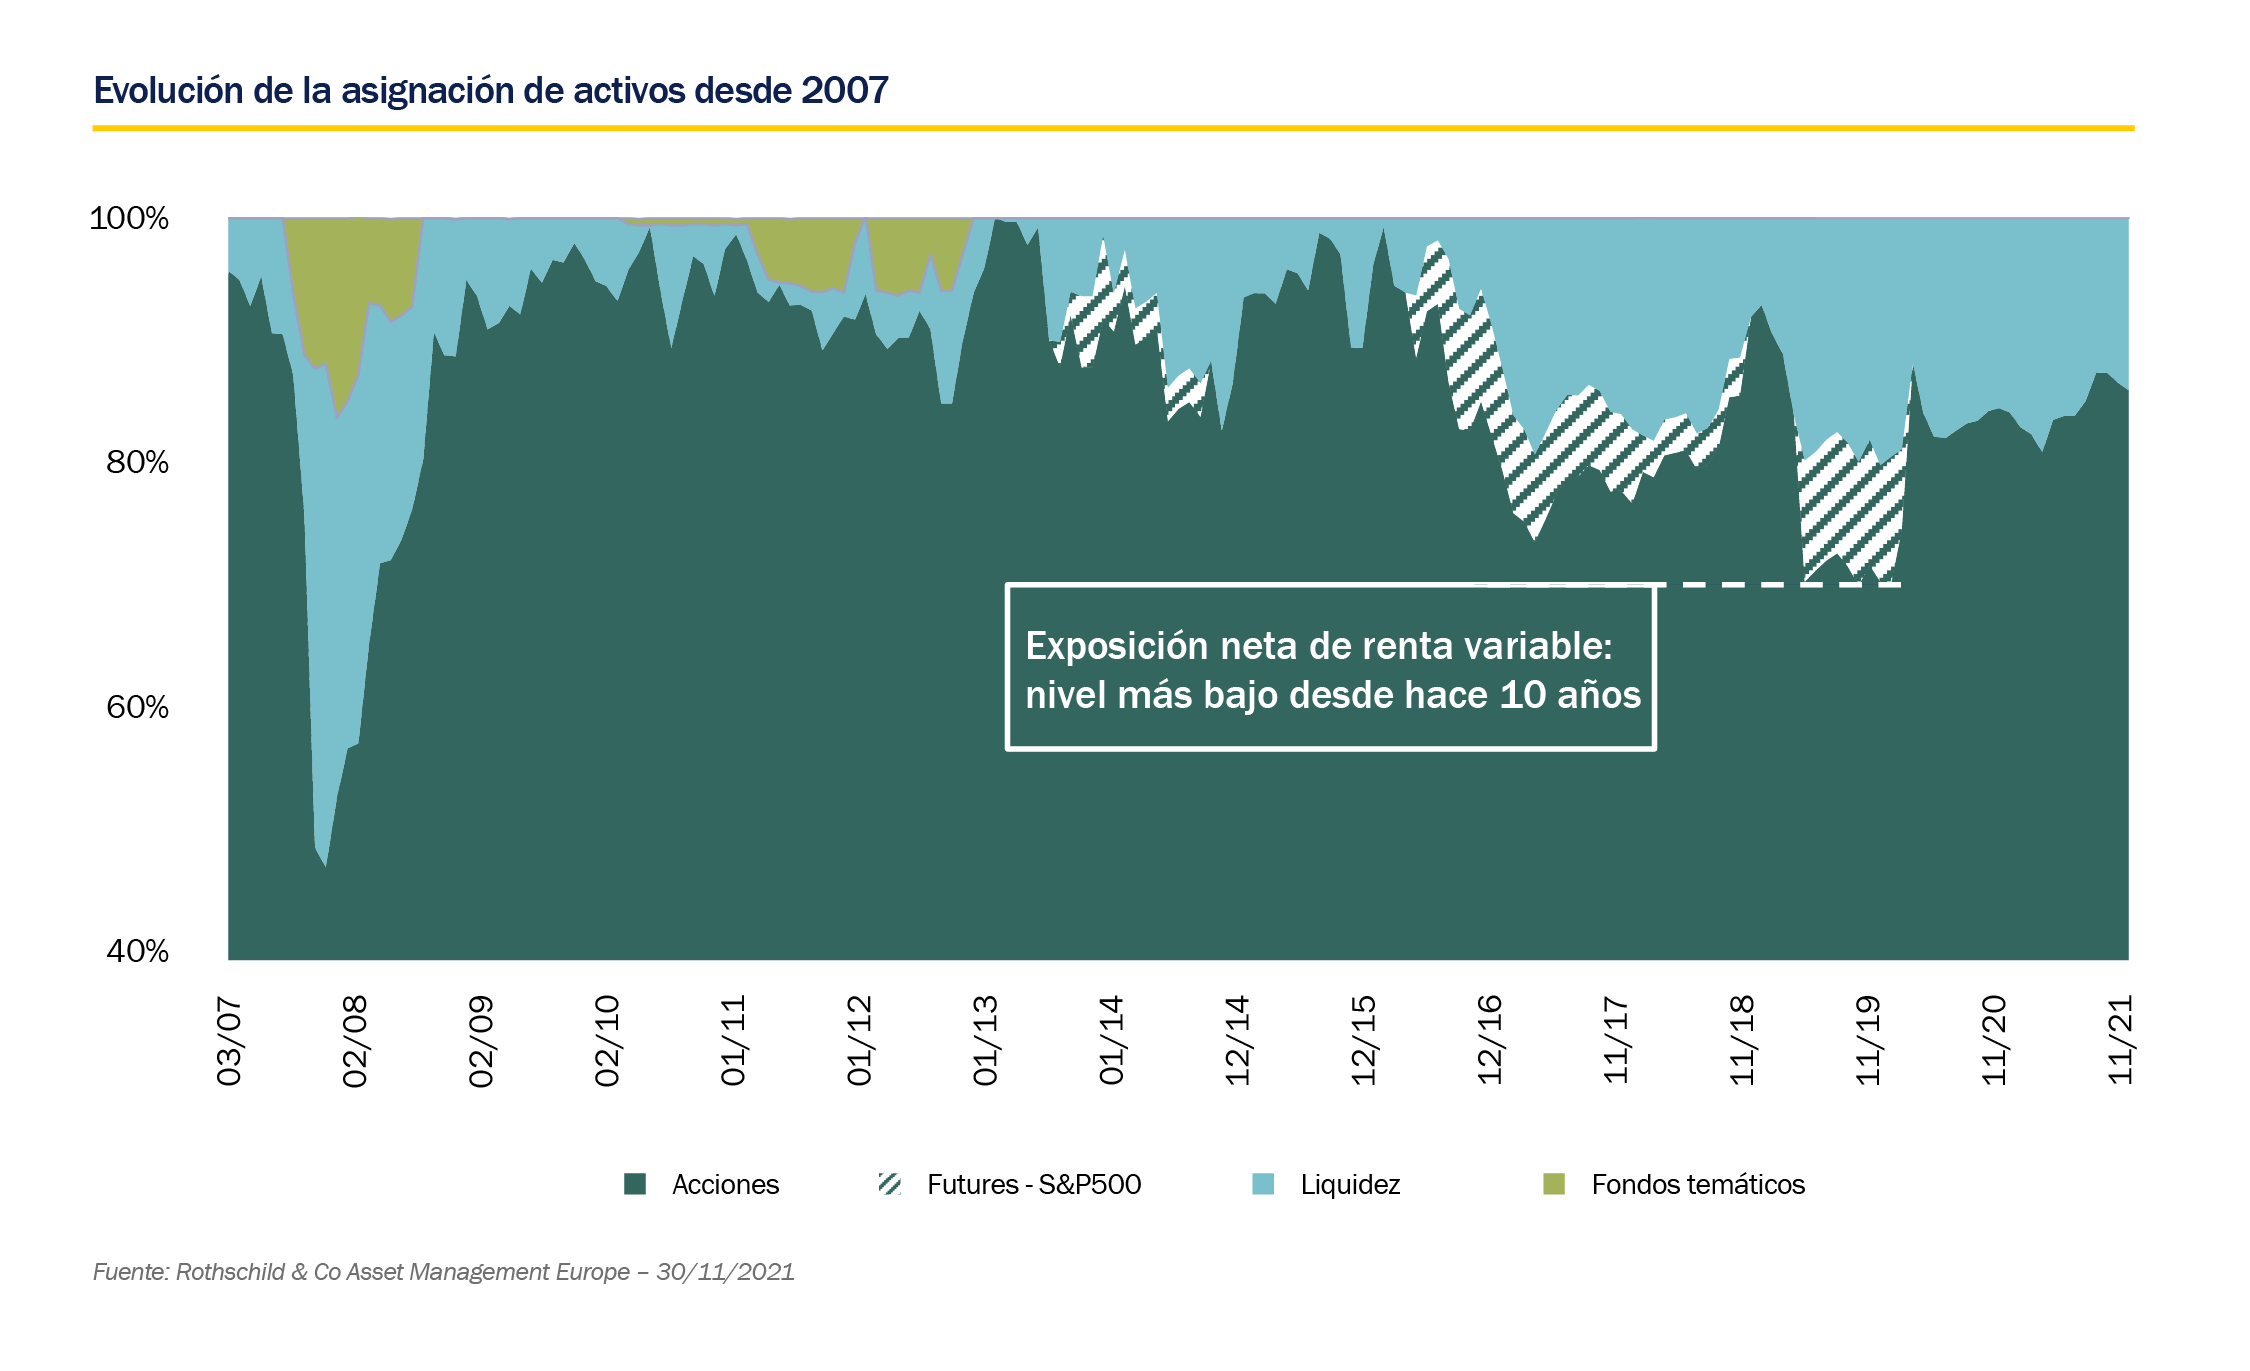
El año se acerca a su fin, y los temas para 2022 parecen ser cada vez más complejos. La inflación y la normalización de las políticas monetarias eran los principales riesgos hasta las últimas semanas, mientras que ahora la amenaza pandémica con la propagación de la variante Omicron vuelve a ser intimidante. Con la actual falta de información sobre su transmisibilidad, virulencia y capacidad de evadir la protección de la vacuna, lo único que podemos hacer es especular. En el caso de un escenario pesimista, deberíamos temer el regreso de las medidas restrictivas dentro de los países y el cerramiento de las fronteras. En los mercados, podríamos experimentar un sentimiento generalizado de risk off[8] acompañado de una corrección de los títulos cíclicos en favor de los llamados activos refugio; mientras que los bancos centrales, conducidos por la Fed, podrían cambiar el tono y retrasar el proceso de normalización para seguir apoyando sus economías. En un escenario optimista, que implica una variante menos peligrosa, los mercados podrían subir más y los títulos cíclicos que sólo han recuperado parcialmente los niveles anteriores a la crisis serían los favoritos.
Al mismo tiempo, los bancos centrales pueden decidir contener los riesgos de una inflación descontrolada normalizando las políticas monetarias más rápidamente de lo anunciado. En general, creemos que la normalización de las políticas monetarias, el riesgo inflacionario y la propagación de la variante Omicron seguirán siendo los temas principales en 2022. Aunque se han suscrito más de 900.000 millones de dólares en fondos de renta variable en 2021 (más que la cantidad de los 19 años anteriores), durante todo el año hemos visto el nerviosismo de los inversores y cualquier nuevo temor ha provocado rápidamente retiradas defensivas.
Por otro lado (¡y no es por ser pesimistas!), creemos que hay algunos elementos que parecen apoyar a los mercados para el año que viene. En primer lugar, los datos macroeconómicos, entre los que destaca un aumento del crecimiento mundial estimado en un 4.9%[9]. A continuación, viene el apoyo de las autoridades, ya que los gobiernos siguen apoyando a las economías mediante diversos planes de estímulo. A esto hay que añadir el excedente de ahorro de los hogares estadounidenses, que ronda los 2,3 billones de dólares[10], y una dinámica de flujos que debería continuar, habiendo superado el billón de dólares en 2021[11]. Por último, desde el punto de vista microeconómico, el crecimiento de los beneficios registrado este año ha llevado las valoraciones a niveles más razonables. ■
[1] There Is No Alternative: acrónimo que hace referencia a la ausencia de una alternativa a la renta variable. Con los rendimientos de los bonos negativos o cercanos a cero, la inversión en activos de mayor riesgo - la renta variable - es la única opción para obtener mayores rendimientos.
[2] Títulos que se ven afectados de forma fuerte, distinta y clara por las fases del ciclo económico. Durante los periodos de recuperación, estos son los títulos que más crecen.
[3] Títulos con un potencial de crecimiento superior a la media del sector o del mercado.
[4] Un contrato a plazo que otorga al titular el derecho a vender el activo subyacente al vencimiento por un precio predeterminado.
[5] Capacidad de una empresa para aumentar los precios sin afectar a la demanda.
[6] Contrato a plazo que da al titular el derecho, pero no la obligación, de comprar o vender al vencimiento el activo subyacente a un precio predeterminado.
[7] Contrato a plazo que da al titular la obligación de comprar o vender al vencimiento el activo subyacente a un precio determinado.
[8] Fase de aumento general de la aversión al riesgo que lleva a los inversores a abandonar los activos de riesgo en favor de los activos más seguros, los activos refugio.
[9] FMI, noviembre de 2021.
[10] BCA Research, noviembre de 2021.
[11] Estimación de consenso, noviembre de 2021.


