
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
La inflación, aún en el centro del debate, aumenta la tensión en los banqueros centrales, incitándolos a adoptar políticas monetarias cada vez más restrictivas. En Europa, la inflación anual alcanzó un nuevo récord del 10% en septiembre, impulsada principalmente por los precios de la energía, que ahora son un 41%(2) más altos que en el mismo mes del año pasado, mientras que los precios de los alimentos, el alcohol y el tabaco aumentaron un 11,8%(3). Existe cierta disparidad entre los distintos países del área: la tasa más baja se observa en Francia con un aumento del 6,2%. A principios de septiembre, el BCE elevó los tipos oficiales en 75 puntos básicos, el mayor incremento desde la creación de la institución. En EE. UU., la inflación general cayó al 8,2 % interanual, pero la inflación core(4) siguió aumentando y alcanzó el 6,6 % en septiembre(3). La inflación core, que excluye los precios de la energía y los alimentos, se ve impulsada por aumentos en los precios de los automóviles, la atención médica, los servicios y los alquileres. La Fed elevó sus tipos en 75 puntos básicos en septiembre y se espera una nueva subida de la misma magnitud en noviembre.
China sigue fuertemente afectada por su política de Covid-19 cero, que está poniendo a prueba la propensión al consumo de la población a pesar de las medidas de apoyo del gobierno. La temporada turística Golden Week(5), bastante indicativa de esta tendencia, resultó ser menos activa que el año pasado debido a las restricciones. En los próximos días, todas las miradas estarán puestas en el Congreso del Partido previsto para el 16 de octubre, donde la reelección del presidente Xi Jinping para un tercer mandato podría anunciar el inicio de una distensión.
Desde principios de año, el rendimiento de R-co Valor es del -12,9%(6). En cuanto a la contribución a los resultados del trimestre, destacaron el sector de bienes de lujo, liderado en particular por LVMH, y el sector energético, donde nuestra exposición, tras la caída, se centra en la empresa de servicios petroleros Schlumberger. El sector tecnológico, por el contrario, fue el que peor contribuyó, reflejando el impacto de los componentes chinos y estadounidenses del sector.
Los mercados se centran ahora en los datos macroeconómicos. En EE.UU., se ha producido una inflexión en la inflación general durante los dos últimos meses, pero la inflación core ha aumentado. Sin embargo, el componente inmobiliario de esta última cifra debería, en nuestra opinión, disminuir en los próximos meses. En Europa, que va a la zaga del ciclo, esperamos un pico más tardío, probablemente no antes de principios de 2023. Desde ahora hasta fin de año, los mercados seguirán dependiendo de las declaraciones de los bancos centrales, que a su vez están dictadas por los datos de inflación. Creemos que hay buenas oportunidades para aprovechar en algunas acciones y seguir siendo receptivos a cualquier oportunidad que ofrezcan los mercados, en línea con la filosofía del fondo. El comportamiento especialmente cauteloso de los inversores los ha llevado a acumular reservas de liquidez, y una perspectiva mejorada podría llevarlos a invertir rápidamente.
Completado el 14 de octubre de 2022
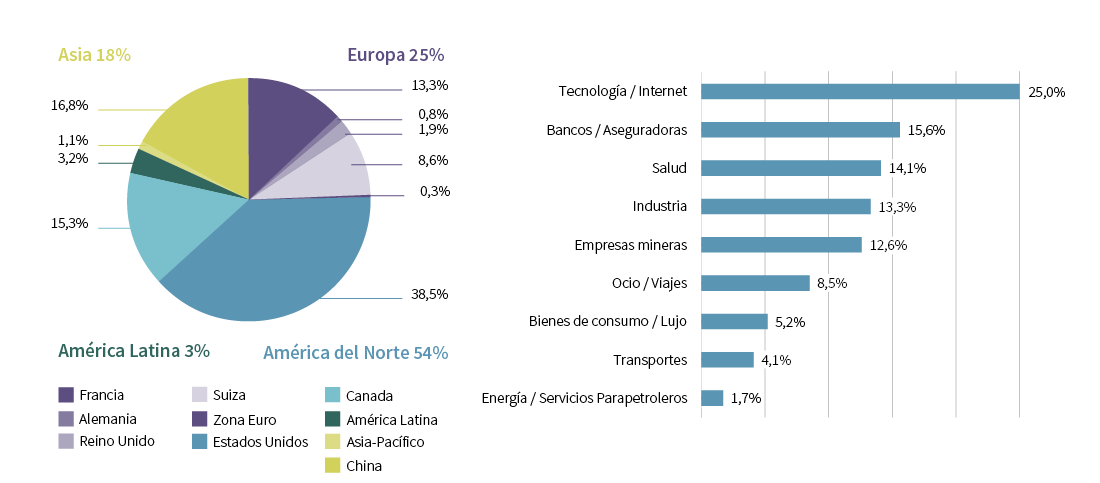
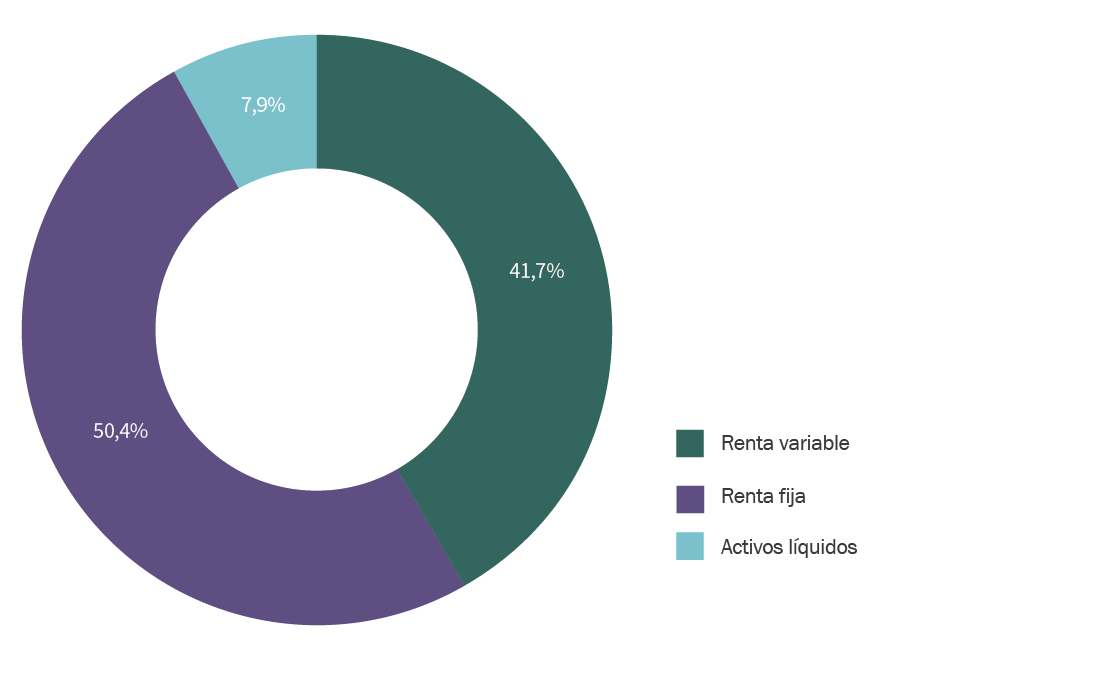
A finales de septiembre, la exposición a la renta variable del fondo era del 42%.
La exposición a la renta fija se mantuvo estable en 50%.
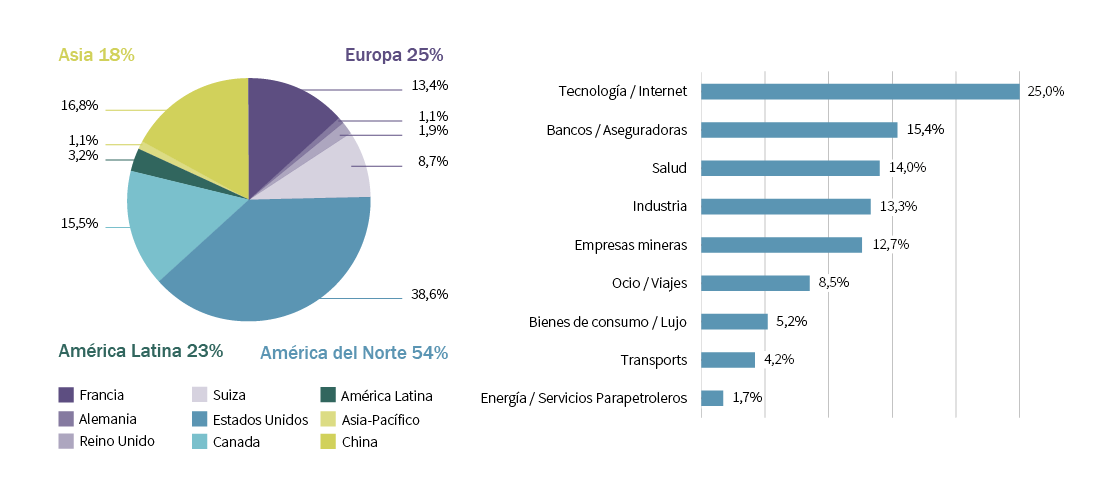
El componente de renta variable de R-co Valor Balanced replica el de R-co Valor.
Los movimientos realizados y el posicionamiento son los mismos.
La fuerte subida de los tipos de interés continuó durante el trimestre: el alemán a 10 años cerró en el 2,11% (frente al -0,22% de principios de año) y el estadounidense al 3,83% (frente al 1,5% de principios de año)(7). Si bien las expectativas de inflación cayeron levemente, a 2,09% en Alemania y 2,16% en EE. UU.(7) , el movimiento de las tasas reales fue muy marcado. Como resultado, el tipo de interés real alemán a 10 años volvió a territorio positivo en el 0,02 %, tras un aumento de 80 puntos básicos. En Estados Unidos, la tasa real a 10 años cerró en 1,68% (+96 puntos básicos) y la curva de 2 a 10 años se revirtió a -45 puntos básicos(7).
El endurecimiento monetario llevado a cabo a ambos lados del Atlántico ha provocado fuertes tensiones en el mercado crediticio. En el frente de los índices, tanto Investment Grade(8) como High Yield(9) registraron un rendimiento de -15% desde el comienzo del año(7). Desde el punto de vista sectorial, los valores financieros y la deuda subordinada, en particular, tienen dificultades.
En cuanto a la cartera de bonos, la muy atractiva rentabilidad del Investment Grade nos permite aprovechar oportunidades en mercados primarios y secundarios, con vencimientos intermedios y con riesgo de crédito limitado. Durante el trimestre, vendimos bonos relativamente caros para aprovechar oportunidades en el mercado primario, como Crelan, un banco mutuo belga senior BBB- senior, con vencimiento en 2025 y un rendimiento del 5,4%(7). Nuestra exposición de alto rendimiento y sin calificación disminuyó marginalmente durante el período y ahora representa menos del 20% de la cartera de bonos.
Completado el 14 de octubre de 2022
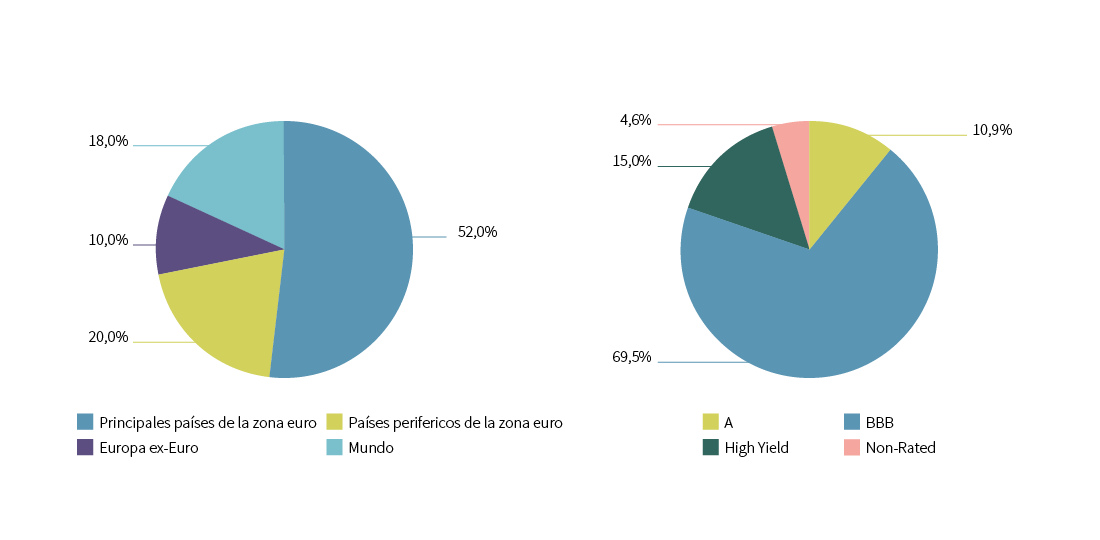
(1) Fuente: Bloomberg, 30/09/2022. Rendimiento expresado en moneda local.
(2) Fuente: Eurostat, octubre 2022.
(3) Fuente: Bloomberg, octubre 2022.
(4) La inflación core representa la inflación neta de algunos elementos frecuentemente sujetos a la volatilidad de los precios, como las materias primas agrícolas o la energía.
(5) Golden Week, o Semana Dorada, es una semana festiva nacional en China.
(6) Fuente: Rothschild & Co Asset Management Europe, 30/09/2022. Parte C EUR.
(7) Fuente: Bloomberg, Octubre 2022.
(8) Título de deuda emitido por empresas o estados cuya calificación se encuentra entre AAA y BBB- según la escala de Standard & Poor’s.
(9) Títulos emitidos por corporaciones, o estados, que presentan un alto riesgo crediticio. Su calificación financiera está por debajo de BBB en la escala de Standard & Poor’s.
Las asignaciones y distribuciones, geográficas y sectoriales, no son fijas y es probable que cambien con el tiempo, dentro de los límites del prospecto del fondo. Los datos mostrados
se refieren a los últimos meses. El rendimiento pasado no es un indicador fiable del rendimiento futuro y no es constante a lo largo del tiempo. Rentabilidad calculada en euros y
dividendos netos reinvertidos.


