
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
Die noch immer im Mittelpunkt allen Interesses stehende Inflation erhöht den Druck auf die Zentralbanken, die mit immer aggressiverer Rhetorik reagieren. In Europa erreichte die Inflation im September in einem Jahr ein neues Rekordniveau von 10%, was in erster Linie den Energiepreisen geschuldet war – sie stiegen gegenüber dem Vorjahresmonat um über 41%,(2) während sich Nahrungsmittel, Alkohol und Tabak im gleitenden Jahresvergleich um 11,8% verteuerten . Zwischen den einzelnen europäischen Ländern sind bestimmte Diskrepanzen festzustellen: Die niedrigste Inflationsrate (6,2%) wird in Frankreich verzeichnet. Anfang September hob die EZB ihre Leitzinsen erneut an, dieses Mal um 75 Basispunkte (bp) – ein historischer und seit ihrer Gründung der größte Zinsschritt. In den USA sank die Gesamtinflation im gleitenden Jahresvergleich auf 8,2%, während die Kerninflation weiter anzog und im September bei 6,6% lag(3). Befeuert wird die Kerninflation (ohne Energie und Nahrungsmittelpreise) durch den Anstieg der Fahrzeugpreise, der Gesundheitsdienstleistungen, der Dienstleistungen generell, und auch der Mieten. Die US-amerikanische Notenbank (Fed) erhöhte ihr Leitzinsen im September um 75 bp, wobei ein weiterer Zinsschritt um einen Dreiviertelpunkt im November erwartet wird.
In China belastet die Fortsetzung der Null-Covid-Politik weiterhin die Konsumbereitschaft der Bevölkerung, trotz der Stützmaßnahmen der Regierung. So war die Tourismussaison der Golden Week(4), die diesen Trend recht gut verdeutlicht, aufgrund der Covid-19- Beschränkungen nicht so erfolgreich wie im Vorjahr. In den nächsten Tagen werden alle Blicke auf den Parteitag am 16. Oktober gerichtet sein, auf dem die Wiederwahl von Präsident Xi Jinping für eine dritte Amtszeit den Beginn einer Entspannung einläuten könnte.
Seit Jahresbeginn verzeichnet der R-co Valor eine Performance von -12,9%(5). Im Hinblick auf die Performancebeiträge im Berichtsquartal wurde der Luxussektor insbesondere von LVMH und dem Energiesektor beflügelt, in dem wir nach einer Reduzierung hauptsächlich im Erdölausrüster Schlumberger positioniert sind. Der Technologiesektor leistete dagegen den höchsten Negativbeitrag, da der gesamte Sektor unter der Schwäche der chinesischen und US-amerikanischen Tech-Unternehmen litt.
Die Märkte richten derzeit bange Blicke auf die Entwicklung der Konjunkturdaten. Diese Daten, die dem Kurs der Zentralbanken den Takt vorgeben, werden akribisch seziert, um einen Trend auszumachen. In den USA ist die Gesamtinflation seit zwei Monaten rückläufig, doch die Kerninflation steigt weiter an. Die Immobilienkomponente der Kerninflation dürfte unseres Erachtens in den kommenden Monaten zurückgehen. Da Europa einen Rückstand auf den Konjunkturzyklus aufweist, erwarten wir den Höchststand zu einem späteren Zeitpunkt – wahrscheinlich nicht vor Anfang 2023. Bis zum Jahresende werden die Märkte im Bann der Zentralbank-Mitteilungen stehen, die wiederum von den Inflationsdaten abhängen. Wir sind jedoch der Auffassung, dass Chancen bei einigen Aktien genutzt werden können, was wir ganz im Sinne der DNA des Fonds auch tun werden.
Da die Anleger derzeit mit größter Vorsicht agieren, haben sie eine Cash-Reserve angelegt, die bei einer positiven Meldung schnell eingesetzt werden kann.
Stand. 14. Oktober 2022
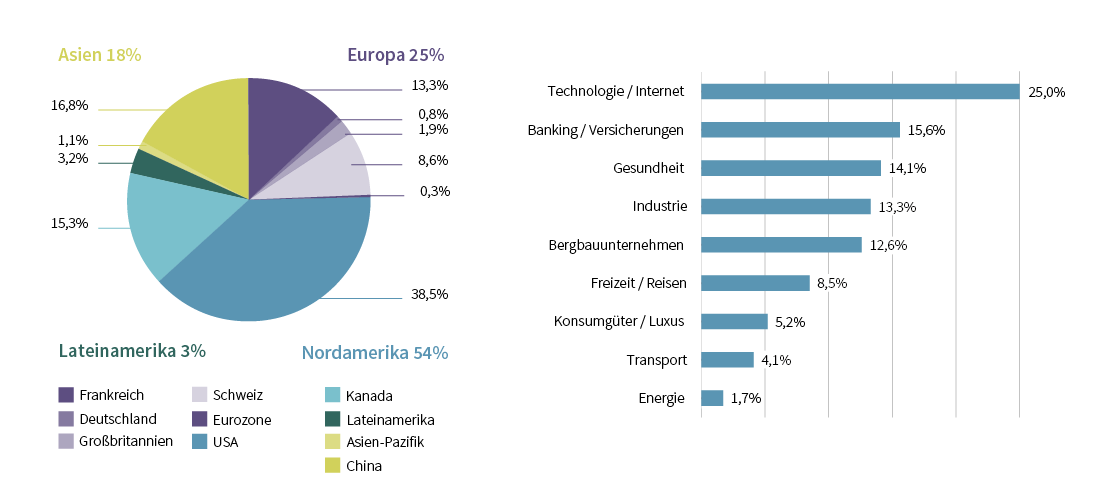
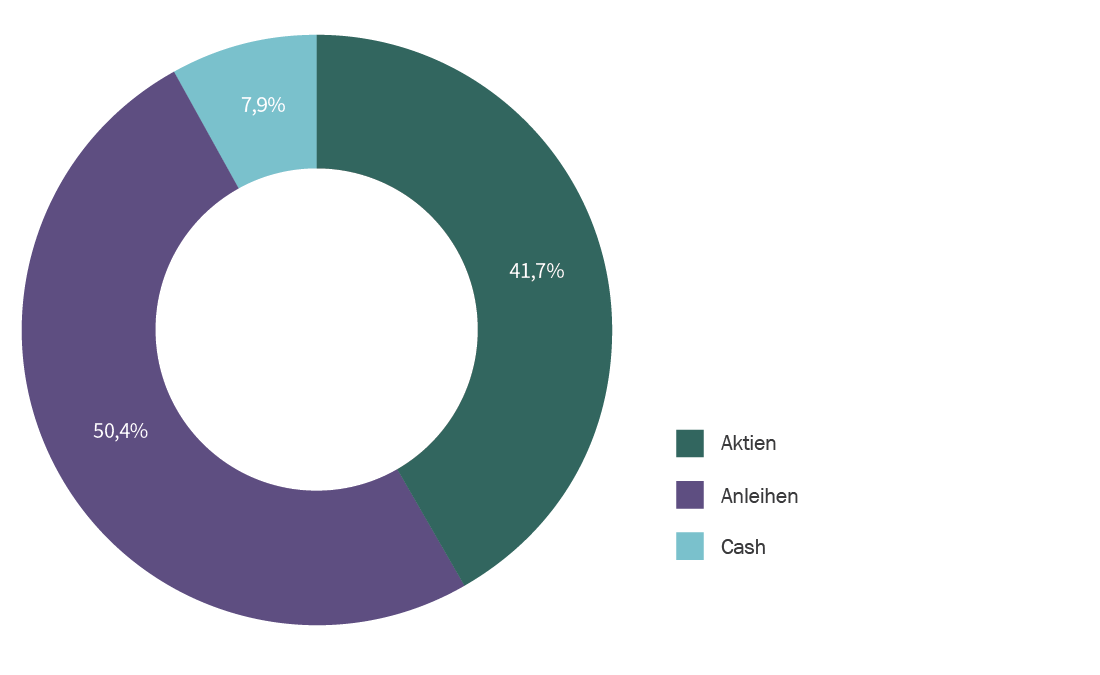
Ende September lag die Aktienexposure des Fonds bei 42%.
Das Anleihenportfolio betrug unverändert 50%.
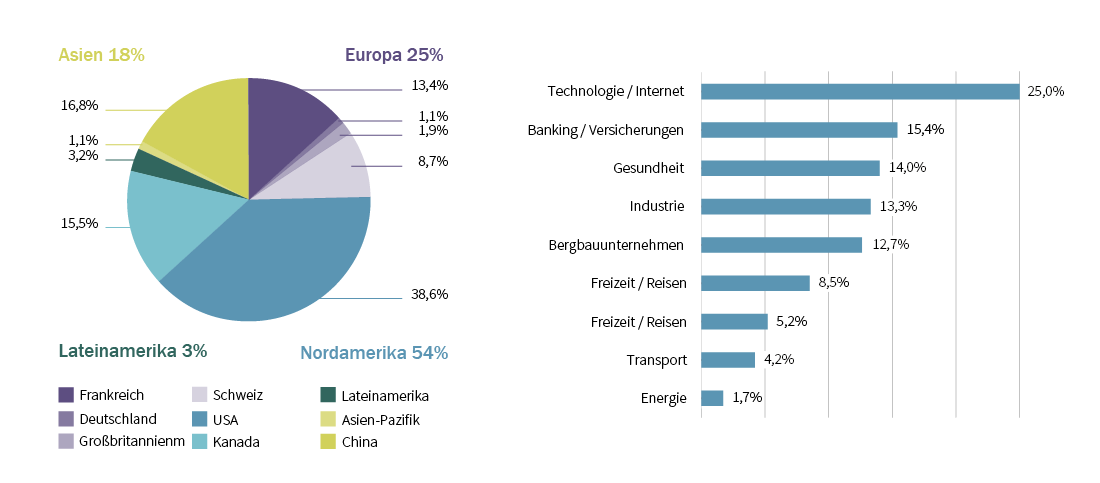
Das Aktienexposure des R-co Valor Balanced entspricht der Allokation des R-co Valor.
Daher sind die vorgenommenen Transaktionen und die Positionierung der beiden Fonds identisch.
Im Quartalsverlauf setzte sich der Anstieg der Renditen fort: Die Rendite 10-jähriger Bundesanleihen (Bunds) schloss bei 2,11% (vs. -0,22% zum Jahresbeginn), 10-jährige USStaatsanleihen dagegen bei 3,83% (vs. 1,5% zum Jahresbeginn)(6). Trotz der leicht rückläufigen Inflationserwartungen (um 2,09%) in Deutschland und in den USA (um 2,16%)(6) war der Anstieg der Realrendite sehr signifikant. Entsprechend drehte die 10-jährige deutsche Realrendite nach einem Anstieg um 80 bp wieder in positives Terrain. In den USA schloss die 10-jährige Realrendite bei 1,68% (+96 bp), während sich die Inversion im 2-10-jährigen Segment mit -45 bp(6) leicht verstärkte.
Die restriktive Geldpolitik auf beiden Seiten des Atlantiks löste Verwerfungen am Kreditmarkt aus. Die Performance der Investment Grade(7) - und High Yield(8) -Indizes liegt seit Jahresbeginn bei -15%(6). In Bezug auf die einzelnen Sektoren sind Finanzpapiere, insbesondere aber nachrangige Anleihen in schweres Fahrwasser geraten.
Im Anleihenportfolio können wir dank der sehr attraktiven Renditen von Investment Grade-Papieren günstige Chancen am Primär- und Sekundärmarkt bei Anleihen mit mittleren Laufzeiten und begrenztem Kreditrisiko nutzen. Wir haben so im Laufe des letzten Monats einige Arbitragegeschäfte im Investment-Grade-Bereich getätigt. Verkauft wurden relativ teure Anleihen, um Neuemissionen am Primärmarkt zu zeichnen, wie z.B. Crelan, eine belgische Genossenschaftsbank, die eine mit BBB- geratete Senior-Anleihe mit Laufzeit 2025 und einer Rendite von 5,4%(6) begeben hat. Unsere Exposure in High Yield- und nicht gerateten Papieren wurde im Betrachtungszeitraum leicht reduziert, ihr Anteil liegt inzwischen bei unter 20% des Anleihenportfolios.
Stand 14. Oktober 2022
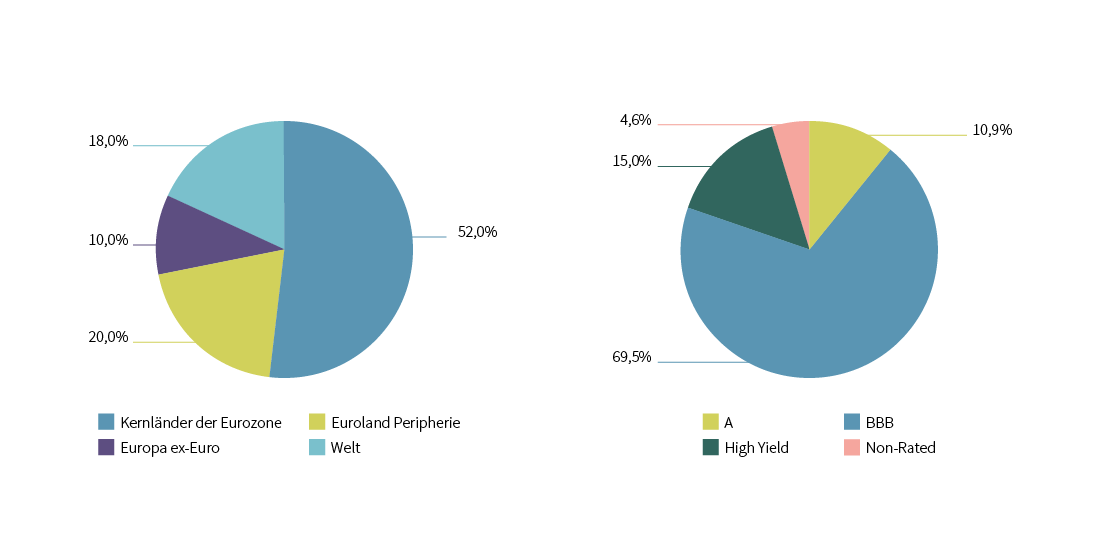
(1) Quelle: Bloomberg, 30.09.2022. Performance in lokalen Währungen.
(2) Quelle: Eurostat - Oktober 2022.
(3) Quelle: Bloomberg, Oktober 2022.
(4) Die chinesische Golden Week ist eine Woche Jahresurlaub in China. Sie beginnt am 1. Oktober eines jeden Jahres mit dem Nationalfeiertag der Volksrepublik und wurde von der chinesischen Regierung im Jahr 1999 eingeführt.
(5) Quelle: Rothschild & Co Asset Management Europe, 30/09/2022. Anteil C EUR.
(6) Quelle: Bloomberg, Oktober 2022.
(7) Von Unternehmen oder Staaten begebener Schuldtitel mit einem Rating zwischen AAA und BBB- auf der Ratingskala von Standard & Poor’s.
(8) High Yield-Anleihen (oder Hochzinsanleihen) werden von Unternehmen oder Staaten begeben und weisen ein hohes Kreditrisiko auf. Ihr Rating liegt auf der Ratingskala von Standard & Poor’s unter BBB-.
Die Zahlenangaben beziehen sich auf vergangene Monate. In der Vergangenheit erzielte Renditen sind keine Gewähr für künftige Wertentwicklungen, deren Entwicklungim zeitlichen
Verlauf nicht konstant ist. Die Zusammensetzung des Teams kann sich ändern.
Dies stellt keine Anlageberatung, Steuerberatung, Empfehlung oder Beratung seitens Rothschild & Co. Asset Management Europe dar.


