
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
In den USA ging das Verbrauchervertrauen trotz einer niedriger als erwarteten Arbeitslosigkeit stark zurück(2). Auch der Wohnungsmarkt steht zunehmend unter Druck, da der 30-jährige Durchschnittszinssatz für Immobiliendarlehen auf rund 6 % gestiegen ist (3). Haushalte, die sich für ein zinsvariables Darlehen entschieden haben, werden dadurch zusätzlich belastet. Die Absicht der Fed, alles Erforderliche zu tun, um die Inflation zu beseitigen, schürt Befürchtungen, dass die Zinsen auf Kosten von Wirtschaftswachstum und Arbeitsplätzen schnell steigen.
Auch das Vertrauen in Europa verschlechterte sich. Neben dem steigenden Inflationsdruck haben Sorgen über mögliche Unterbrechungen der russischen Gasversorgung die Wirtschaftsaussichten getrübt. Die EZB hat einen restriktiveren Ton, obwohl ihre Politik bisher kooperativer war als die der USA, sodass vor Jahresende mit mehreren Zinserhöhungen zu rechnen ist. Allerdings stellt Christine Lagarde in Aussicht, das Risiko einer Fragmentierung durch die starke Ausweitung der Spreads (Spreads) (4) auf Staatsanleihen der Peripherieländer im Euroraum zu vermeiden.
Nach einem von Covid-19 überschatteten Jahresauftakt schloss der chinesische Aktienmarkt das zweite Quartal in positivem Terrain(5). China hebt die Lockdown-Maßnahmen offenbar allmählich auf und öffnet nach und nach sein Landesgebiet. Zudem ist die Quarantänefrist von 21 auf 7 Tage verkürzt worden. Die chinesische Zentralbank verfügt über einen klar umrissenen Spielraum für die Stützung der Wirtschaft des Landes, das derzeit noch von der Inflation verschont geblieben ist. Die Partei scheint viel daran zu setzen, um das ausgegebene Wachstumsziel von 5,5% zu erreichen. Chinas Finanzminister will den lokalen Regierungen die Möglichkeit geben, in der zweiten Jahreshälfte Spezialanleihen im Wert von 1,5 Billionen Yuan (220 Milliarden US-Dollar) zu emittieren, um die Infrastrukturfinanzierung(6) zu beschleunigen.
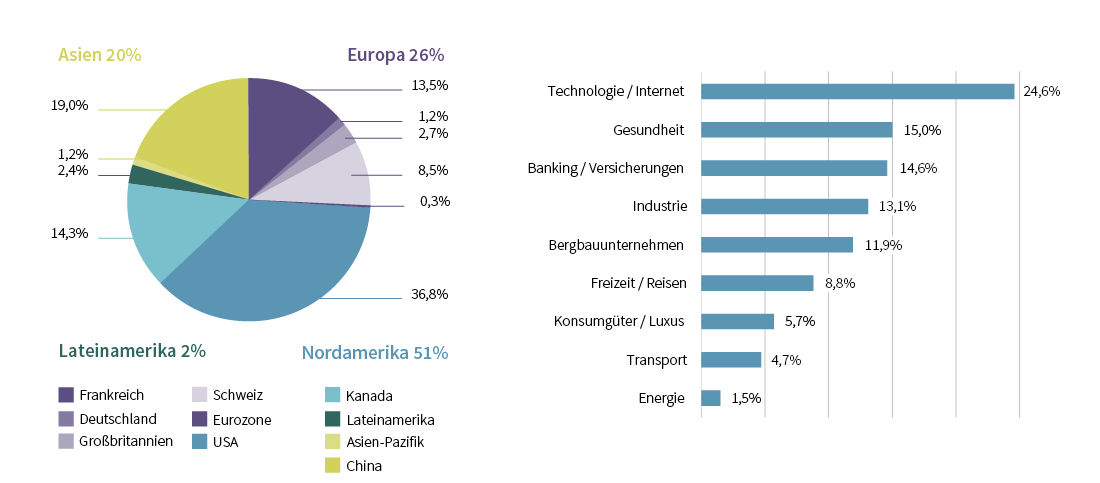
Seit Jahresbeginn verzeichnet der R-co Valor eine Performance von -10,4%(7). Während die relative Widerstandsfähigkeit des Fonds in den ersten drei Monaten des Jahres in erster Linie auf den positiven Beitrag des Rohstoffsektors im Portfolio zu verdanken war, leisteten Bergbauwerte im zweiten Quartal die schlechtesten Performancebeiträge, obwohl wir sie in den letzten Monaten stark reduziert hatten. Die Sorge um eine weltweite Rezession hat die Rohstoffpreise belastet, die dank des knappen Angebots bisher verschont geblieben waren. Umgekehrt leistete der Gesundheitssektor wie in den ersten drei Monaten des Jahres im Quartal einen positiven Beitrag zur Wertentwicklung des Fonds. Auch unsere chinesischen Aktien entwickelten sich im Quartal aufgrund der Erholung gut.
Die Aktienexposure des Fonds wurde im zweiten Quartal geringfügig von 82% Ende März auf 83,4% Ende Juni erhöht. Die erneute Erhöhung des Aktienrisikos erfolgte in zwei Schritten: Zunächst lösten wir 2% der Liquiditätsreserve für das gesamte Portfolio auf und kauften gleichzeitig opportunistisch einige Wachstumswerte, die besonders attraktive Bewertungen aufwiesen. Aufgestockt wurden die Sektoren Technologie, Freizeit und Reisen sowie Industriewerte. Eine neue Position wurde im US-amerikanischen Bankensektor aufgebaut. In Bezug auf die Reduzierungen nahmen wir erneut unsere Gewinne mit und lösten die Positionen im Energiesektor vollständig auf. Gleichzeitig senkten wir unsere Positionierung in diversifizierten Bergbauwerten deutlich.
Die restriktive Haltung der Zentralbanken in Bezug auf die hohe Inflation hat das Vertrauen der Marktteilnehmer im zweiten Quartal beeinträchtigt. Allerdings dürfte sich das Tempo der Zinserhöhungen aufgrund der sich verschlechternden wirtschaftlichen Bedingungen gegen Ende des Jahres verlangsamen. In Bezug auf die Inflation glauben wir, dass wir uns dem Höchststand annähern, wenn er nicht sogar bereits hinter uns liegt. Neben absoluten Werten muss auch die Geschwindigkeit des Rückgangs überwacht werden, denn von ihr hängt ab, wie massiv die Zentralbanken gegensteuern. Die von den Unternehmen im Rahmen der nächsten Berichtssaison gemeldeten Margen und ihre Guidances(8) werden den Tenor der kommenden Wochen bestimmen.
Die Kaufneigung der Bevölkerung, vor allem in den USA, dürfte das Wachstum ebenfalls stützen, trotz des ansonsten eher trüben Umfelds. Obwohl unser Basisszenario nicht von einer schweren Rezession bis zum Jahresende ausgeht, leidet unser Portfolio wie der Markt unter übermäßiger Preisvolatilität, die einen ganzen Sektor unabhängig von der Qualität der Unternehmen identisch erfassen. Wir sind jedoch nach wie vor davon überzeugt, dass das Stock-Picking(9) noch immer eine wichtige Rolle spielt. Ein typisches Beispiel ist das US-Biotech Seagen, dass in den letzten Wochen nach Gerüchten über eine Merck-Akquisition stark gestiegen ist.
Stand 11. Juli 2022
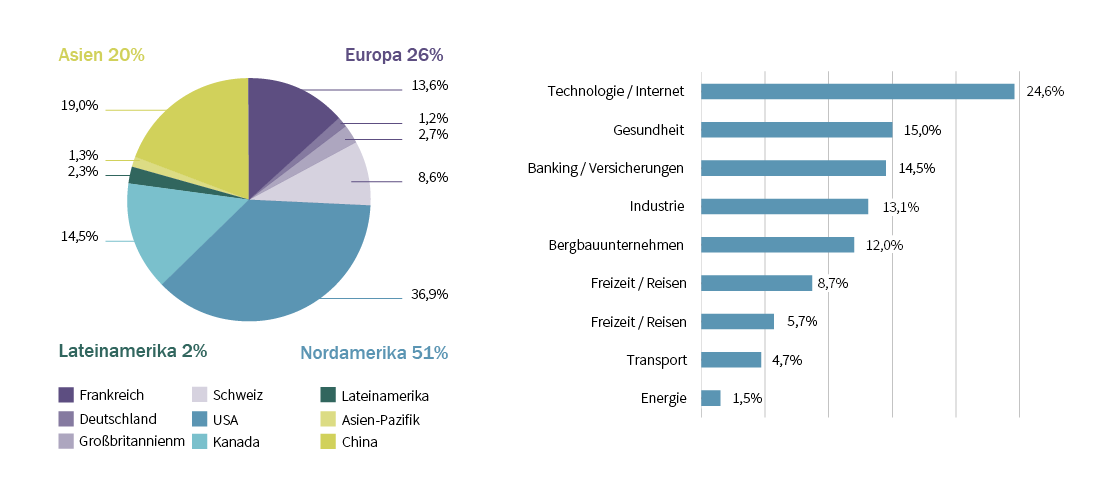
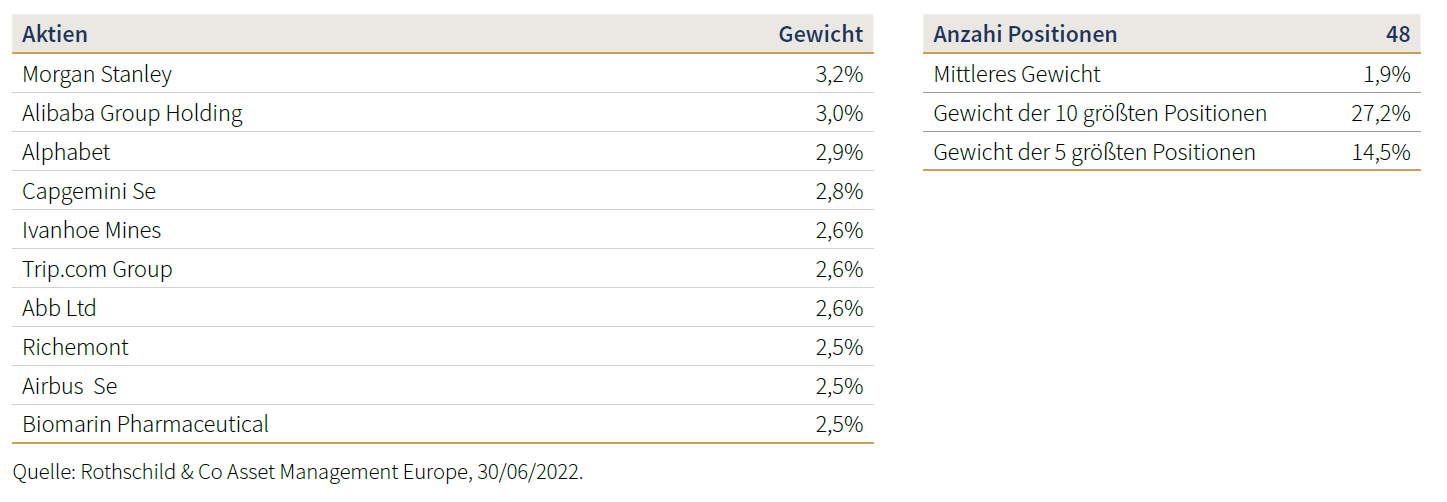
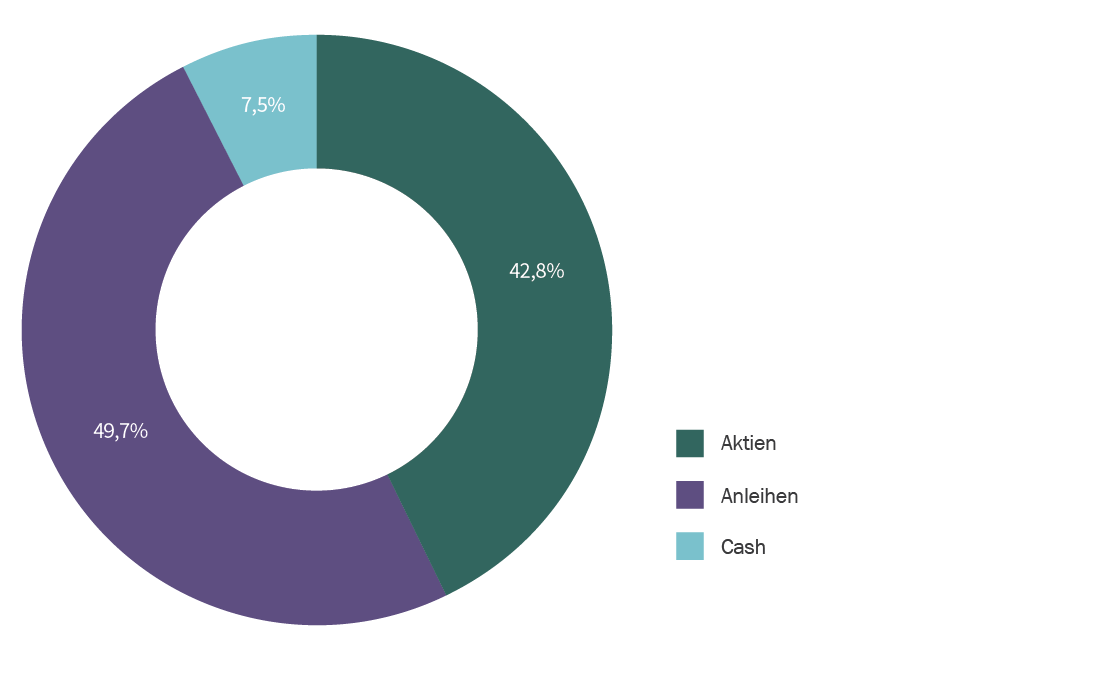
Ende Juni lag die Aktienexposure des Fonds bei 43%. Das Anleihenportfolio wurde auf 50% erhöht.
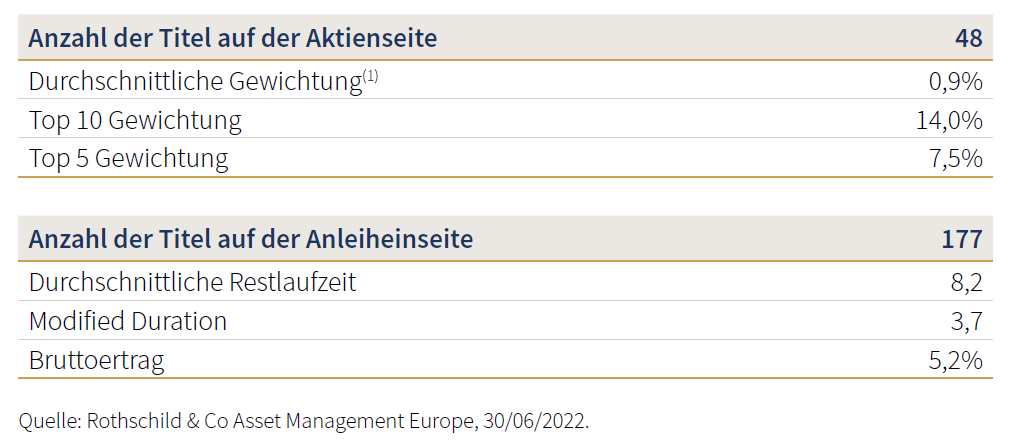
Das Aktienportfolio des R-co Valor Balanced bildet dasjenige des R-co Valor nach. Daher sind die vorgenommenen Transaktionen und die Positionierung der beiden Fonds identisch.
Anleihenanteil
Der Anfang dieses Jahres einsetzende Aufwärtstrend bei den Zinsen setzte sich im Quartal auf beiden Seiten des Atlantiks unvermind ert fort. Die Rendite 10-jähriger deutscher Bundesanleihen beendete das zweite Quartal mit einem Plus von 79 Basispunkten (bp) auf 1,33 %(10). Die Renditen 10-jähriger US-Staatsanleihen stiegen ebenfalls stark um 67 Basispunkte auf 3,08 %(10). Die Zentralbanken beider Zonen haben ihre Rhetorik angesichts der Beschleunigung der Inflation auf über 8%(11) verschärft. In den USA erhöhte die Federal Reserve die Zinsen im Juni um 75 Basispunkte, die größte Erhöhung seit 1994. In Europa erhöhte die Europäische Zentralbank im Juli zum ersten Mal seit mehr als einem Jahrzehnt die Zinsen um 25 bp(10).
Unternehmensanleihen erlitten in Europa seit dem Jahresbeginn aufgrund der steigenden Zinsen einerseits und der Erweiterung der Spreads andererseits deutliche Verluste: Das lnvestment Grade(12)- Segment verlor im Berichtsquartal 7,5%, High Yield(13)-Papiere büßten 10,6% ein. Der Juni war durch eine beschleunigte Ausweitung der Kreditspreads gekennzeichnet, wobei sich die Spreads von Investment-Grade-Segments um mehr als 50 Basispunkte ausweiteten(10).
Obwohl sich das High Yield-Segment bislang recht gut behaupten konnte, scheint inzwischen ein höheres Rezessionsrisiko eingepreist zu sein; die Risikoprämien haben sich um 200 Basispunkte erhöht. Mit Blick auf die Kapitalflüsse verzeichnet die Anlageklasse nach wie vor hohe Mittelabflüsse. Außerdem waren am Primärmarkt nur wenige Neuemissionen zu verzeichnen – bei riskanteren Papieren sogar gar keine.
Wie der Euro-Rentenmarkt litt auch das Portfolio im Berichtsquartal vor allem unter dem Repricing(15) der Anleger und der entgegen den Erwartungen weniger lockeren Geldpolitik der Zentralbanken. Wir senkten das Risiko des Anleihenportfolios durch die Reduzierung unserer High Yield-Exposure von 19% auf 14% im Berichtsquartal. Mit Blick auf die Käufe bauten wir hauptsächlich Positionen in Investment Grade -Emissionen auf, die immer attraktivere Renditen bieten. Wir bevorzugen noch immer das Investment Grade-Segment aufgrund seiner hohen Transparenz im aktuell schwierigen Umfeld.
(1) Quelle: Bloomberg, Stand: 30.6.2022
(2) Quelle: University of Michigan Consumer Sentiment Index – Juni 2022.
(3) Quelle: Bloomberg – Juli 2022.
(4) Der Spread entspricht der Differenz der Renditen zweier Anleihen gleicher Laufzeit, wobei eine der beiden als „risikolose“ Anlage betrachtet wird.
(5) Quelle: Shanghai Shenzhen, in lokaler Währung – Juni 2022.
(6) Quelle: Kommunistische Partei Chinas – Juni 2022.
(7) Quelle: Rothschild & Co Asset Management Europe, 30.6.2022.
(8) Veröffentlichte Prognosen eines Unternehmens in Bezug auf seine aktuellen und künftigen Gewinnperspektiven.
(9) Wertpapierauswahl.
(10) Quelle: Quelle: Bloomberg – Juni 2022.
(11) Quelle: Quelle: Bloomberg, U.S. Bureau of Labor Statistics – Juni 2022.
(12) Von Unternehmen oder Staaten begebener Schuldtitel mit einem Rating zwischen AAA und BBB- auf der Ratingskala von Standard & Poor’s.
(13) High Yield-Anleihen (oder Hochzinsanleihen) werden von Unternehmen oder Staaten begeben und weisen ein hohes Kreditrisiko auf. Ihr Rating liegt auf der Ratingskala
von Standard & Poor’s unter BBB-.
(14) Preisänderung von Anleihen, sofern sie verkauft werden können.
Die Zahlenangaben beziehen sich auf vergangene Monate. In der Vergangenheit erzielte Renditen sind keine Gewähr für künftige Wertentwicklungen, deren Entwicklung im zeitlichen
Verlauf nicht konstant ist. Die Zusammensetzung des Teams kann sich ändern.
Die Zahlenangaben beziehen sich auf vergangene Monate. In der Vergangenheit erzielte Renditen sind keine Gewähr für künftige Wertentwicklungen, deren Entwicklung im zeitlichen
Verlauf nicht konstant ist. Die Zusammensetzung des Teams kann sich ändern.
Die nachstehenden erwähnten Merkmale, Anlageziele und Strategien sind Hinweise und können jederzeit ohne Vorankündigung geändert werden. Die vorliegende Analyse ist nur zum
Zeitpunkt der Erstellung dieses Berichts gültig.
Die Länder- und Branchenallokationen und -verteilungen sind nicht starr, sondern können sich im zeitlichen Verlauf im Rahmen der im Prospekt der SICAV festgelegten
Anlagebeschränkungen ändern.
Die Allokationen und Streuungen, geografisch und sektoriell, sind nicht fixiert und können sich im Laufe der Zeit innerhalb der Grenzen des Verkaufsprospekts der SICAV ändern.
Dies stellt keine Anlageberatung, Steuerberatung, Empfehlung oder Beratung seitens Rothschild & Co. Asset Management Europe dar.
Die Länder- und Branchenallokationen und -verteilungen sind nicht starr, sondern können sich im zeitlichen Verlauf im Rahmen der im Prospekt des Fonds festgelegten
Anlagebeschränkungen ändern.
Die Zahlenangaben beziehen sich auf vergangene Monate. In der Vergangenheit erzielte Renditen sind keine Gewähr für künftige Wertentwicklungen, deren Entwicklung im zeitlichen
Verlauf nicht konstant ist.


