
Anthony Bailly
Head of European Equity

Head of European Equity

European Equities Portfolio Manager
Zwei Themen belebten wechselseitig den Markt im Jahr 2021: die Inflation und die Gesundheitssituation. Jedes Mal, wenn die Inflation wieder in den Vordergrund rückte und die Zinsen in die Höhe trieben, erzielte Value eine Outperformance. Dies war vor allem in der ersten Hälfte des Jahres der Fall und wurde zum viel zitierten “Reflation Trade”. Im September kam dann die Outperformance mit der Ankündigung des Tapering zurück und machte auch das zweite Halbjahr für Valueinvestoren interessant. Im Gegensatz dazu konnten sich bei jeder neuen Corona-Welle (4. Welle im Sommer, dann die 5. Welle im Herbst), die Wachstumstitel durchsetzen und dies führte erneut zu einer Outperformance von Growth vs. Value bis Ende November.
Während des Monats Dezember verschwanden beide Themen aus den Nachrichten und das Auftreten der Omicron-Variante verstärkte auf ein Neues die Gesundheitsbedenken und deren Folgen für die Wirtschaft. Der Begriff “vorübergehend” verschwand ebenfalls im Wortlaut der Fed über die Inflation. Auch wenn der Value-Stil im Dezember wieder an Dynamik gewann, schnitt der Growth-Stil im gesamten Jahr 2021 um 3,4 %(1) besser ab. Anleger bevorzugten erneut Wachstumstitel, auch wenn diese durch mögliche restriktive Maßnahmen zu Beginn des Jahres direkt in Mitleidenschaft gezogen würden.
In Bezug auf die Gesundheitslage ist die rasante Ausbreitung der Omicron-Variante, die sich inzwischen weltweit vollzieht, beängstigend. Hier gegen steht allerdings eine geringere Gefährlichkeit der Erkrankung und der hohe Grad der Impfquoten in den Ländern. Hieraus lässt sich schließen, dass die Situation weiterhin beherrschbar sein wird und dass es möglich sein wird, “mit dem Virus zu leben”. Dies spiegelt auch die Tendenz der Märkte zu Beginn des Jahres 2022 wider, die sich klar dafür entschieden haben, sich auf die Botschaften der Zentralbanken konzentrieren und damit die Inflation ins Rampenlicht zu stellen. Insbesondere die FED hatte in ihren am 5. Januar veröffentlichten Minutes die Beschleunigung der Tapering-Politik ankündigt und damit für zusätzlichen Zündstoff gesorgt.
Mitte Dezember sahen wir Bewegung an den Märkten, die mit einer Aufwärtsbewegung der Staatsanleihen einherging und die Inflationsängste leicht minderte. Interessant in diesem Zusammenhang waren auch die Rohstoffpreise, die mit Ausnahme von Öl sanken. Der Anstieg der Realzinsen, den die Anleger lange anzweifelten, könnte nun das entscheidende Thema des Jahres 2022 werden. Die starke Korrelation zwischen den Zinsen (vor allem den Realzinsen) und dem Value-Stil erklärt die starke Rotation, die zu Beginn des Jahres zu beobachten war.
1. Ein makroökonomisches Umfeld, das weiterhin gut aufgestellt ist : Der Konsens für das Wirtschaftswachstum in der Eurozone liegt derzeit bei rund 4,3%(2) und ist damit immer noch deutlich über seinem Wachstumspotenzial (um 1-1,5%)(3). Dieses Wachstum wird gestützt durch 1) die kumulierten überschüssigen Ersparnisse der Haushalte (etwa 6 BIP-Punkte in der Eurozone) ; 2) dem Aufstocken der Lagerbestände durch die Unternehmen ; 3) die Investitionen, die zur Wiederbelebung des produzierenden Gewerbes fließen und 4) der Einsatz des Konjunkturpakets der Europäischen Kommission.
2. Die erwarteten EPS (earnings per share – Gewinn pro Aktie) sind zu konservativ für 2022 : Trotz eines günstigen makroökonomischen Umfelds liegt der Konsens des erwarteten EPS Anstiegs bei nur 7%(4) im Euro Stoxx für das Jahr 2022, was dem niedrigsten Erwartungsniveau der letzten 30 Jahre entspricht. Ein starker Anstieg der Kosten durch steigende Rohstoffpreise und steigenden Löhne würde sich negativ auf die Margen auswirken und somit die EPS schmälern. Wir teilen diese Ansicht nicht, insbesondere für zyklische und Finanzsektoren. Folgende Gründe sprechen dagegen:
3. Eine immer attraktivere Bewertung : Die Performance der Value-Sektoren im Jahr 2021 spiegelte nicht den starken Anstieg ihrer Gewinne wider und verschlechterte dadurch die relative Performance des Value vs. Growth. Das Potenzial für eine zusätzliche Aufwärtskorrektur der Gewinnerwartungen im Jahr 2022 macht uns besonders zuversichtlich für eine künftige positive Performance des Value-Segments. Auch dessen Bewertungsabschlag befindet sich nach wie vor auf einem historischen Tiefpunkt (die KGVs liegen nach wie vor für die meisten Sektoren unter 10x).
Wir starten in das Jahr 2022 und behalten: 1) eine deutliche Übergewichtungen in den Sektoren Finanzen (Banken) und Zykliker (Automobil, Energie, Freizeit, Reisen sowie das Bauwesen) und 2) eine Untergewichtung in den Wachstumssektoren (Technologie und Konsumgüter)(6), die aufgrund ihrer sehr hohe Bewertungen unserer Ansicht nach ein Risiko darstellen, gerade in einem Umfeld steigender Realzinsen.
Trotz starker Rückschläge sehen wir in unseren wichtigsten Positionen (Finanzen und Zykliker) noch immer ein hohes Potenzial und eine deutlich positive Performance. Erwähnenswert ist auch unser Exposure hinsichtlich einer Wiederbelebung einzelner besonders betroffener Sektoren (über die Position in der Branche Freizeit- und Reisesektor), die bereits im zweiten Quartal des Jahres 2021 aufgebaut wurden. Sie belasteten den Fonds im vergangenen Jahr leicht, könnte aber ein wichtiger Beitrag zur Wertentwicklung im Jahr 2022 sein, die bei einer Normalisierung der Gesundheitssituation eintreten sollte. Darüber hinaus ist die Gewichtung unserer defensiven Gewichtung weiterhin gering (ca. 15-20 % des Portfolios). Darüber hinaus bleibt die Gewichtung unserer defensiven Komponente gering (ca. 15-20% des Portfolios), was unsere Einschätzung widerspiegelt, dass der Zyklus in diesem Jahr weiterhin stark sein dürfte.
Wir sind weiterhin von dem hohen Erholungspotenzial des Value überzeugt, das sich in den kommenden Monaten materialisieren könnte. Die Normalisierung der Gesundheitslage sowie der Zinserhöhungen werden starke Performance-Treiber in 2022 sein.
Wenn der Ausbruch von Covid-19 in den Hintergrund tritt, werden sich die Anleger wieder auf auf die soliden Fundamentaldaten der Value-Titel und die die laufende Änderung der Geldpolitik konzentrieren. Der Anstieg der Realzinsen dürfte zu einer Rotation zugunsten von Value-Aktien führen und könnte zudem darüber hinaus ungünstige Auswirkungen auf Value-Aktien haben. Zyklische und Finanztitel, deren Bewertungen immer attraktiver werden, könnten sich stark erholen und zu Gewinnern werden.
Im Laufe des Jahres 2021 entwickelte sich der Fonds gut und erzielte eine Performance von 26,3%(7), was einer Outperformance von +3,6% gegenüber seinem Referenzindex, dem Euro Stoxx (mit reinvestierten Dividenden) bedeutet. Er konnte sich zudem außerordentlich gut in seinem Peer behaupten.
Die Outperformance ist größtenteils auf die Titelselektion zurückzuführen. Hauptsächlich stammten die Titel aus den Sektoren Energie (ENI), Bauwesen (Saint Gobain), Rohstoffe (Arcelor) und Automobilsektor (Stellantis und Daimler)(8).
Der positive Allokationseffekt aufgrund der Übergewichtung in Finanztitel half ebenfalls, doch auch hier trug die Titelselektion zur Wertentwicklung bei, so erzielten Unicredit und Société Générale(8) die besten Ergebnisse.
Letztendlich war es also unser fundamentaler Ansatz der es dem Fonds ermöglichte, 2021 eine überdurchschnittliche Wertentwicklung zu erzielen. Die ersten Tage des Jahres 2022, mit einer sehr starken Rotationsbewegung zugunsten des Value-Stil, scheinen unser Szenario zu bestätigen. Der R-co Conviction Equity Value Euro profitiert davon in vollem Umfang und weist eine YTD-Performance von 2,6% bis zum 10. Januar 2022 auf, was einer Outperformance von 4,1% zu seinem Referenzindex, dem Euro Stoxx entspricht.
Verfasst am Dienstag, 11. Januar 2022
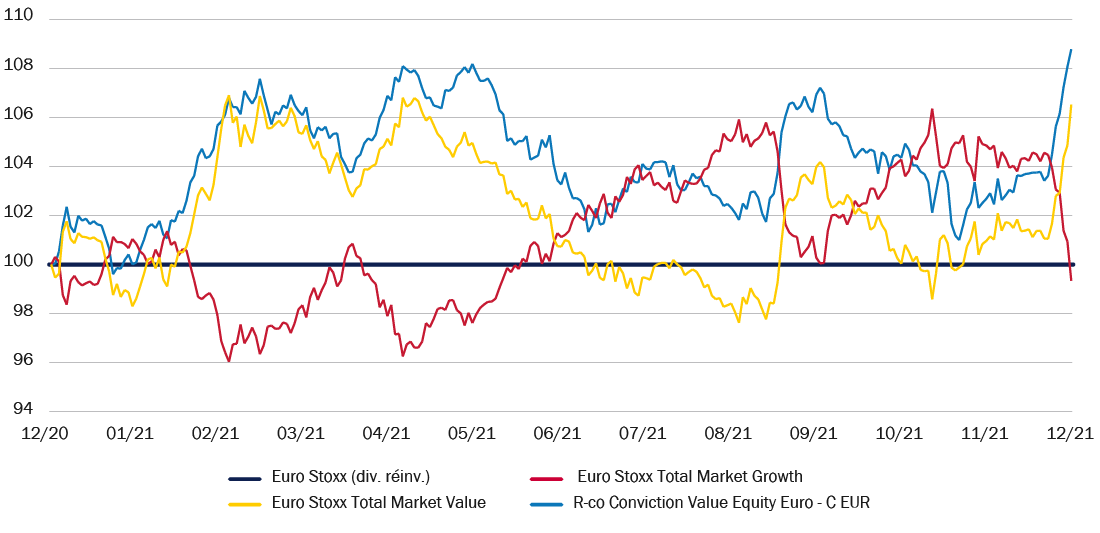
Referenzindex seit 31/12/2012: Euro Stoxx mit reinvestierten Dividenden.
Anmerkung: Basis 100 am 31.12.2020.
Quelle: Bloomberg, Rothschild & Co Asset Management Europa - 10/01/2022.
(1) Quelle: Bloomberg - Value SLVT Index, Growth SLGT Index Performance vom 31.12.2020 bis 31.12.2021.
(2) Quelle: OCDE, Januar 2022.
(3) Quelle: Natixis, Januar 2022.
(4) Quelle: Factset, Dezember 2021.
(5) Stellt keine Anlageberatung, Steuerberatung, Empfehlung oder Beratung seitens Rothschild & Co Asset Management Europe dar.
(6) Allokationen und Verteilungen, geographisch und sektoral, sind nicht festgelegt und können sich im Laufe der Zeit innerhalb der Grenzen des Prospekts ändern.
(7) Zum 31.12.2021 - Anteil C EUR.
(8) Stellt keine Anlageberatung, Steuerberatung, Empfehlung oder Beratung seitens Rothschild & Co Asset Management Europe dar.


