Anthony Bailly
Head of European Equity

Head of European Equity

European Equities Portfolio Manager
Der Paradigmenwechsel, den wir in unseren letzten Publikationen bereits erwähnt haben, ist nunmehr eine Realität: Das Umfeld schwacher Inflation, das Deflationsängste schürte und die Zinsen in negatives Terrain abstürzen ließ, ist von hohem Inflationsdruck abgelöst worden. Die Folge: ein starker Anstieg der Zinsen. Die Beschleunigung der Inflation und der damit einhergehende Zinsanstieg sind seit zwei Jahren für die Überperformance von Value-Aktien verantwortlich. In diesem Zeitraum überflügelte der Value-Stil den Eurostoxx-Index (mit Wiederanlagen der Dividenden) um mehr als 12%, der Growth-Stil sogar um über 16%(1), ungeachtet der Hausse- und Baissephasen des Marktes.
In den Sommermonaten wurde die Value-Thematik durch den vom Markt erwarteten Kurswechsel der US-Notenbank ab Anfang 2023 in Verbindung mit der Einschätzung, dass die Inflation in den USA ihren Höhepunkt erreicht habe, und durch die Verschlechterung der makroökonomischen Indikatoren in Mitleidenschaft gezogen. Doch die äußerst kompromisslose Rhetorik der Zentralbanker auf der Notenbankkonferenz in Jackson Hole hat für steigende Zinserwartungen gesorgt. Außerdem wurde bestätigt, dass die Bekämpfung der Inflation für die EZB und die Federal Reserve derzeit oberste Priorität bleibt. Beide Notenbanken dürften ihre Geldpolitik in den nächsten Monaten oder Quartalen weiter straffen, da die Inflation immer noch auf sehr hohem Niveau verharrt (8,3% in den USA und 9,1% in der Eurozone im August, gegenüber Inflationszielen von 2%)(1). Der robuste Arbeitsmarkt macht ihnen diese heikle Aufgabe nicht einfacher. Seit diesen Verlautbarungen haben Value-Titel trotz des Abwärtstrends der Märkte erneut eine Überperformance erzielt.
Ein weiterer Grund für den guten Lauf von Value-Aktien sind die soliden Fundamentaldaten. Die nicht abreißenden Gewinnmitteilungen, die einen konstanten Anstieg der Ergebnisse in den Value-Sektoren zeigen (Energie, Banken, Automobilindustrie usw.) und immer wieder die Erwartungen übertreffen, führen zu Aufwärtskorrekturen der Gewinne je Aktie. Anders als in früheren Abschwungphasen sind die Unternehmen dieser Sektoren dank besonders solider Bilanzen für die bevorstehende Zykluswende gut gerüstet.
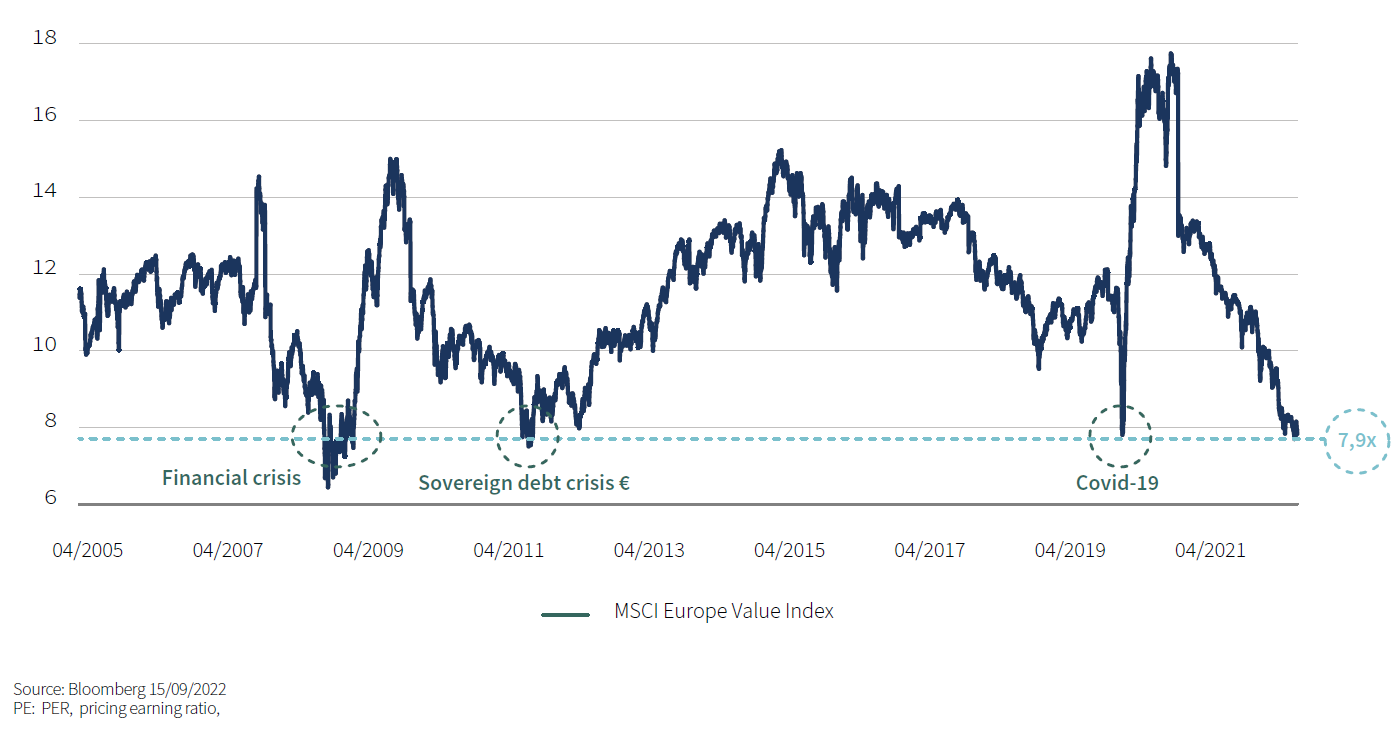
Diese Tatsache – in Verbindung mit dem Rückgang der Indizes – erklärt die historisch niedrigen Bewertungen des Value-Stils, die auf Niveaus der Jahre 2008 und 2020 gesunken sind (siehe Grafik), wodurch dieses Segment im Hinblick auf historische Aufschwungphasen besonders attraktiv wird.
Die durch den russischen Angriff auf die Ukraine verursachte Energiekrise ist wiederum der Auslöser der aktuellen Krise. Seit über 6 Monaten verschlimmert sie sich tagtäglich, spitzt sich infolge besonders ungünstiger klimatischer Bedingungen weiter zu (Dürre in Europa und in China) und erzeugt ein hohes Maß an Unsicherheit. Die Märkte, die seit Jahresbeginn in der jeweiligen lokalen Währung um 18% (EuroStoxx), 20% ( S&P 500) und 28% (Nasdaq)(1) abgestürzt sind, haben die Konjunkturverlangsamung jedoch bereits eingepreist, auch wenn mehrere wichtige Konjunkturindikatoren dies nicht bestätigen.
Bestimmte Branchen sind wie beispielsweise Industrie, Automobil und Bau (jeweils -26%, -20% und -18% seit Jahresbeginn) massiv abgestraft worden, während sich die defensiven Marktsegmente durch ihre erhöhte Widerstandskraft ausgezeichnet haben (Telekommunikation: -4%, Versicherungen: -9%, Versorgung: -13%)(2). Diese eindeutig defensive Positionierung des Marktes spiegelt die Erwartung einer bevorstehenden Konjunkturabschwächung wider, so dass der Bewertungsabschlag zwischen zyklischen und defensiven Aktien bereits höher ist als während der Covid-19-Krise und mit dem Niveau in der Finanzkrise von 2008 vergleichbar ist.
Die Unterperformance zyklischer Werte gegenüber defensiven Titeln entspricht einem PMI Composite(3)-Wert für die Eurozone von rund 47 Zählern. Dies bestätigt, das ein Teil der Rezession bereits in den Kursen eingepreist ist.
Daher stellt sich nunmehr die Frage, wie drastisch die bevorstehende Abschwächung ausfallen wird. Mehrere unterstützende Faktoren für die Nachfrage deuten darauf hin, dass eine gravierende Rezession vermeidbar ist:
1. Die europäischen Privathaushalte sparen weiter mehr als während der Covid-19-Pandemie, so dass sich die kumulierte Sparquote noch immer auf 7% des BIP(4) der Eurozone (11% in den USA) beläuft, was den Konsum angesichts einer möglichen Rezession stützen dürfte.
2. Angesichts der Energiekrise haben die Regierungen der Eurozone bereits ein Maßnahmenpaket in einer Größenordnung von 2% des BIP(4) zur Unterstützung der privaten Haushalte beschlossen, wobei die Deckelung der Energiepreise noch auf der Agenda steht.
China beispielsweise hat bereits zahlreiche Hilfsmaßnahmen (Zinssenkungen, fiskalische Stützungsmaßnahmen usw.) zur Ankurbelung der Nachfrage ergriffen. Ihr Effekt wird derzeit durch die Null-Covid-Politik neutralisiert, die die Konjunktur noch bremst, über kurz oder lang jedoch auslaufen wird. Die chinesische Pharmaindustrie hat alle Hebel in Bewegung gesetzt, um einen wirksamen Impfstoff zu entwickeln – ein Impfstoff von CSPC befindet sich derzeit in der klinischen Phase-3-Studie –, wobei vor Kurzem bekannt wurde, dass Gespräche zwischen Moderna und der chinesischen Regierung stattgefunden haben. Im Vorfeld des Parteitags der Kommunistischen Partei Chinas am 16. Oktober und angesichts der ersten Auslandsreise von Staatschef Xi Jinping seit Beginn der Pandemie bestehen kaum Zweifel, dass China alles aufbieten wird, um wieder wie im letzten Jahrzehnt die treibende Kraft der Weltwirtschaft zu werden.
Dieses Szenario ist derzeit zwar recht unwahrscheinlich, doch die Lösung des Ukraine-Konflikts könnte einen starken Katalysator für den Value-Stil darstellen, ähnlich wie die Ankündigung eines Impfstoffs durch Pfizer im November 2020. Dies entspricht natürlich nicht unserem zentralen Szenario, aber da die russische Armee an Boden verliert und die diplomatische Unterstützung von Wladimir Putin seitens Chinas und Indiens offenbar zu bröckeln beginnt, sollte diese Hypothese nicht völlig beiseite geschoben werden.
Trotz der derzeitigen makroökonomischen Unsicherheit sind für uns derzeit Banken und Energie noch immer die attraktivsten Marktsegmente. Auf diese beiden Sektoren entfallen die beiden höchsten Übergewichtungen in unseren Portfolios, und zwar aus den beiden folgenden Gründen:
1. Die KGVs befinden sich auf historischen Tiefständen;
2. Bei den Gewinnen je Aktie ist in den kommenden Quartalen noch Aufwärtspotenzial vorhanden, während das Risiko einer Verschlechterung sehr niedrig ist.
Bei den Banken mit ihrer inzwischen beispiellos hohen Kapitalausstattung schlagen die steigenden Zinsen in Form von höheren Zinsmargen erst jetzt auf die Ergebnisse durch. Ferner stellen die während der Covid-19-Krise gebildeten und nicht aufgelösten Rückstellungen einen Puffer im Falle steigender Risikokosten dar, die durch eine Eintrübung des makroökonomischen Umfelds entstehen könnten.
Folglich unterscheidet sich dieses Umfeld deutlich von früheren Zykluswenden wie die Finanzkrise (schwache Bilanzen und sinkende Zinsen) oder die Covid-19-Krise (sinkende Zinsen), die den Bankensektor extrem hart getroffen hatten.
Im Energiesektor ist die Lage an den Öl- und Gasmärkten noch immer sehr kritisch. Der Umbau der europäischen Gasversorgung wird mehrere Jahre in Anspruch nehmen, wodurch das Angebot zumindest auf kurze Sicht begrenzt bleibt. Der Preis pro Barrel dürfte trotz eines potenziellen Rückgangs der Nachfrage auf hohem Niveau verharren und wird vor allem durch die Umsetzung der Sanktionen gegen russische Ölexporte (z.B. insurance ban) gestützt.
Zahlreiche andere Faktoren erhöhen die angespannte Angebotslage weiter: Absicht der OPEC, ein hohes Preisniveau zu sichern (dies war die Message der Septembersitzung, auf der die erste Produktionskürzung seit zwei Jahren beschlossen wurde), Ersatz von Öl und Gas, niedrige Lagerbestände der OECD, besonders niedrige Überkapazitäten, die seit fast zehn Jahren niedrigen Erschließungsinvestitionen, politische Spannungen im Irak und Nichtzustandekommen einer schnellen Einigung mit dem Iran. Die Öl- und Gaspreise dürften daher auf höheren Niveaus als in den Modellen der Analysten prognostiziert verharren und die Cash-Überschüsse auf einem außergewöhnlich hohen Niveau bleiben. Dies wird die Rendite der Aktionäre und die Investitionen in die Energiewende beflügeln (und zu einer Verringerung des Bewertungsabschlags führen).
Mit Ausnahme dieser beiden Sektoren ist eine zyklischere Positionierung des Portfolios unserer Ansicht nach aus folgenden Gründen verfrüht:
1. Die Frühindikatoren verschlechtern sich weiter;
2. die Inflation droht zu einem hartnäckigen Phänomen zu werden;
3. das Ausmaß der Energiekrise hängt von der Härte des kommenden Winters in Europa ab.
Trotz unserer relativ vorsichtigen Einschätzung der makroökonomischen Rahmenbedingungen der kommenden Wochen und Monate sind wir uns bewusst, dass die Bewertung zyklischer gegenüber defensiven Werten einen historischen Tiefpunkt erreicht hat.
Falls die Verschlechterung der Einkaufsmanagerindizes anhält und die Kurse zyklischer Werte erneut unter Druck geraten, könnten wir in den kommenden Monaten wohl wieder in bestimmte Sektoren investieren, aus denen optimistischere Signale kommen. Dies trifft beispielsweise auf den Automobilsektor zu, dessen Volumina vor allem aufgrund der Halbleiterknappheit auf einem Tiefpunkt angelangt sind: Der US-Markt ist seit Mai 2021 um 26% gesunken(5), während sein europäisches Pendant gegenüber dem Höchststand im August 2018 35% eingebüßt hat(5). Nach der spürbaren Verbesserung der Lieferketten ist seit einigen Monaten eine Erholung der Volumina vor dem Hintergrund eines stetig wachsenden Auftragsbestands zu beobachten. In geringerem Maße gilt dies auch für den Bereich ‚Freizeit‘ und ‚Reisen‘, da der Flugverkehr laut IATA noch immer 25% unter dem Niveau vor der Covid-19-Krise liegt(6).
Auf kurze Sicht ist eine ungewöhnliche Dekorrelation zwischen der Wertentwicklung von Value-/Growth-Werten und dem Zinsniveau zu beobachten.
Grund für diese Dekorrelation ist die befürchtete Konjunkturverlangsamung, die der Markt für 2023 einpreist und die das bereits erwähnte zyklische Segment der Value-Sektoren belastet. Man muss jedoch bis Februar 2014 zurückgehen, um auf eine Bund(7)-Rendite zu stoßen, die mit dem derzeitigen Niveau vergleichbar ist. Die Outperformance von Wachstumswerten seit dieser Zeit beläuft sich auf fast 50%(8) – eine gewaltige Differenz, die es aufzuholen gilt. Dies bietet darüber hinaus eine Gelegenheit, sich in diesem Thema erneut zu positionieren und vom Beginn des Paradigmenwechsels zu profitieren.
Über einen längeren Zeitraum betrachtet, können wir momentan eine anormale Niedrigzinsphase infolge der großzügigen Liquidität, mit der die Zentralbanken die Märkte in den letzten zehn Jahren geflutet haben, ausschließen. Wir sind davon überzeugt, dass sich die Inflation nach Abschluss der geldpolitischen Normalisierung (einschließlich der derzeitigen Straffung und eines anschließenden geldpolitischen Kurswechsels) auf einem höheren Niveau als in den letzten zehn Jahren stabilisieren wird. Dahin gehen im Übrigen auch die 10-jährigen Inflationserwartungen von inflationsindexierten Anleihen, die in zwei Jahren in den USA von 1,6% auf 2,4% und in Europa von 0,7% auf 2,4% gestiegen sind(8).
In Bezug auf die großen Herausforderungen, mit denen unsere Volkswirtschaften zu kämpfen haben, wird der strukturelle Inflationsdruck vor allem durch folgende aktuelle Probleme angeheizt:
1. Zunehmende Umweltauflagen, die beispiellose Investitionen und einen hohen Rohstoffeinsatz erfordern;
2. Auswirkungen der Deglobalisierung infolge der Umstrukturierung von Lieferketten, Standortverlagerungen und des Umbaus der Energiemärkte;
3. politische Entwicklungen in den westlichen Ländern, die notwendige Verringerung der Ungleichheit und Eindämmung des Populismus, was Geringverdienenden zugute kommen und eine Angleichung der Löhne und Gehälter von Männern und Frauen bewirken dürfte.
Anders als in den letzten zehn Jahren, als die Zentralbanken gegen die Deflationsdruck kämpften, ist ihre zukünftige Priorität wohl der Kampf gegen den Inflationsdruck. Deshalb dürften sich auch die Zinsen auf höheren Niveaus stabilisieren als in der Dekade von 2010-2020. Auch wenn die Covid-19-Pandemie den Zeitpunkt des Paradigmenwechsels in der Zinspolitik markiert hat, ist der Inflationsdruck die treibende Kraft.
Dieser Paradigmenwechsel beendete die Serie von Zinssenkungen und leitet das neue Inflationsregime ein – er bedeutete aber auch das Ende der Unterperformance von Value- gegenüber Wachstumstiteln.
Mit Blick auf die Anlagestile muss sich das kommende Jahrzehnt an den großen Herausforderungen messen lassen, die unsere Volkswirtschaften bewältigen müssen. Wir sind davon überzeugt, dass sich der Inflationsdruck aufgrund dieser Herausforderungen stark verdichten wird, so dass eine erneute Positionierung im Anlagestil ‚Value‘ jetzt sehr sinnvoll ist.
Redaktionsschluss: 22. September 2022