
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
Das zweite Quartal des Jahres war von neuen Rekordständen an den Aktienmärkten geprägt. Der S&P 500 lag Ende Juni in Dollar gerechnet 14,4% im Plus, während der Euro Stoxx 50 und der Nasdaq 14,4% bzw. 12,5% zulegten(1). Chinas Wachstum hat sich nach verstärkter Regulierung und einer strafferen Geldpolitik etwas verlangsamt. Die härtere Gangart der Partei ist auf ihre 100-jähriges bestehen zurückzuführen und soll Stärke zeigen.
Was die Pandemie betrifft, so schreitet die Impfung voran und bis heute haben 24% der Weltbevölkerung mindestens eine Impfdosis gegen Covid-19 erhalten. Diese eher vielversprechende Zahl muss jedoch relativiert werden, da nur 1% der Einwohner von Ländern mit niedrigem Einkommen mindestens eine Dosis erhalten haben. Die Herausforderung, die ärmsten Länder zu impfen, wird durch das Auftreten verschiedener Varianten verschärft. Die Virusvarianten verursachen selbst in Ländern mit hoher Durchimpfungsrate, wie Israel oder Großbritannien, einen Anstieg der Neuerkrankungen.
Gleichzeitig unterstützen die verschiedenen Konjunkturprogramme der Regierung weiterhin die Erholung. In den Vereinigten Staaten scheint es Joe Biden nach wochenlangen Verhandlungen gelungen zu sein, eine parteiübergreifende Einigung über seinen mehr als 1.000 Milliarden Dollar teuren Infrastrukturplan erzielt zu haben. Es ist bemerkenswert, dass der Infrastrukturplan nicht durch eine von den Republikanern abgelehnte Steuererhöhung finanziert wird, sondern durch eine verstärkte Kontrolle der Steuererfassung. In Europa fließen ab Juli die Summen des 750 Milliarden Euro umfassenden Konjunkturprogramms in die verschiedenen Volkswirtschaften der begünstigten Mitgliedsländer. Obwohl der Prozess ein Jahr brauchte, um in Bewegung zu kommen (die Vereinbarung zwischen den Mitgliedsländern stammt aus dem vergangenen Juli), ist er nun wirksam und sollte sich als solide Unterstützung für die wirtschaftlichen Erholung der Euro-Zone erweisen.
Die Zentralbanken scheinen dennoch allmählich den Weg der Normalisierung einzuschlagen. In China hat die PBOC bereits vor dem Zyklus eine Straffung der Geldpolitik eingeleitet. Die Fed ihrerseits setzt ihren Spagat zwischen akkommodierender Politik und den Inflationssorgen der Märkte fort. Das FOMC(2) hat auf seiner letzten Sitzung einen deutlicheren(3) Ton angeschlagen und rechnet nun mit zwei Zinserhöhungen bis 2023. Zudem wurden die Inflationsprognosen nach oben korrigiert und sollten bis Ende 2021 3,4% erreichen. In Europa bleibt die EZB aufgrund des Rückstands einzelner Regionen gegenüber den beiden anderen oben genannten Zentralbanken die entgegenkommendste Zentralbank. Christine Lagarde erklärte vor kurzem, dass eine Straffung der Geldpolitik verfrüht wäre und ein Risiko für die laufende wirtschaftliche Erholung und die Inflationsaussichten darstelle.
[1] Quelle: Bloomberg, 30.06.2021.
[2] Federal Open Market Committee, ein Gremium der US-Notenbank.
[3] Positionierung zu Gunsten einer weniger expansiven Geldpolitik..
In diesem Zusammenhang hatte der R-co Valor Ende Juni eine Netto-Aktienquote von 84%. Im zweiten Quartal trugen die Sektoren Bergbau und Technologie am meisten zur Performance bei. Der Bergbausektor profitierte von der Explosion der Rohstoffpreise und insbesondere von dem starken Interesse der Investoren an Kupfer. Die Flaute bei den US-Zinsen verschaffte den Technologiesektor im Berichtszeitraum eine Verschnaufpause. Am schlechtesten schneidet dagegen der Leisure/Dienstleistungssektor ab, der unter der Entwicklung der COVID 19 Varianten und möglichen Grenzschließungen leidet.
Gewinnmitnahmen wurden bei zyklischen(4) Titeln getätigt, die sich während des zweiten Quartals und seit Jahresbeginn besonders gut erholt haben. Außerdem wurden bei einigen Bergbauunternehmen getätigt, die von der Erholung der Nachfrage angesichts einer wieder steigenden Produktion profitierten. Im Energiesektor wurde Canadian Natural Resources reduziert und Suncor vollständig verkauft. Die OPEC+(5) lässt trotz einer allmählichen Steigerung ihrer Produktion einen Teil ihrer Reserven vorerst ungenutzt. IBM wurde nach dem letzten Rebound der Aktie vollständig verkauft. Bei ABB wurden nach der Veröffentlichung der Zahlen, die besser als erwartet ausfiehlen, am Rande Gewinnmitnahmen getätigt. Die Zurückhaltung der chinesischen Behörden und die Verschärfung des regulatorischen Umfelds, ermöglichten uns Positionen mit soliden Fundamentaldaten (Ping An, New Oriental Education, Kingsoft usw.) taktisch weiter aufzubauen. Auch die Position in den Flugzeughersteller Airbus haben wir gestärkt, der Titel scheint für die Erholung besonders gut aufgestellt und noch weit von seinem Vorkrisenniveau entfernt. Darüber hinaus wurde eine neue Position aus dem Tech-Sektor ins Portfolio aufgenommen: MercadoLibre. Ein lateinamerikanisches E-Commerce-Unternehmen, welches als Auktions- und Kleinanzeigenportal startete und sich mit dem Geschäftszweig MercadoPago sich zu einer führenden Micropayment-Plattform weiter entwickelte.
Vorerst halten wir unser Engagement in zyklischen Aktien aufrecht, während wir weiter taktisch reduzieren, um Gewinnmitnahmen zu erzielen. Wir haben den Fonds weiterhin gegen die drohende Inflation positioniert, vor allem durch sein Engagement in Rohstoffe. Unser Engagement in Finanzwerten sollte sich positiv auf ein After-Corona Szenario auswirken, welches von Ankündigungen umfangreicher Aktienrückkäufe und erheblicher Dividendenerhöhung begleitet wird. Unsere Ländergewichtung auf Europa, die auf dem höchsten Stand seit 10 Jahren liegt, erscheint uns angemessen, da wir von der Region in den kommenden Monaten eine positive Entwicklung erwarten.
Was können wir in den kommenden Monaten sonst noch erwarten? Die Liquiditätsspritze der verschiedenen Konjunkturprogramme sollte in die betroffenen Volkswirtschaften fließen und auf globaler Ebene damit auch den Handel stärken. Aus makroökonomischer Sicht werden die Gewinnerwartungen weiterhin nach oben korrigiert, wobei in Europa +50% und in den USA +35% erwartet werden. Das Hauptrisiko scheint nach Ansicht der Anleger weiterhin die Inflation zu sein. Sollte diese weiter steigen, könnte dies die FED dazu bringen, schneller als erwartet weitere Zinserhöhungen anzusetzen und auch die EZB wäre irgendwann gezwungen, nicht mehr länger an ihrer lockeren Geldpolitik festhalten zu können. Wir beobachten außerdem die immer neuen Covid-19 Varianten, die uns weiterhin Anlass zur Sorge bereiten.
[4] Zyklische Aktien sind Aktien die stark mit den Wirtschaftszyklen korrelieren. Sie profitieren daher stark von Aufschwung- und Expansionsphasen, sind aber auch die ersten, die von einer wirtschaftlichen Abschwächung betroffen sind.
[5] Organisation der erdölexportierenden Länder plus deren Partnerländer.
[6] Möglichkeit, einen Basiswert zu einem vereinbarten Datum und Preis zu verkaufen
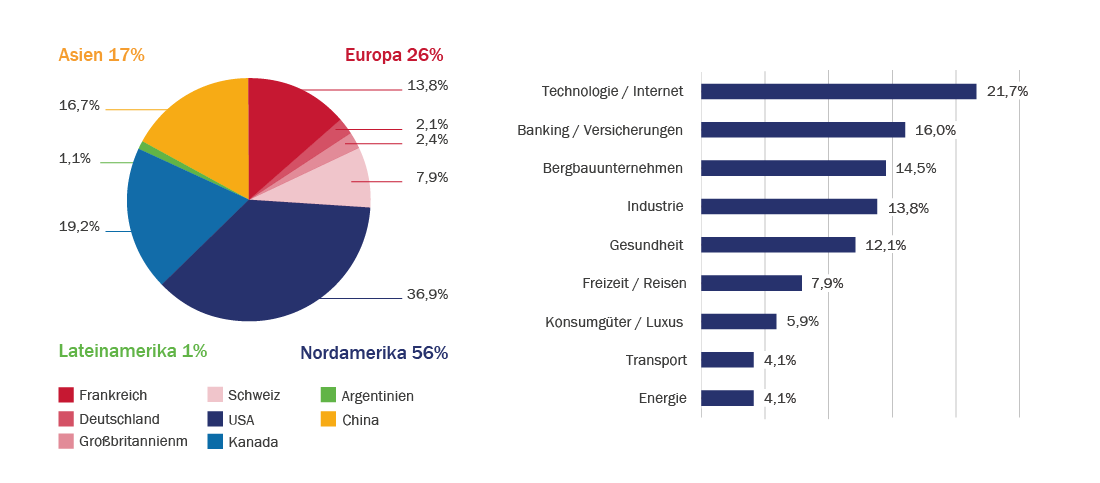
Quelle: Rothschild & Co Asset Management Europe, 30/06/2021
Die Merkmale des Portfolios sind nicht festgelegt und können sich im Laufe der Zeit innerhalb der Grenzen des Fondsprospekts ändern.


