
 |
 |
 |
|
Yoann Ignatiew |
Charles-Edouard Bilbault |
Emmanuel Petit |
|
Co Fondsmanager R-co Valor & R-co Valor Balanced |
Co Fondsmanager R-co Valor |
CCo Fondsmanager R-co Valor & R-co Valor Balanced & Verantwortlicher für Rentenfonds |
Die durch die Corona-Pandemie verursachten globalen Beschränkungen führten zu einer der schnellsten Rezessionen in der Geschichte. Gleichzeitig haben die außergewöhnlichen Maßnahmen der Regierungen und Zentralbanken die Weltwirtschaft auf den Kopf gestellt, sodass das zweite Quartal 2020 zu einer Phase der Markterholung werden konnte.
Der MSCI World All Countries, der sowohl Industrie- als auch Entwicklungsländer umfasst, konnte während seiner Korrektur zwei Drittel bis Ende Juni wiedergutmachen. Der Index war zwischen Ende Februar und Anfang März um 34 % gefallen. Die Erholung der Volkswirtschaften erfolgt jedoch in einer uneinheitlichen Abfolge. China hat noch vor Europa und den Vereinigten Staaten seine Wirtschaftstätigkeit in vollem Umfang wieder aufgenommen und könnte zum Jahresende 2020 ein BIP-Wachstum von rund 2 % verzeichnen. Der CSI 300 Index der größten Marktkapitalisierungen der Börsen in Shanghai und Shenzhen verzeichnete seit Jahresbeginn eine durchweg positive Wertentwicklung (+ 16 % bis Anfang Juli).
In Europa lag der kombinierte Einkaufsmanager-Index (Composite PMI) im Juni bei 48,5 und damit nahe der Schwelle von 50, über der er eine steigende Produktion widerspiegeln würde. Zur Erinnerung: Im April lag er bei 13,5 und damit auf dem niedrigsten Stand seit Beginn der Umfrage 1998. Auch innerhalb Europas zeichnen sich Unterschiede ab. Der deutsche Aktienmarkt Dax verlor im Vergleich zu seinen Nachbarländern mit -7,08 % im ersten Halbjahr deutlich weniger als der Euro Stoxx 50 mit -13,65 %. Dies lässt sich hauptsächlich durch: ein effektives Management der Epidemie in Deutschland, unterstützt durch mehr Krankenhauskapazitäten im Vergleich zu anderen Ländern und durch beispiellose Maßnahmen der Regierung erklären.
In den Vereinigten Staaten ist die Situation aufgrund des unkontrollierten Ausbruchs der Epidemie äußerst instabil. Und dies trotz der makroökonomischen Daten, die auf eine Erholung insbesondere bei den Arbeitslosenzahlen hindeuten (im Mai fast 15 %, nun auf 11,1 % gesunken). Tatsächlich erleben derzeit 40 der 50 Staaten ein Wiederaufflammen neuer Fälle.
R-co Valor
Innerhalb des R-co Valor Portfolios wurde das Aktienexposure seit Ende März von 89 % auf bis zu 70% reduziert und anschließend schrittweise wieder auf 82 % Ende Juni angehoben. Während der gesamten Aufwärtsbewegung der Indizes wurde eine Strategie der Gewinnmitnahmen umgesetzt. Chinesische Technologieaktien, wie beispielsweise Vipshop, die sowohl absolut als auch relativ gesehen eine positive Entwicklung verzeichneten, haben wir eine Deckelung der Position eingeführt. Im Gesundheitssektor reduzierten wir unsere Position in Gilead Sciences, nachdem die Aktie nach Zulassung des COVID-19-Therapeutikums Remdesivir deutlich zugelegt hatte. Insgesamt bleibt das Exposure des Fonds in diesem Sektor dennoch stabil.
Gewinne wurden auch beim Goldminengeschäft erzielt, wobei das Thema vom erneuten Interesse breit diversifizierender Anleger profitierte. Sein Status als sicherer Hafen in Verbindung mit Realzinsen im negativen Bereich macht den Sektor wieder zu einer attraktiven Geldanlage.
Andererseits legten bestimmte Aktien zu, die bis dahin unter Druck gekommen waren. Durch diese Investments konnten wir die Allokation von zyklischen Werten bei etwa 36 % stabil halten und so eine Verwässerung durch einfache Markteffekte vermeiden. Über LVMH wurde auch der Luxussektor gestärkt. Es wurden auch neue Investments initiiert, insbesondere im Freizeit-/Reise-Sektor mit der Einführung von Royal Caribbean Cruises und Walt Disney.
Die Volatilität an den Märkten dürfte aufgrund des Risikos einer „zweiten Welle“ und möglicher neuer Lockdowns sowie der bevorstehenden US-Wahlen anhalten. In Umfragen zur Präsidentenwahl liegt Joe Biden derzeit mehr als 10 Punkte vor dem Amtsinhaber Donald Trump. Die Übernahme des Senats durch die Demokraten zusätzlich zum Repräsentantenhaus würde einen echten Wendepunkt in der politischen Landschaft Amerikas markieren.
Darüber hinaus wird die Mitte Juli beginnende Berichtssaison der Unternehmen ein Trendindikator sein: Investoren prüfen die Fähigheit der Unternehmen, bis zum Ende des Jahres planen zu können.
R-co Valor: Aufteilung des Portfolios nach Regionen und Themen
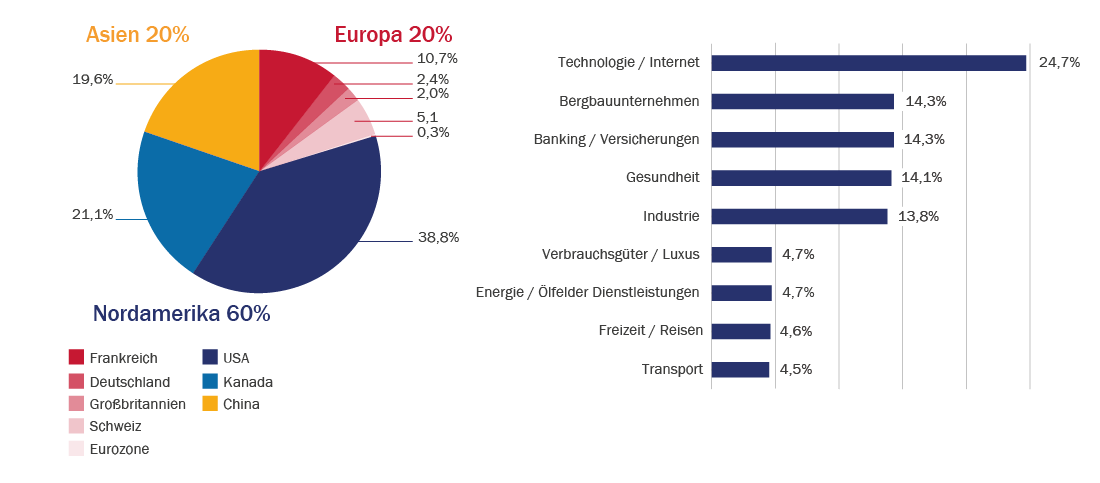
Quelle: Rothschild & Co Asset Management Europe, 30/06/2020.
Portfoliomerkmale sind nicht statisch und können sich im Zeitverlauf ändern.
R-co Valor Balanced
Portfolio-Allokation
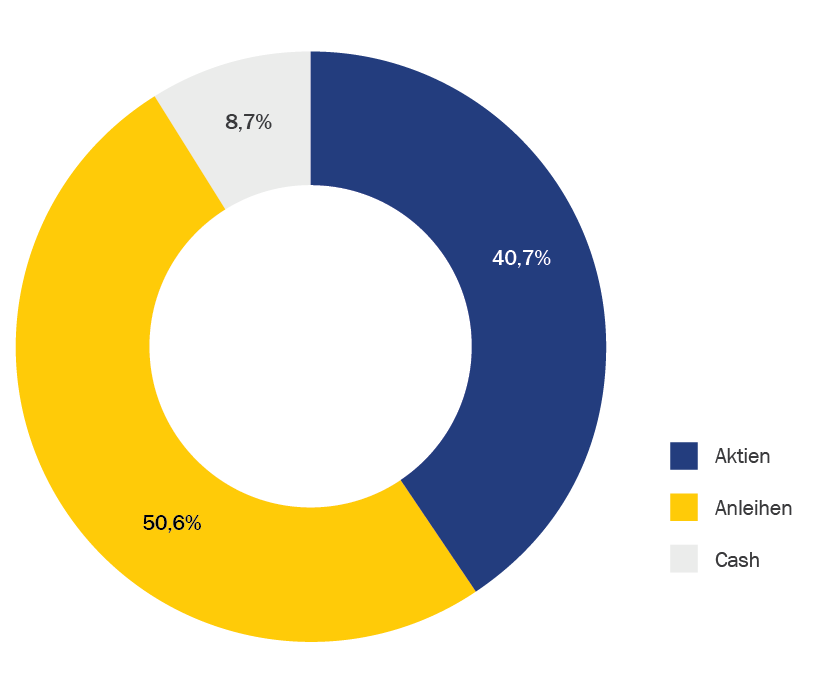
Am Ende des ersten Quartals war der Fonds mit einem Aktienanteil von fast 43 % und einem Anleihenanteil von 45 % des Nettovermögens eher konservativ positioniert. Im zweiten Quartal wurde die Aktienallokation im Rahmen einer Gewinnmitnahmestrategie auf 41 % reduziert. Die Anleihenallokation wurde auf 50 % erhöht, wobei von einem besonders aktiven Markt profitiert wurde.
R-co Valor Balanced: Breakdown auf Anlageklassen
Quelle: Rothschild & Co Asset Management Europe, 30/06/2020.
Portfoliomerkmale sind nicht statisch und können sich im Zeitverlauf ändern.
Aktienanteil
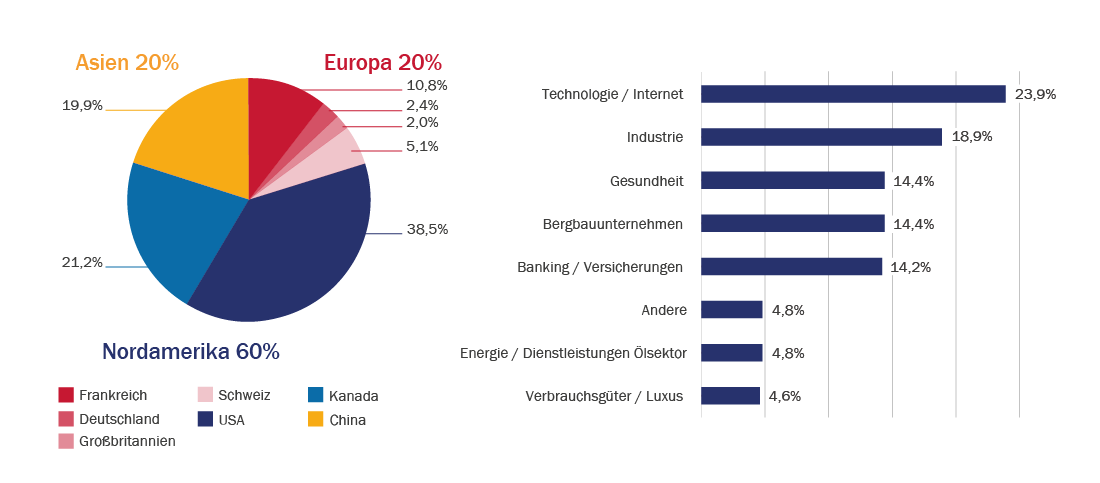
Die drei Hauptsektoren des Aktienanteils sind Technologie-, Bergbau- und Bank-/Versicherungsaktien. Dies sind auch die drei Themen, die im zweiten Quartal des Jahres am stärksten zur Performance des Fonds beigetragen haben.
Der Technologiesektor scheint seinen Einbruch im Februar und März sowohl in China als auch in den Vereinigten Staaten vollständig überwunden zu haben, mit einer Performance seit Jahresbeginn von +17,8 % für den NASDAQ Golden Dragon China Index und +12,1 % für den NASDAQ. Auch Bank- und Versicherungsaktien profitierten vom erneuten Anlegerinteresse, nachdem sie im ersten Quartal zu den am stärksten unter Druck geratenen Wertpapieren gehörten. Was Bergbauaktien anbelangt, so wurde der Sektor von Goldaktien angetrieben, die auch weiterhin vom Gewinnwachstum profitieren werden.
Mit dem Aktienanteil, der derzeit auf 41 % reduziert ist, positionieren wir uns für eine Erholung, insbesondere durch die Aufnahme von Konsumwerten in das Portfolio im ersten Quartal.
R-co Valor Balanced: Geographische und sektorale Aufteilung der Aktienallokation
Quelle: Rothschild & Co Asset Management Europe, 30/06/2020.
Portfoliomerkmale sind nicht statisch und können sich im Zeitverlauf ändern.
Anleihenanteil
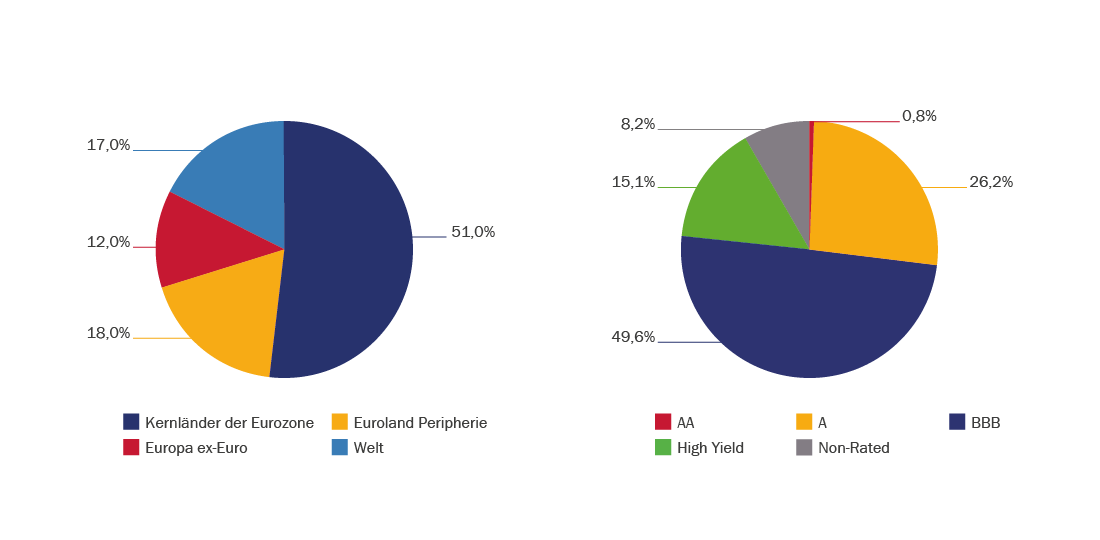
Der Primärmarkt ist seit Jahresbeginn äußerst dynamisch, trotz einer fast dreiwöchigen Pause im März. Die Interventionen der wichtigsten Zentralbanken haben dazu beigetragen, den Geld- und Anleihenmärkten Liquidität zuzuführen. Das Volumen der Investment-Grade-Emissionen in Europa belief sich bis Ende Juni auf 305 Milliarden Euro, was einem Anstieg von 65 % gegenüber dem Vorjahr entspricht . Nach einigen Monaten des Stillstandes kam es im Juni auch wieder zu ersten High-Yield-Emissionen.
Wir sehen eine Fortsetzung des im Mai beobachteten Trends, dass Emittenten angesichts der Unsicherheit im Zusammenhang mit der Epidemie ihre Liquidität erhöhen wollen. Das Ausfallrisiko hat zugenommen, betrifft aber hauptsächlich Emittenten mit sehr niedrigem Rating und scheint bereits in die Bewertungen eingeflossen zu sein. Darüber hinaus dürften die von den Regierungen und Zentralbanken durchgeführten Maßnahmen diesen Trend abmildern.
Seit Ende März haben wir unsere Investments auf Emissionen mit attraktiven Renditen ausgerichtet. Insbesondere haben wir uns in Investment-Grade-Titeln aus dem Primärmarkt positioniert. Gleichzeitig haben wir versucht, das Zinsrisiko durch Gewinnmitnahmen bei Kreditderivaten und durch den Verkauf oder die Reduzierung bestimmter High-Yield-Positionen zu verringern.
R-co Valor Balanced: Geographische und Rating-Aufteilung der Rentenallokation
Quelle: Rothschild & Co Asset Management Europe, 30/06/2020.
Portfoliomerkmale sind nicht statisch und können sich im Zeitverlauf ändern.
Find all the information available on the fund: R-co Valor
Find all the information available on the fund: R-co Valor Balanced
1 Source: Bond Radar, S&P LCD, Morgan Stanley Research, July 2020.


