
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

General Partner, Head of Fixed Income

Global Equities Portfolio Manager
Die Aktienmärkte beendeten das Jahr trotz der Nachrichten über die Omicron-Variante mit einer überwiegend positiven Bilanz. Der MSCI All Country World Index legte in diesem Jahr um 16,80 % zu, vor allem in den USA (der S&P 500 stieg um +26,9% in Dollar) und Europa (Euro Stoxx 50 um +21% in Euro) sahen wir positive Entwicklungen an den Aktienmärkten. Die Schwellenländer (MSCI Emerging -4,6 %)(1) litten jedoch unter dem starken Inflationsdruck und staatliche Unterstützungsmaßnahmen der lokalen Regierungen waren in vielen Fällen eher begrenzt.
Leidgeprüfte Investoren verarbeiteten die Nachrichten über die Omicronvariante schneller als bei vorherigen Varianten. Die neue Variante scheint sehr ansteckend zu sein und selbst Doppelt-Geimpfte und Geboosterte stecken sich leichter an, als bei vorherigen Varianten.
Aber es gilt auch hier: Die meisten infizierten Personen haben nur leichte Symptome und die Impfstoffe scheinen auch hier, Schutz vor schwereren Krankheitsverläufen zu bieten. Viele Investoren sehen daher Omicron weniger als echte Bedrohung der öffentlichen Gesundheit, sondern als zusätzlichen Inflationstreiber, vor allem weil weitere Schwierigkeiten in Lieferketten und Handel zu erwarten sind.
Die Zentralbanken ändern derweil eine nach der anderen ihre Haltung und zielen auf eine schrittweise Normalisierung hin. Die Fed zum Beispiel kündigte im Dezember bereits eine Beschleunigung ihres Tapering-Prozesses(2) an; die BoE(3) hob überraschend ihren Leitzins auf 0,25 %(4) an; und die EZB(5) kündigte das Ende ihrer PEPP-Käufe mit Wirkung vom März 2022 an.
Trotz ihrer Nervosität vor jeder Zentralbanksitzung, scheinen sich die Marktteilnehmer damit abgefunden zu haben, mit weniger Liquidität zu leben. Dennoch behalten sie Zinserhöhungen, vor allem in den USA, genau im Blick, wo eine frühere und noch einschneidendere Zinserhöhung im Raume steht. Diese Zinsanhebung könnte eine der größten Marktrisken des Jahres 2022 darstellen.
In China war nach der Sitzung der Partei, ein deutlicher Wandel zu beobachten. Die Kommunistische Partei Chinas ließ verlauten, dass sie über die Schwäche der Binnennachfrage besorgt ist.
Infolgedessen wurde der Mindestrücklagensatz der Banken gesenkt, wodurch 188 Milliarden Dollar an Liquidität(6) freigesetzt wurden. Darüber hinaus lagen die Schwerpunkte auf einem nachhaltigen Wachstum und auf der Unterstützung des Binnenkonsums, was zu einer relativen Beruhigung der identifizierten Riskioparameter führte.
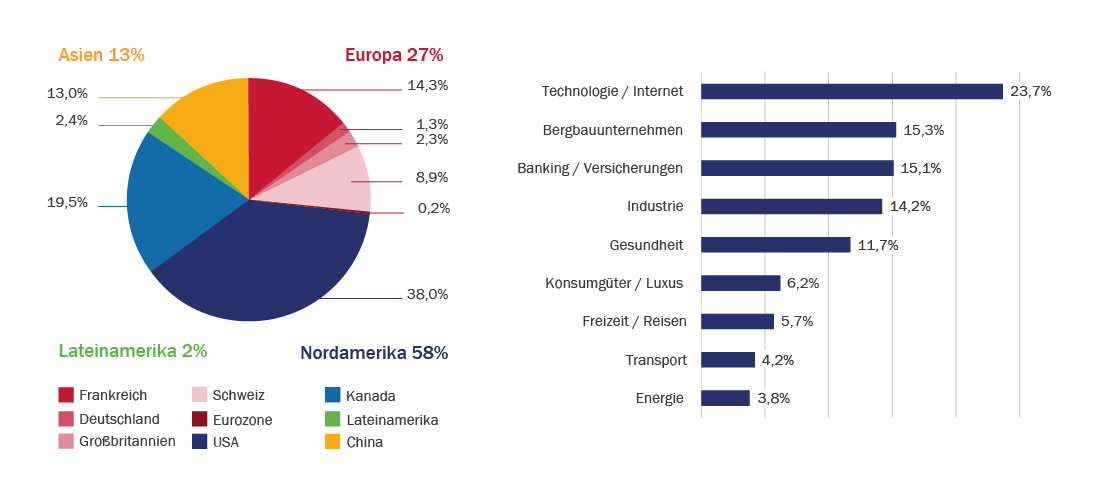
Der Bergbausektor trug im vergangenen Quartal am meisten zur Performance bei. Zwei Bereiche sind hier besonders hervorzuheben, Goldmining, welcher vor allem durch die Übernahme von Pretium durch Newcrest vorangetrieben wurde und die diversifizierteren Bergbausektoren, die wir hauptsächlich mit zwei Titeln abbilden Ivanhoe Mines und Teck Resources. Diese Produzenten von Kupfer und anderen Metallen, gehörten zu den fünf größten Gewinnern, die von den hohen Mineralienpreisen profitierten.
Chinas Beschränkungen und seine “Null-Covid”-Politik haben den Sektor der Freizeitdienstleistungen hart getroffen und er war neben dem Technologiesektor der Sektor, der am schlechtesten abschnitt. Der Fonds stockte einige Positionen opportunistisch auf, während einige zyklischsten Werte reduziert wurden. Bei einigen Titeln wurden Gewinne mitgenommen, insbesondere bei Rohstoffen (Canadian Natural Resources), dem verarbeitenden Gewerbe (Bombardier) und Finanzwerten (Capital One). Unser Engagement im Luxussektor wurde nach seiner Performance im Quartal ebenfalls reduziert. Tech-Aktien (Alibaba und Uber), sowie europäische Industriewerte wie Alstom(7) haben wir strategisch aufgestockt.
Inflation und Zentralbankpolitik stehen an der Spitze der Liste der Herausforderungen, die wir für 2022 identifiziert haben. Über die bloße Normalisierung der Geldpolitik, kristallisieren sich immer mehr die Befürchtungen über das Tempo der Leitzinserhöhungen heraus. Während Jerome Powell seinen Drahtseilakt bisher gut gemeistert zu haben scheint, könnte eine schneller als erwartete Zinserhöhung die Konjunkturerholung erheblich beeinträchtigen.
Es sind jedoch auch einige Faktoren im Spiel, die die Aktienmärkte in den kommenden Monaten unterstützen könnten, angeführt von makroökonomischen Veröffentlichungen, die einmal mehr überraschend stark ausfielen. Außerdem sind die Regierungen weiterhin stark eingebunden und die Auszahlungen aus internationalen Konjunkturprogrammen werden weiterhin die Wirtschaften stützen. Hinzu kommen die überschüssige Liquidität der US-Haushalte und die Entschlossenheit der Unternehmen, ihre Lagerbestände wieder aufzustocken. Wir beobachten die Unternehmensergebnisse des vierten Quartals 2021, denn sie könnten ebenfalls für positive Impulse sorgen.
Stand 7. Januar 2022
(1) Quelle: Bloomberg, 31/12/2021.
(2) Tapering bezeichnet die schrittweise Reduzierung der von den Zentralbanken betriebenen geldpolitischen Lockerung.
(3) Bank of England.
(4) Quelle: Bank of England, 31/12/2021.
(5) Europäische Zentralbank
(6) Quelle : Goldman Sachs, 07/12/2021.
(7) Dies stellt keine Anlageberatung, Steuerberatung, Empfehlung oder Beratung seitens Rothschild & Co. Asset Management Europe dar.
Quelle: Rothschild & Co Asset Management Europe, 31/12/2021.
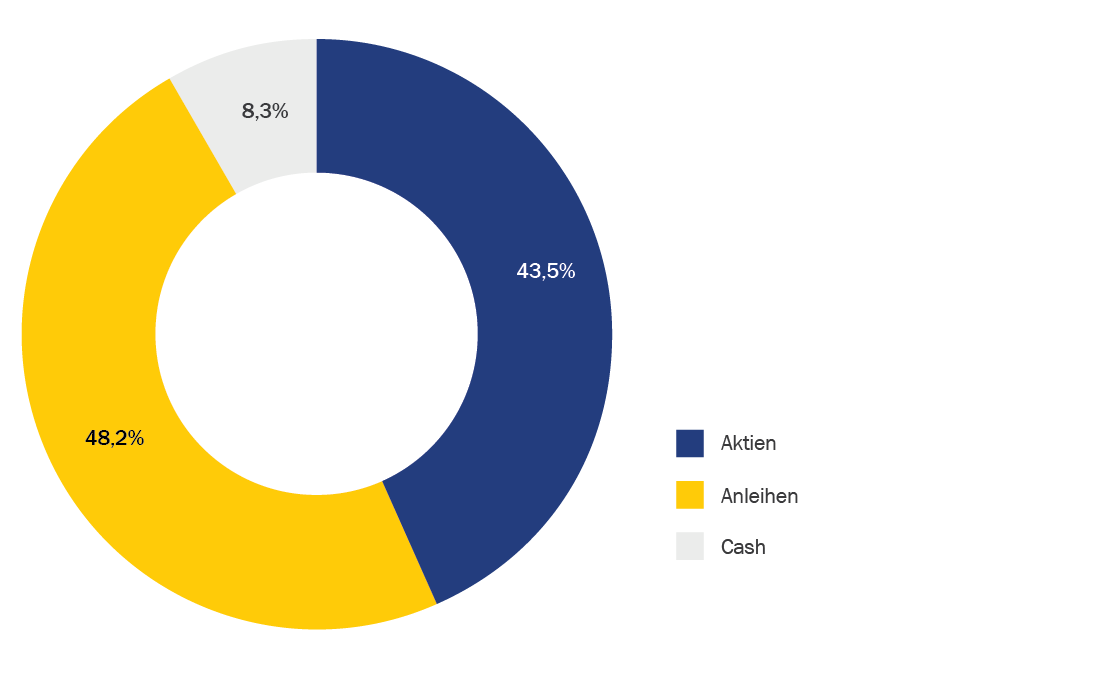
Der Fond lag Ende des Quartals bei einer Aktienquote von rund 43%, während Anleihen rund 48% ausmachten.
Quelle: Rothschild & Co Asset Management Europe, 31/12/2021.
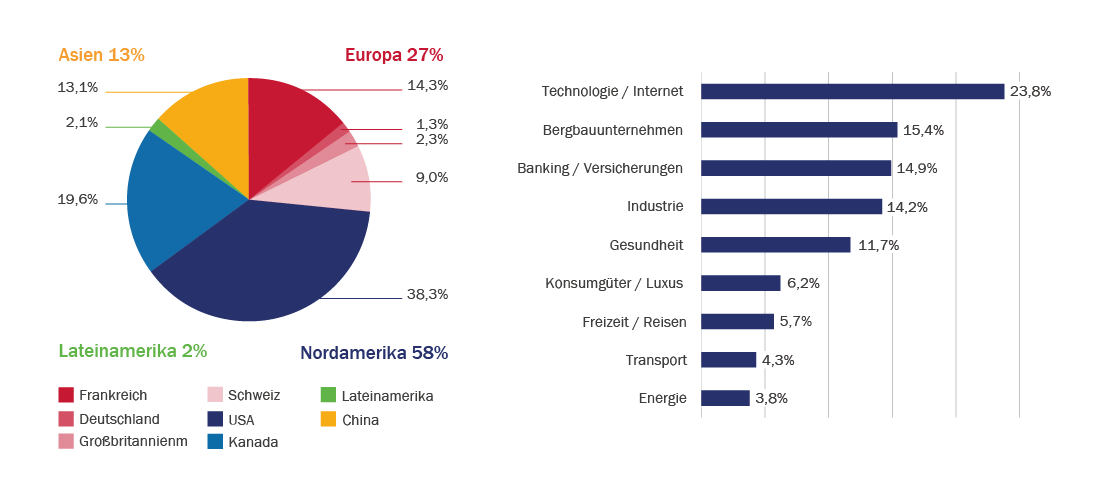
Die Aktien-Allokation des R-co Valor Balanced ist identisch mit der des R-co Valor. Portfolioänderungen an den beiden Fonds und ihren Positionen waren identisch.
Quelle: Rothschild & Co Asset Management Europe, 31/12/2021.
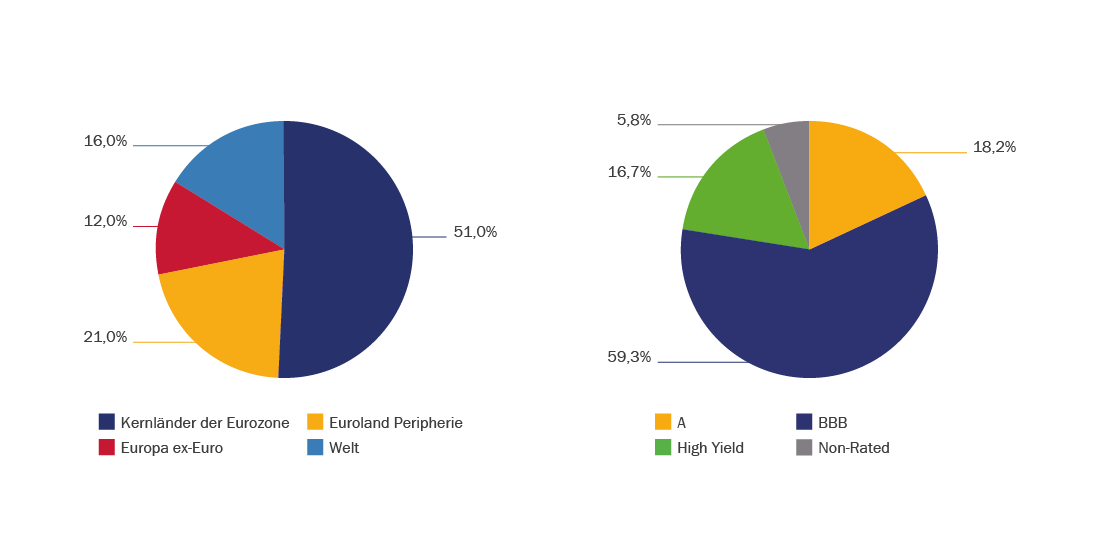
Das vierte Quartal war durch eine starke Volatilität der Renditen von Staatsanleihen gekennzeichnet, die sowohl durch Inflationsängste als auch die Verschlechterung der Pandemie-Situation begründet waren. Diese Bedenken, gepaart mit anspruchsvollen Bewertungen, führten zu eine Ausweitung der Credit Spreads(1). Dieser Paradigmenwechsel veranlasste die Anleger in den letzten Monaten zu einer risikoärmeren Haltung. Infolgedessen sind die Emissionsprämien in den letzten Wochen wieder angestiegen, nachdem sie den größten Teil des Jahres bei nahezu 0 % gelegen hatten. Auf dem Euro-Primärmarkt erreichten High-Yield-Anleihen(2) mit einem Emissionsvolumen von fast 135 Mrd. Euro einen neuen Rekord. Der Markt für Investment-Grade-Anleihen(3) war 2021 nicht so stark frequentiert wie 2020, aber dennoch wurden 300 Milliarden Euro an Emissionen(4) verzeichnet.
Die Anleihen-Allokation des Fonds haben wir im Dezember leicht auf 48% reduziert. Die Verkäufe betrafen sowohl kurzfristige Papiere mit niedrigen Renditen als auch risikoreichere Papiere. Diese Liquidität gibt uns den Spielraum, um zu Beginn des Jahres interessante Anlagemöglichkeiten zu nutzen. Darüber hinaus haben wir uns in jüngster Zeit bei Emissionen positioniert, von denen wir bei einer Wiederbelebung des Marktes profitieren werden. Wir haben hier beispielsweise in Easyjet investiert, eine Fluggesellschaft mit einer guten Finanzlage und geringer Verschuldung. Das Jahr 2022 hat in einem unsicheren Kontext begonnen, da die Zentralbanken über eine Anhebung der Zinssätze sprechen. Die Fundamentaldaten des Kreditmarktes bleiben solide mit extrem niedrigen Ausfallquoten, sowohl in Europa als auch in den USA. Dennoch wird es sich lohnen die Renditen von US-Staatsanleihen im Auge zu behalten, da ein übertriebener Anstieg den Optimismus der Anleger untergraben dürften.
Stand 7. Januar 2022
Quelle: Rothschild & Co Asset Management Europe, 31/12/202
(1) Der Spread bezeichnet die Renditedifferenz zwischen einer Anleihe und einer als “risikolos” eingestuften Anleihe mit gleicher Laufzeit.
(2) High-Yield-Anleihen werden von Unternehmen oder Staaten mit einem hohen Kreditrisiko begeben. Ihr Finanzrating liegt unter BBB- nach der Skala von Standard & Poor’s.
(3) Schuldverschreibungen, die von Unternehmen oder Staaten mit einem Rating zwischen AAA und BBB- nach der Skala von Standard & Poor’s emittiert werden.
(4) Quelle : Société Générale, CIB – 2022.


