
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
Der September hat, getreu seines Rufs, den gesamten Aufschwung der Vormonate Juli und August wieder vernichtet. So verzeichnete der Euro Stoxx 50 im dritten Quartal einen leichten Rückgang von -0,40 % in Euro, während der S&P 500 und der Nasdaq das Quartal mit +0,23 % bzw. -0,38 % beendeten, jeweils in US-Dollar. In diesem Zeitraum kam es in China zu einer starken Korrektur (-14,75 % für den Hang Seng Index in Hongkong-Dollar), die auf mehrere für Anleger beunruhigende Ereignisse zurückzuführen war: eine Verschärfung der Haltung der Kommunistischen Partei Chinas, den Zerfall von Evergrande, die Explosion der Energiepreise usw.
In diesem Zusammenhang setzen die Zentralbanken ihren Balanceakt fort, um den Weg zur Normalisierung ihrer Geldpolitik einzuleiten. Die US-Notenbank scheint sich auf einen Beginn des Tapering bis zum Jahresende einzustellen. Eine entsprechende Ankündigung wird für November erwartet. Das Thema Zinserhöhungen, das die Märkte grundsätzlich beunruhigt, scheint vorerst von dieser ersten Phase abgekoppelt zu sein. Die Mitglieder der US-Notenbank rechnen jedoch mit einer Anhebung der Zinsen bis Ende 2022(2), früher als noch vor einigen Monaten erwartet. In Europa bestätigte Christine Lagarde die Haltung der EZB und betonte erneut, dass die Inflation aufgrund struktureller Faktoren, die mit Schwierigkeiten in den Lieferketten und steigenden Energiepreisen zusammenhängen, “vorübergehend” sei.
Europa zeichnet sich durch die Stabilität seiner Erholung aus. Im September war das Vertrauen der Unternehmen, gemessen am BCI, in der Eurozone stark, und die OECD korrigierte ihre Wachstumsprognose für 2022 auf 4,6 %(3) nach oben. In Deutschland werden nach den Wahlen jedoch lange Verhandlungen erwartet, bis eine stabile Koalition gefunden ist. Der Regierungseintritt der FDP könnte die Haushaltsdebatten auf europäischer Ebene erschweren.
Auf der anderen Seite des Atlantiks dämpfen die politischen Spannungen den Optimismus der Marktteilnehmer. Obwohl die Vermeidung eines erneuten Shutdowns positive vom Markt aufgegriffen wurde drück der Streit im Kongress über die Schuldenobergrenze und Bidens Budget Plans auf das Gemüt der Anleger. Es bestehen weiterhin Differenzen, sowohl zwischen Demokraten und Republikaner als auch
innerhalb der Mehrheitsfraktion selbst. Gleichzeitig geht der Streit im Kongress über die verschiedenen
von der US-Regierung vorgeschlagenen Investitionspläne weiter. Es bestehen weiterhin Differenzen, sowohl zwischen Demokraten und Republikanern als auch innerhalb der Mehrheitsfraktion selbst.
Die Situation in China wird immer komplexer. Neben den Befürchtungen über einen möglichen Konkurs von Evergrande, einem Immobilienentwickler mit über 300 Milliarden an Schulden kam es im ganzen Land zu
Stromausfällen. Die Preisexplosion der Kohle, die derzeit 60 % der Stromerzeugung des Landes abdeckt, und das Ziel von Präsident Xi Jinping, bis 2060 kohlenstoffneutral zu sein, wirkt sich auf Privatpersonen und Unternehmen gleichermaßen aus, wodurch die Produktionstätigkeit des Landes teilweise gelähmt wird.
Zum Ende dieses ereignisreichen Quartals wies der R-co Valor Ende September eine Netto-Aktienquote von 86 % auf. Im dritten Quartal trugen vor allem die Sektoren Industrie und Energie zur Performance bei. Der Energiesektor profitierte von Der Preisanstieg der Ölpreisebegünstigt durch die Entscheidung der OPEC+(4) die Fördermenge vorerst nicht zu erhöhen. Der deutliche Anstieg der US-Zinsen wirkte sich auf den Technologiesektor aus, der einen geringeren Beitrag zur Performance leistete als der Sektor Freizeit/Dienstleistungen. Die chinesischen Aktien in beiden Sektoren waren in diesem Zeitraum besonders stark betroffen.
Innerhalb des Fonds wurden die Wachstumsund defensiven Titel aufgestockt, während die zyklischeren Werte reduziert wurden. Bei einigen Titeln, insbesondere bei Rohstoffen (Ivanhoe Mines), Industriewerten (Bombardier) und Finanzwerten (Morgan Stanley)(5), kam es zu Gewinnmitnahmen. Aufgestockt wurden Titel mit einem defensiveren Profil, insbesondere im Gesundheitssektor (Biomarin), aber auch bestimmte Technologieunternehmen, die derzeit unter der Sektorrotation leiden, aber nach wie vor hervorragende Wachstumschancen haben (Vipshop und Facebook nach einer Reduktion der Position in Google).
Was können wir in den nächsten Monaten erwarten? Die Situation in den Schwellenländern ist besorgniserregend, da kaum Spielraum für eine Unterstützung ihrer Volkswirtschaften besteht. Zudem hat die Inflation bereits mehrere Zentralbanken gezwungen, ihren Leitzins anzuheben, um die Erwartungen zu beruhigen. So beispielsweise in Brasilien, Russland und Mexiko. Ferner ist die Abhängigkeit vieler dieser
Länder von China nicht gerade zu ihrem Vorteil. In den USA belasten die politische Situation, Inflationsängste und die straffere Geldpolitik der Fed die Stimmung der Anleger.
Unser Exposure in Europa, das sich auf einem 10-Jahres-Hoch befindet, erscheint aufgrund des für die nächsten Jahre erwarteten starken Wachstums, der besonders niedrigen Unternehmensbewertungen und der positiven Entwicklung der Kapitalströme angemessen. Die Investitionspläne der USA, die in ihrer jetzigen Form kaum zu einer Abstimmung kommen, sollten sich selbst bei einer Kürzung als starke Stütze
für die Wirtschaft erweisen. In China scheint sich die Lage noch nicht stabilisiert zu haben, aber die starke Marktkorrektur hat es uns ermöglicht, bestimmte Bereiche zu äußerst attraktiven Kursen zu stärken. Die von der Kommunistischen Partei verkündete Neupositionierung der politischen Ausrichtung führt zwar zu einer hohen kurzfristigen Volatilität, stellt aber unseres Erachtens die strukturelle Entwicklung und die Positionierung des Landes als wichtiger Motor der Weltwirtschaft nicht in Frage.
Stand 7. Oktober 2021
[1] Unter Tapering versteht man die schrittweise Reduzierung der geldpolitischen Lockerung durch die Zentralbanken.
[2] Quelle: “Dot Plots” der Fed, September 2021. Dots Plots sind Diagramme mit Punkten, die Schätzungen der Entwicklung der Zinssätze darstellen. Zinssätze.
[3] Quelle: Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD), September 2021.
[4] Organisation erdölexportierender Länder sowie ihre Partner, darunter Russland.
[5] Stellt keine Anlageberatung, Steuerberatung, Empfehlung oder Anlageberatung von Rothschild & Co Asset Management Europe dar.
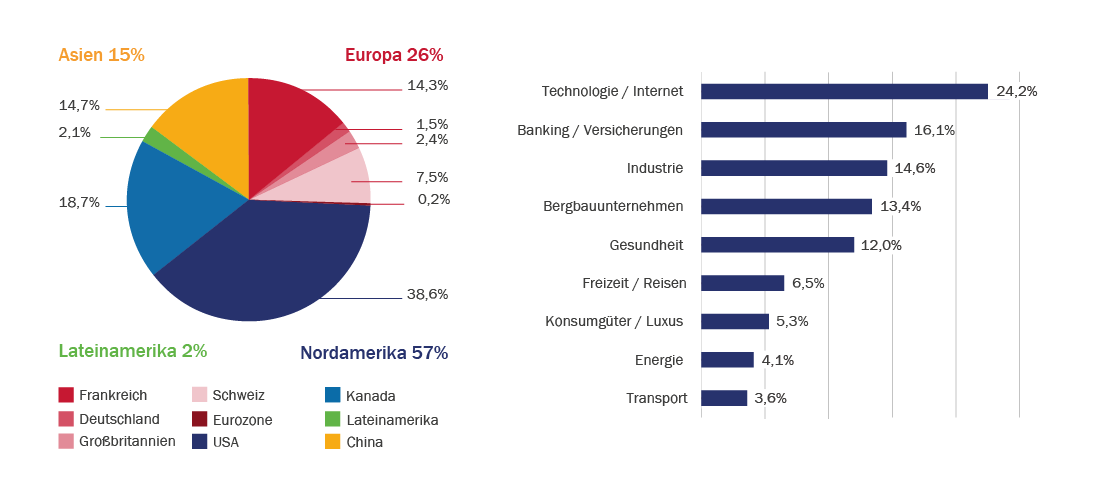
Quelle: Rothschild & Co Asset Management Europe, 30/09/2021
Die angegebenen Zahlen beziehen sich auf die letzten Monate. Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung und ist im Laufe der Zeit nicht konstant.über die Zeit konstant. Das Managementteam kann sich noch ändern.
Im ersten Quartal blieb die Aktienquote des Fonds mit 41% stabil. Der Anteil der Anleihen lag Ende September bei 52 %.
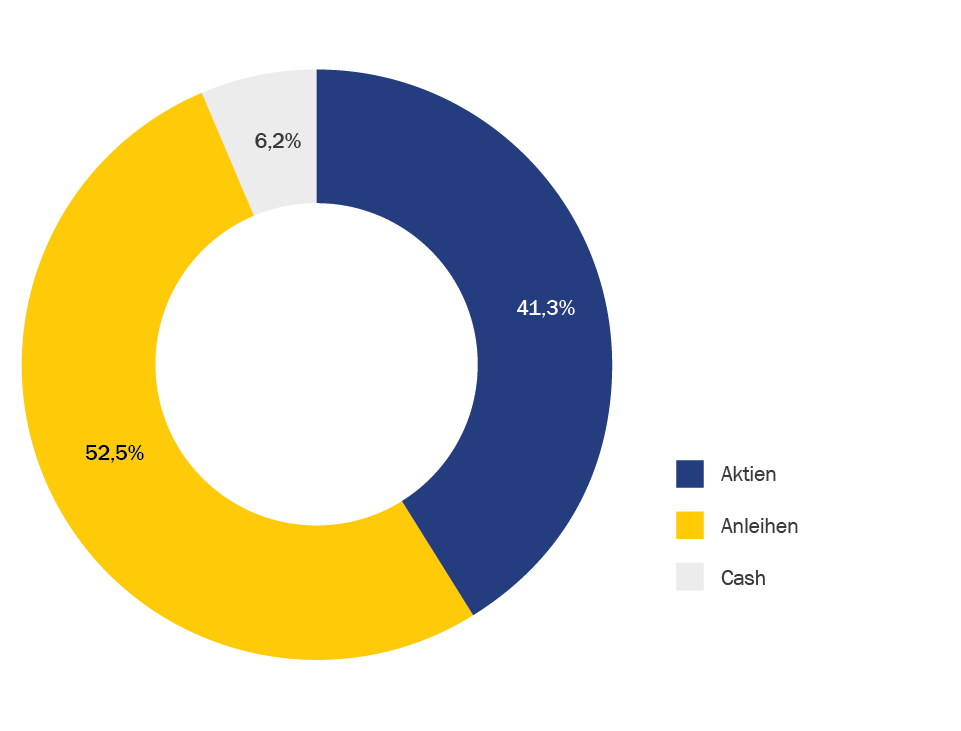
Quelle: Rothschild & Co Asset Management Europe, 30/09/2021.
Der Aktienanteil des R-co Valor Balanced entspricht dem des R-co Valor. Die ausgeführten Änderungen und die Positionierung sind identisch.
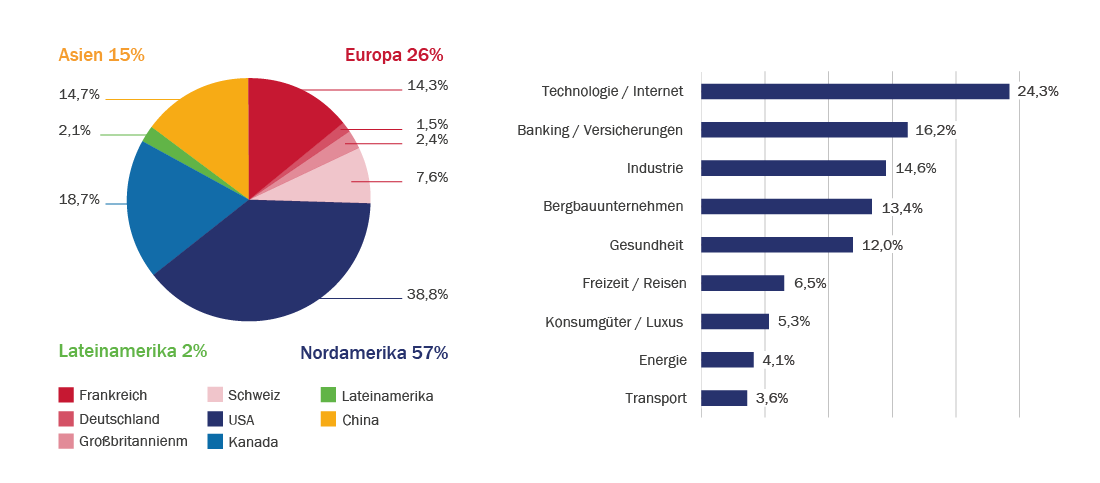
Quelle: Rothschild & Co Asset Management Europe, 30/09/2021
Die Merkmale des Portfolios sind nicht festgelegt und können sich im Laufe der Zeit innerhalb der Grenzen des Fondsprospekts ändern.
Das dritte Quartal war durch eine hohe Zinsvolatilität, erneute Inflationsängste und schwächere makroökonomische Zahlen gekennzeichnet. In Europa kletterte die deutsche Bundesanleihe Ende September auf ein Zwei-Monats-Hoch von -0,20 %(1), nachdem sich einige EZB-Mitglieder aggressiver(2) geäußert hatten. Der Kreditmarkt hingegen entwickelte sich weiterhin besser und profitierte von den starken Zuflüssen der letzten Wochen. Während 2021 ein Rekordjahr für hochverzinsliche Anleihen(3) auf dem Euro-Primärmarkt werden dürfte, beginnen einige Emittenten ihre Blackout-Perioden(4) einzuhalten, was das Emissionsvolumen natürlich verringern dürfte.
Innerhalb des Anleihenportfolios reduzieren wir das Kreditrisiko des Portfolios schrittweise aufgrund der geringeren relativen Attraktivität des Marktes und des begrenzten Potenzials für eine Verengung der Risikoprämien. Die Hälfte des High-Yield- und Non-Rated-Exposures wird durch den Kauf von Xover CDS(5) abgesichert. Wir streichen einige Positionen in diesem Teil, vorzugsweise langlaufende Anleihen mit hohem
Beta(6). Einige Investment-Grade-Positionen werden auf der Log-Seite reduziert, da sie sehr empfindlich auf Zinsschwankungen reagieren. Ziel ist es, die Gesamtanfälligkeit des Portfolios für das Zinsänderungsrisiko zu verringern.
Stand 7. Oktober 2021
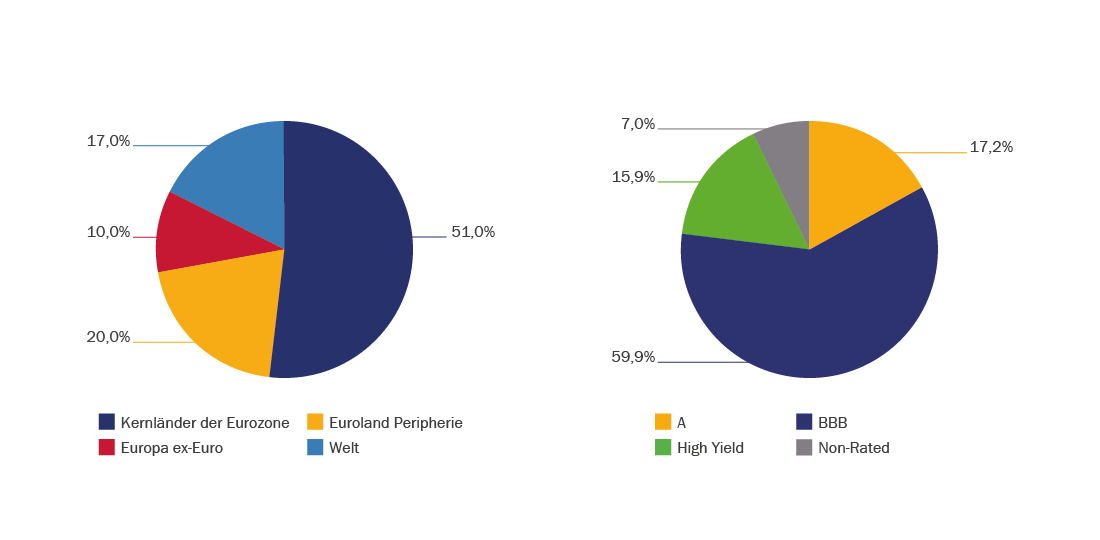
Quelle: Rothschild & Co Asset Management Europe, 30/09/2021
[1] Quelle : Bloomberg, 30.09.2021.
[2] Positionierung zu Gunsten einer weniger akkommodierenden Geldpolitik, um die steigende Inflation zu bekämpfen.
[3] Hochverzinsliche Anleihen werden von Unternehmen oder Regierungen mit einem hohen Kreditrisiko ausgegeben. Ihr Finanzrating liegt unter BBBauf der Skala von Standard & Poor’s.
[4] Zeitraum der erzwungenen Diskretion vor der Veröffentlichung von Quartalsergebnissen.
[5] Der Credit Default Swap (CDS) ist ein Derivateprodukt, mit dem man sich gegen das Risiko eines Zahlungsausfalls bei einer von einem Staat oder Unternehmen begebenen Anleihe versichern kann. Diese Absicherung wird auf den Crossover-Anteil des Portfolios angewandt, d. h. auf Wertpapiere mit einem Rating zwischen BB und BBB auf der Skala von Standard & Poor’s.
[6] Ein Indikator für das Volatilitätsrisiko einer Aktie im Vergleich zum Gesamtmarkt. Das Markt-Beta beträgt 1,00. Ein Wertpapier mit einem Beta-Wert von mehr als 1 gilt als volatiler als der Markt und somit als riskanter.
[7] Anleihen, die von Unternehmen oder Staaten emittiert werden, die auf der Skala von Standard & Poor’s ein Rating von AAA bis BBB- haben.
Die Merkmale des Portfolios sind nicht festgelegt und können sich im Laufe der Zeit innerhalb der Grenzen des Fondsprospekts ändern.


