
Yoann Ignatiew
General Partner, Head of International Equity and Diversified


General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
Das letzte Quartal des Jahres wurde durch eine Reihe von marktfreundlichen Nachrichten geprägt: das Ende der Unsicherheit bezüglich des Wahlausgangs in den USA, die Entwicklung wirksamer Impfstoffe gegen Covid-19, das Ende der “Brexit”-Saga usw. Einige Aktienindizes erreichten ebenfalls Höchststände, wie z.B. der S&P 500, der eine Quartalsrendite von knapp 12% erzielte [1].
Aus makroökonomischer Sicht bleibt die Situation weiterhin uneinheitlich. Die im dritten Quartal einsetzende Erholung wurde durch das verstärkte Wiederauftreten neuer Infektionszahlen und die anschließende Verschärfung der restriktiven Maßnahmen in Europa und den USA vorzeitig abgebremst. Die unmittelbaren Auswirkungen waren zweigeteilt, ein auf 55 steigenden PMI-Index [2] der Fertigungsindustrie in Europa und einem deutlich auf 46 sinkenden PMI-Index des Dienstleistungssektors.
Die sinkende Arbeitslosenzahl aus den USA, derzeit bei 6,7 % [3], ist weiterhin kritisch zu sehen, da sie nicht die Bürger erfasst, die sich nicht aktiv arbeitslos melden. China bleibt weiterhin der Gewinner der Pandemie mit einem Wachstum von 6,5 % im vierten Quartal und einer Handelsbilanz, die einen Rekord-Gesamtüberschuss von 535 Milliarden Dollar aufweist [4].
Gestützt durch recht positive makroökonomische Daten, scheinen die Märkte ihren Aufwärtstrend fortzusetzen und auch wir bleiben optimistisch. Drei Ereignisse könnten diesen erfreulichen Zustand jedoch durchkreuzen:
Die Entwicklung der Märkte bis Ende 2020 lassen uns für 2021 eine Rückkehr zur Normalität prognostizieren. Die Eindämmung der Epidemie in Verbindung mit der Belebung des Konsums, der fast ein Jahr minimiert wurde, könnte sich in den kommenden Monaten als solide Stütze für eine wirtschaftliche Erholung erweisen.
[1] Quelle: Bloomberg, 21/12/2021.
[2] Einkaufsmanagerindex, ein Indikator, der das Vertrauen der Einkaufsmanager in einer Branche widerspiegelt. Über 50 drückt er eine Expansion der Aktivität aus, unter 50 eine Kontraktion. .
[3] Quelle: Bureau of Labor Statistics, Dezember 2020.
[4] Brèves hebdomadaires du SER de Pékin, 01/02/2021.
Aufgrund einer prozyklischen Sektorrotation an den Aktienmärkten, profitierte der R-co Valor im vierten Quartal von der Performance seiner Industrie-, Finanz- und Rohstoffallokationen. Die Aktienquote hat sich seit Ende September leicht erhöht und stieg von 83 % auf 84 % Ende Dezember.
Während des Anstiegs der Indizes wurde eine Gewinnmitnahmestrategie umgesetzt. Bestimmte zyklische Werte wurden reduziert, und die Position im Automobilsektor wurde mit dem Verkauf des Zulieferers Magna International und des chinesischen Herstellers Great Wall Motor vollständig geschlossen. Gleichzeitig wurden Aktien mit einem defensiveren Profil gestärkt, insbesondere im Gesundheits- und Goldminensektor. Die Marktkorrektur zum Jahresende ermöglichte uns vor allem bei Techwerten attraktive Einstiegspunkte, die wir zum Aufstocken einiger Positionen genutzt haben. Zusätzlich haben wir im letzten Quartal einen Industrietitel neu in das Portfolio genommen, den französischen Schienenfahrzeugkonzern Alstom, ein wichtiger Akteur für nachhaltige Mobilität. Unsere Länderallokation verschob sich leicht zugunsten von Europa, das Ende Dezember 25% des Aktienportfolios erreichte, während Nordamerika und China 58% bzw. 17% ausmachten.
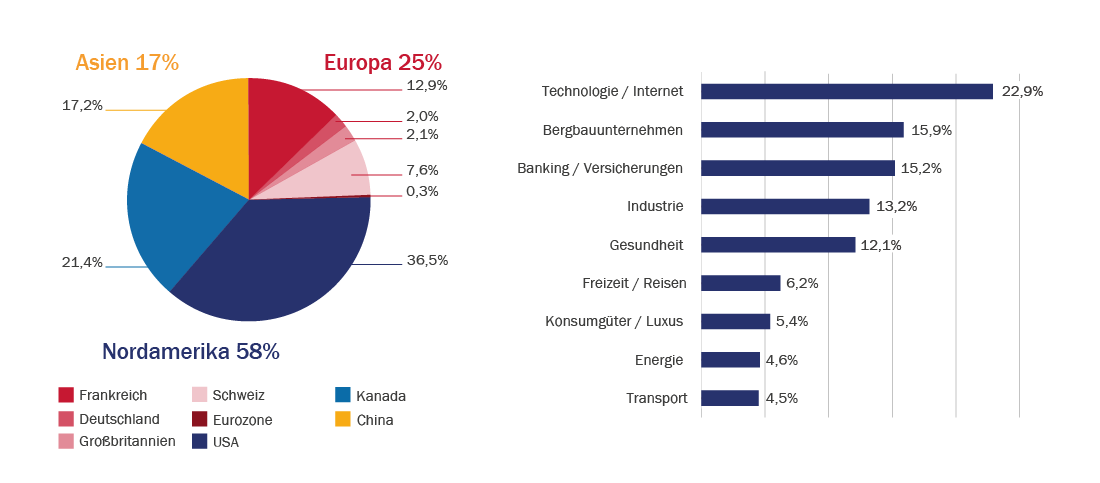
Quelle: Rothschild & Co Asset Management Europe, 31/12/2020.
Im vierten Quartal stieg die Aktienexposure geringfügig auf 41%. Die Anleihenexposure wurde zwischen Ende September und Ende Dezember deutlich von 50% auf 44% reduziert.
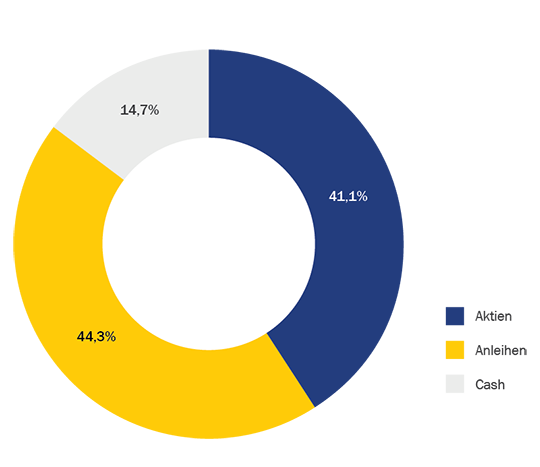
Quelle: Rothschild & Co Asset Management Europe, 31/12/2020.
Die Aktienauswahl von R-co Valor Balanced entspricht der von R-co Valor. Die ausgeführten Änderungen sowie die Positionierung sind somit identisch. Auf Sektorebene liegt der Technologiesektor wie im letzten Quartal auf erster Stelle, der Bergbau an zweiter Stelle, während Banken und Versicherungen auf den dritten Platz vorrücken.
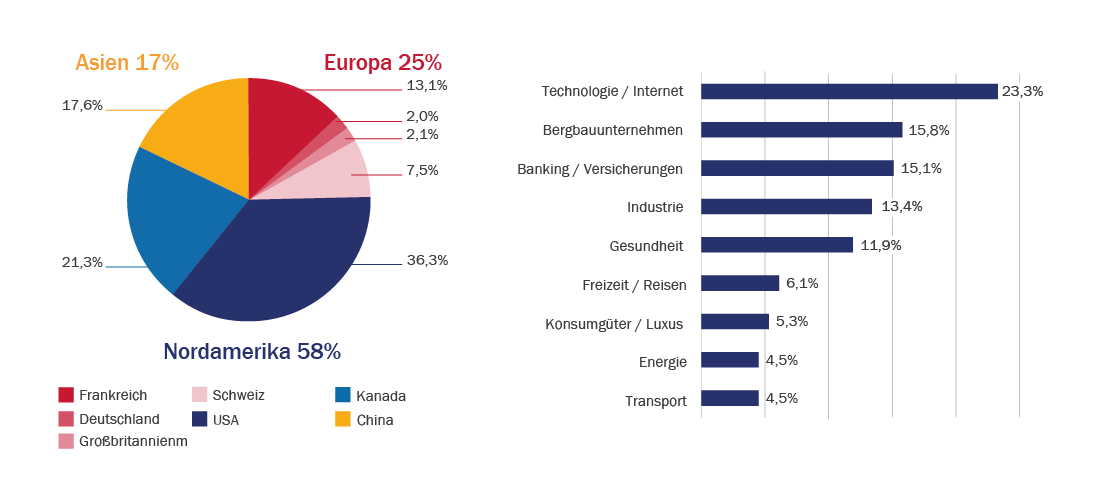
Quelle: Rothschild & Co Asset Management Europe, 31/12/2020.
Der Wegfall der Unsicherheiten über den “Brexit”, die Ankündigungen der EZB und die Hoffnung auf ein US-Konjunkturpaket haben den Markt gestützt, wobei sich die Anleger verstärkt dem risikoreichen Segment der Anlageklasse zuwandten. Der Primärmarkt war im Laufe des Jahres in Europa mit 382 Mrd. EUR [5] an Investment-Grade-Emissionen [6] besonders aktiv. Nach einem Rekordjahr 2020 dürften die Volumina in den kommenden Monaten etwas zurückgehen. Die Emittenten profitieren allerdings weiterhin von äußerst günstigen Finanzierungsbedingungen. Die Rendite im Investment-Grade-Bereich liegt nahe der 0%, während die Rendite im High-Yield-Bereich [7] sich dem Niveau vom Jahresanfang angenähert hat. Vor diesem Hintergrund haben wir die Anleihenquote reduziert, um uns einen gewissen Handlungsspielraum zu verschaffen. Im Anleihenportfolio haben wir Gewinnmitnahmen getätigt und zyklische Werte sowie Anleihen aus dem ebenfalls gut gelaufenen Gesundheitssektor verkauft (Carnival 2029, Novafives 2025, Sarens 2027 usw.). Zusätzlich haben wir einige Kurzläufer und einige High-Yields verkauft. Im Gegenzug wurde vor allem am Primärmarkt in Wertpapiere mit stabilen Erträgen investiert. Diese Neupositionierung soll uns den Spielraum geben, im Falle einer erneuten Sektorrotation schnell zu handeln. Zu guter Letzt haben wir eine Absicherung für einen Teil der High-Yield-Anleihen vorgenommen.
[5] Quelle: Morgan Stanley, Dezember 2020.
[6] Schuldverschreibungen von Unternehmen oder Staaten mit einem Rating zwischen AAA und BBB - gemäß der Standard & Poor’s-Skala.
[7] High Yield“ -Anleihen werden von Unternehmen oder Staaten mit einem hohen Kreditrisiko ausgegeben. Ihr finanzielles Rating liegt unter BBB- auf der Standard & Poor’s-Skala.
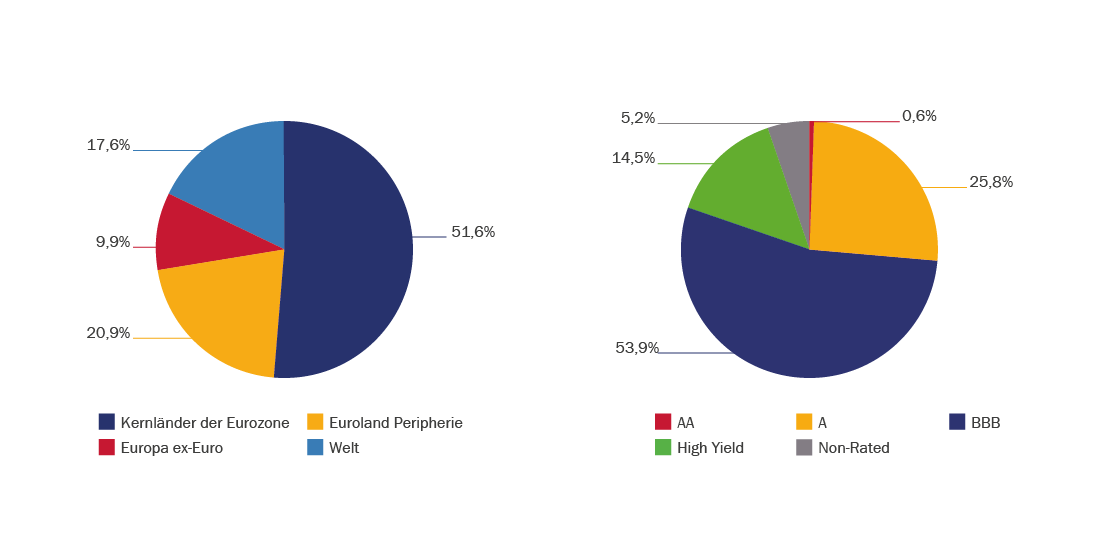
Quelle: Rothschild & Co Asset Management Europe, 31/12/2020.
Die Merkmale des Portfolios sind nicht festgelegt und können sich im Laufe der Zeit innerhalb der Grenzen des Fondsprospekts ändern.


