
Die seit März von Regierungen und Zentralbanken eingesetzten außerordentlichen Stützungsmaßnahmen für die Wirtschaft ermöglichten eine Erholung im dritten Quartal. Die ausgesprochen positive Stimmung im Sommer wurde durch einen pessimistischen September getrübt. Die bevorstehenden USPräsidentschaftswahlen, verbunden mit dem Risiko einer zweiten Infektionswelle, belasteten die Märkte. Gute makroökonomische Daten und die Aussichten auf einen kurzfristigen Impfstoff – beides entscheidende Faktoren in der ersten Hälfte des Quartals – reichten nicht aus, um die Rückkehr der politischen und gesundheitlichen Unsicherheiten zu kompensieren.
Der wirtschaftliche Aufschwung vollzieht sich in einer uneinheitlichen Abfolge, mit China an der Spitze. Abgesehen davon, dass es seit Mitte August praktisch keine neuen Covid-19-Fälle mehr gegeben hat, ist die Volksrepublik die einzige große Volkswirtschaft, der für das Jahr ein positives Wachstum prognostiziert wird (laut IWF +1,9 %). Das Bild wird jedoch überschattet, denn der Konsum der Haushalte nimmt zwar etwas Fahrt auf, bleibt aber insgesamt kraftlos (+0,5 % im August über ein Jahr). In den Vereinigten Staaten belasten trotz recht vielversprechender makroökonomischer Zahlen (die Arbeitslosigkeit ist deutlich auf 7,9 % gesunken, der Composite PMI-Index(1) liegt bei 55,4) und einer äußerst akkommodierenden Zentralbank die politischen Risiken die Anlegerstimmung. Die US-Wahlen stehen nun im Mittelpunkt der Debatte. Abgesehen von der Wahl des neuen Präsidenten ist auch die Mehrheit im Senat, die bisher von den Republikanern gehalten wird, ein großes Thema. Eine “blaue Welle(2)” würde es Joe Biden ermöglichen, die Steuern entsprechend seinem Programm zu erhöhen, aber auch einen umfassenden Rettungsplan für die amerikanische Wirtschaft zu verabschieden. In Europa haben sich die Sorgen über eine zweite Ansteckungswelle konkretisiert, was einige Länder dazu veranlasst hat, neue Beschränkungen zu implementieren.
Die makroökonomischen Zahlen sind uneinheitlich, mit einer Abschwächung des PMI (50,4 im September gegenüber 51,9 im August) einerseits und einem Höchststand (seit den 2000ern) des Anlegervertrauens (ZEW) im September andererseits.
(1) Einkaufsmanager-Index, ein Indikator, der das Vertrauen der Einkaufsmanager in einem Sektor widerspiegelt. Über 50 drückt er eine Ausweitung der Aktivität aus, unter 50 eine Schrumpfung. Der zusammengesetzte Index umfasst die Industrie- und Dienstleistungssektoren. (2) Situation, in der die Demokraten das Weiße Haus und den Senat gewinnen würden.
R-co Valor
Innerhalb des R-co Valor-Portfolios ist das Aktienexposure seit Ende Juni von 82 % marginal auf 83 % Ende September gestiegen. Es wurden taktische Ergänzungen vorgenommen, hauptsächlich bei zyklischen(3) und Gesundheitswerten. Letztere gerieten unter Druck und haben in den letzten Wochen im Vorfeld der US-Wahlen underperformt. Kaufgelegenheiten haben sich bei Aktien wie Biomarin und AstraZeneca ergeben. Zyklische Aktien wie The Walt Disney Company wurden ebenfalls aufgestockt. Die Gruppe entwickelt sich zunehmend zu einem Anbieter im Video-on-Demand-Sektor und hat bis heute mehr als 100 Millionen Kundenweltweit auf ihren Streaming-Plattformen erreicht. Gleichzeitig wurde innerhalb des Portfolios während der Erholung der Indizes im Sommer eine Gewinnmitnahmestrategie umgesetzt. Positionen wie Alphabet und Tencent wurden teilweise veräußert, nachdem Technologieaktien im Jahresverlauf bis Ende August um 31 % gestiegen waren. Bergbauaktien (Ivanhoe Mines und Agnico Eagle Mines) wurden ebenfalls gedeckelt, um ihre Gewichtung im Fonds nach einem deutlichen Anstieg zu begrenzen.
Im Vorfeld der US-Wahlen wird die Volatilität an den Märkten unverändert auf hohem Niveau bleiben. Das Risiko einer Anfechtung der Ergebnisse durch Donald Trump unter dem Deckmantel eines möglichen Briefwahl-Betrugs sollte nicht unterschätzt werden. Trump hat bereits angedeutet sich zu weigern die Macht zu übertragen, sollte er nach den Wahlen zum Verlierer erklärt werden. Das Niveau des VIX(4) scheint jedoch darauf hinzudeuten, dass die Anleger diese Möglichkeit zumindest teilweise bereits eingepreist haben. Im Falle einer “blauen Welle” glauben wir, dass die Wahrscheinlichkeit einer sofortigen deutlichen Steuererhöhung durch Joe Biden gering ist, da das Risiko einer Verlangsamung der Konjunkturerholung des Landes zu groß ist. Darüber hinaus wird ein Corona-Impfstoff, der für Anfang 2021 erwartet wird, die Märkte stützen, insbesondere zyklische Aktien, die während des gesamten zweiten Quartals den Investitionsschwerpunkt des R-co Valor ausmachten.
(3) Zyklische Aktien sind stark mit Konjunkturzyklen korreliert. Sie profitieren daher stark von Erholungs- und Wachstumsphasen, sind aber als erste von einer wirtschaftlichen Verlangsamung betroffen. (4) IVolatilitätsindikator für den US-Finanzmarkt
R-co Valor : Aufteilung des Portfolios nach Regionen und Themen
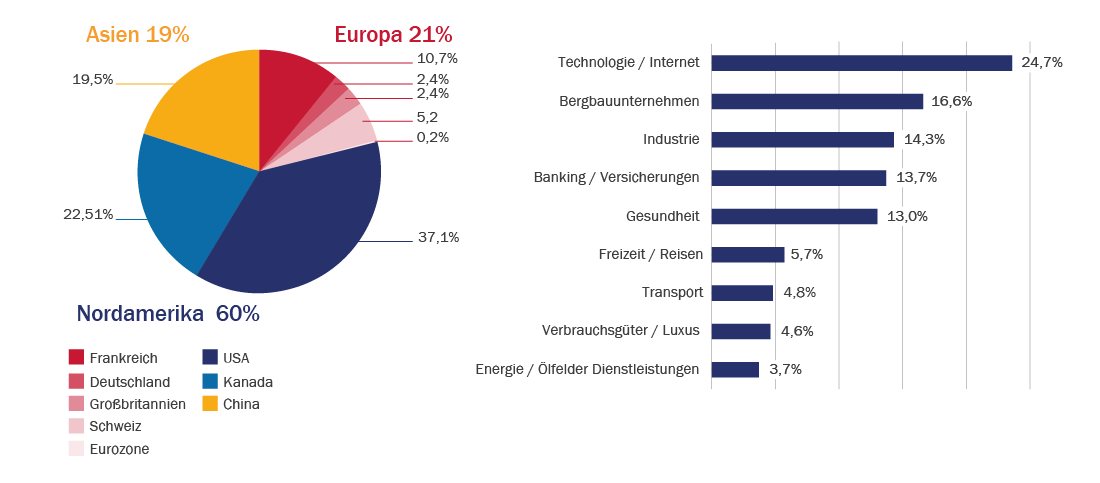
Quelle : Rothschild & Co Asset Management Europe, 30/09/2020.
R-co Valor : Hauptgewichtungen des Portfolios
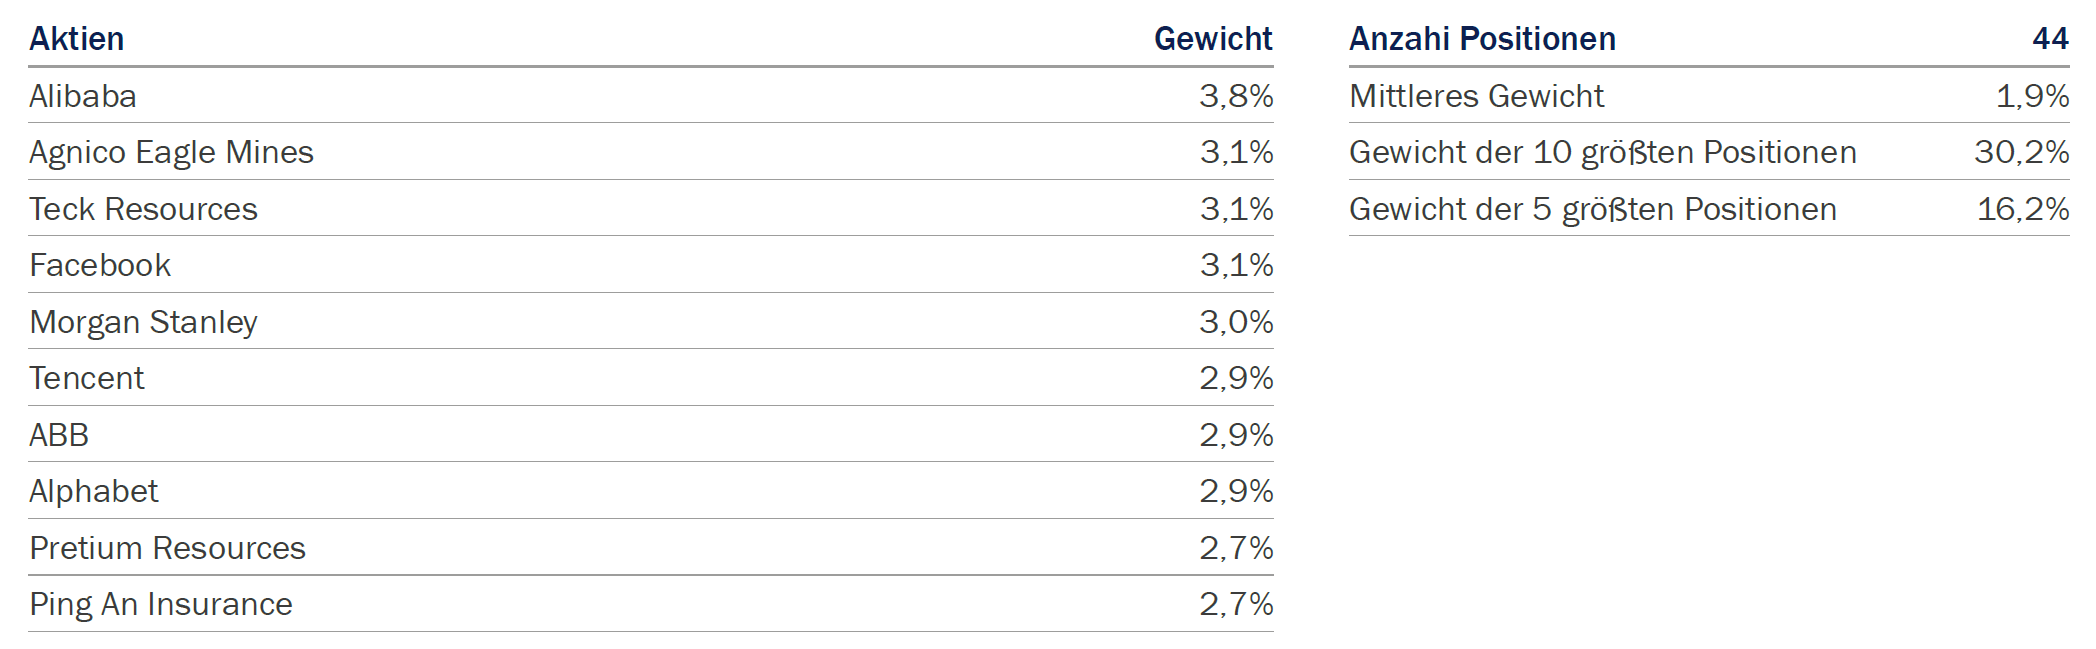
Quelle : Rothschild & Co Asset Management Europe, 30/09/2020.
Portfoliomerkmale sind nicht statisch und können sich im Zeitverlauf ändern.


