
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager
Das erste Halbjahr 2021 stand ganz im Zeichen des Aufschwungs, der von einer allmählichen Wiedereröffnung der Wirtschaft in Verbindung mit der zunehmenden Impfrate der Bevölkerung geprägt war. Es gab erste Anzeichen für eine „Rückkehr zur Normalität“, die durch die gemeinsamen Maßnahmen der Zentralbanken und der Regierungen unterstützt wurden. So kündigte Christine Lagarde in Europa an, dass die EZB ihre Anleihenkäufe beschleunigen werde. In den USA folgte ein von Joe Biden unterstütztes Konjunkturprogramm auf das andere, bei denen sich zunehmend die Frage nach der Finanzierbarkeit stellt. Die Zinsen für Staatsanleihen stiegen deutlich und die Aktienmärkte verzeichneten neue Rekordstände. Sie wurden angetrieben durch den massiven Liquiditätszufluss und den stoischen Optimismus der Anleger.
In der zweiten Jahreshälfte zeichnete sich ein Paradigmenwechsel ab. Am Ende des dritten Quartals war die Aufholjagd der vorangegangenen drei Monate vorbei. Nachdem die Inflation immer prominenter wurde, reagierten einige Zentralbanken und stellten Zinserhöhungen in den Raum, was für weitere Verunsicherung an den Märkten sorgte. In den USA dämpften die politischen Spannungen mit Russland den Optimismus der Marktteilnehmer. In China wurde die Dynamik, die 2020 eingesetzt hatte vor allem durch drei Faktoren negativ beeinflusst, durch den schärferen Ton er Kommunistischen Partei mit ihrer „Null-Corona-Politik“, die Probleme von Evergrande und die Schwierigkeiten bei der Stromversorgung in vielen Regionen des Landes. Trotz dieser Faktoren erholten sich die Aktienmärkte bis Ende September wieder, was vor allem auf den Liquiditätszufluss und die Alternativlosigkeit ausländischer Investoren zurückzuführen ist[1].
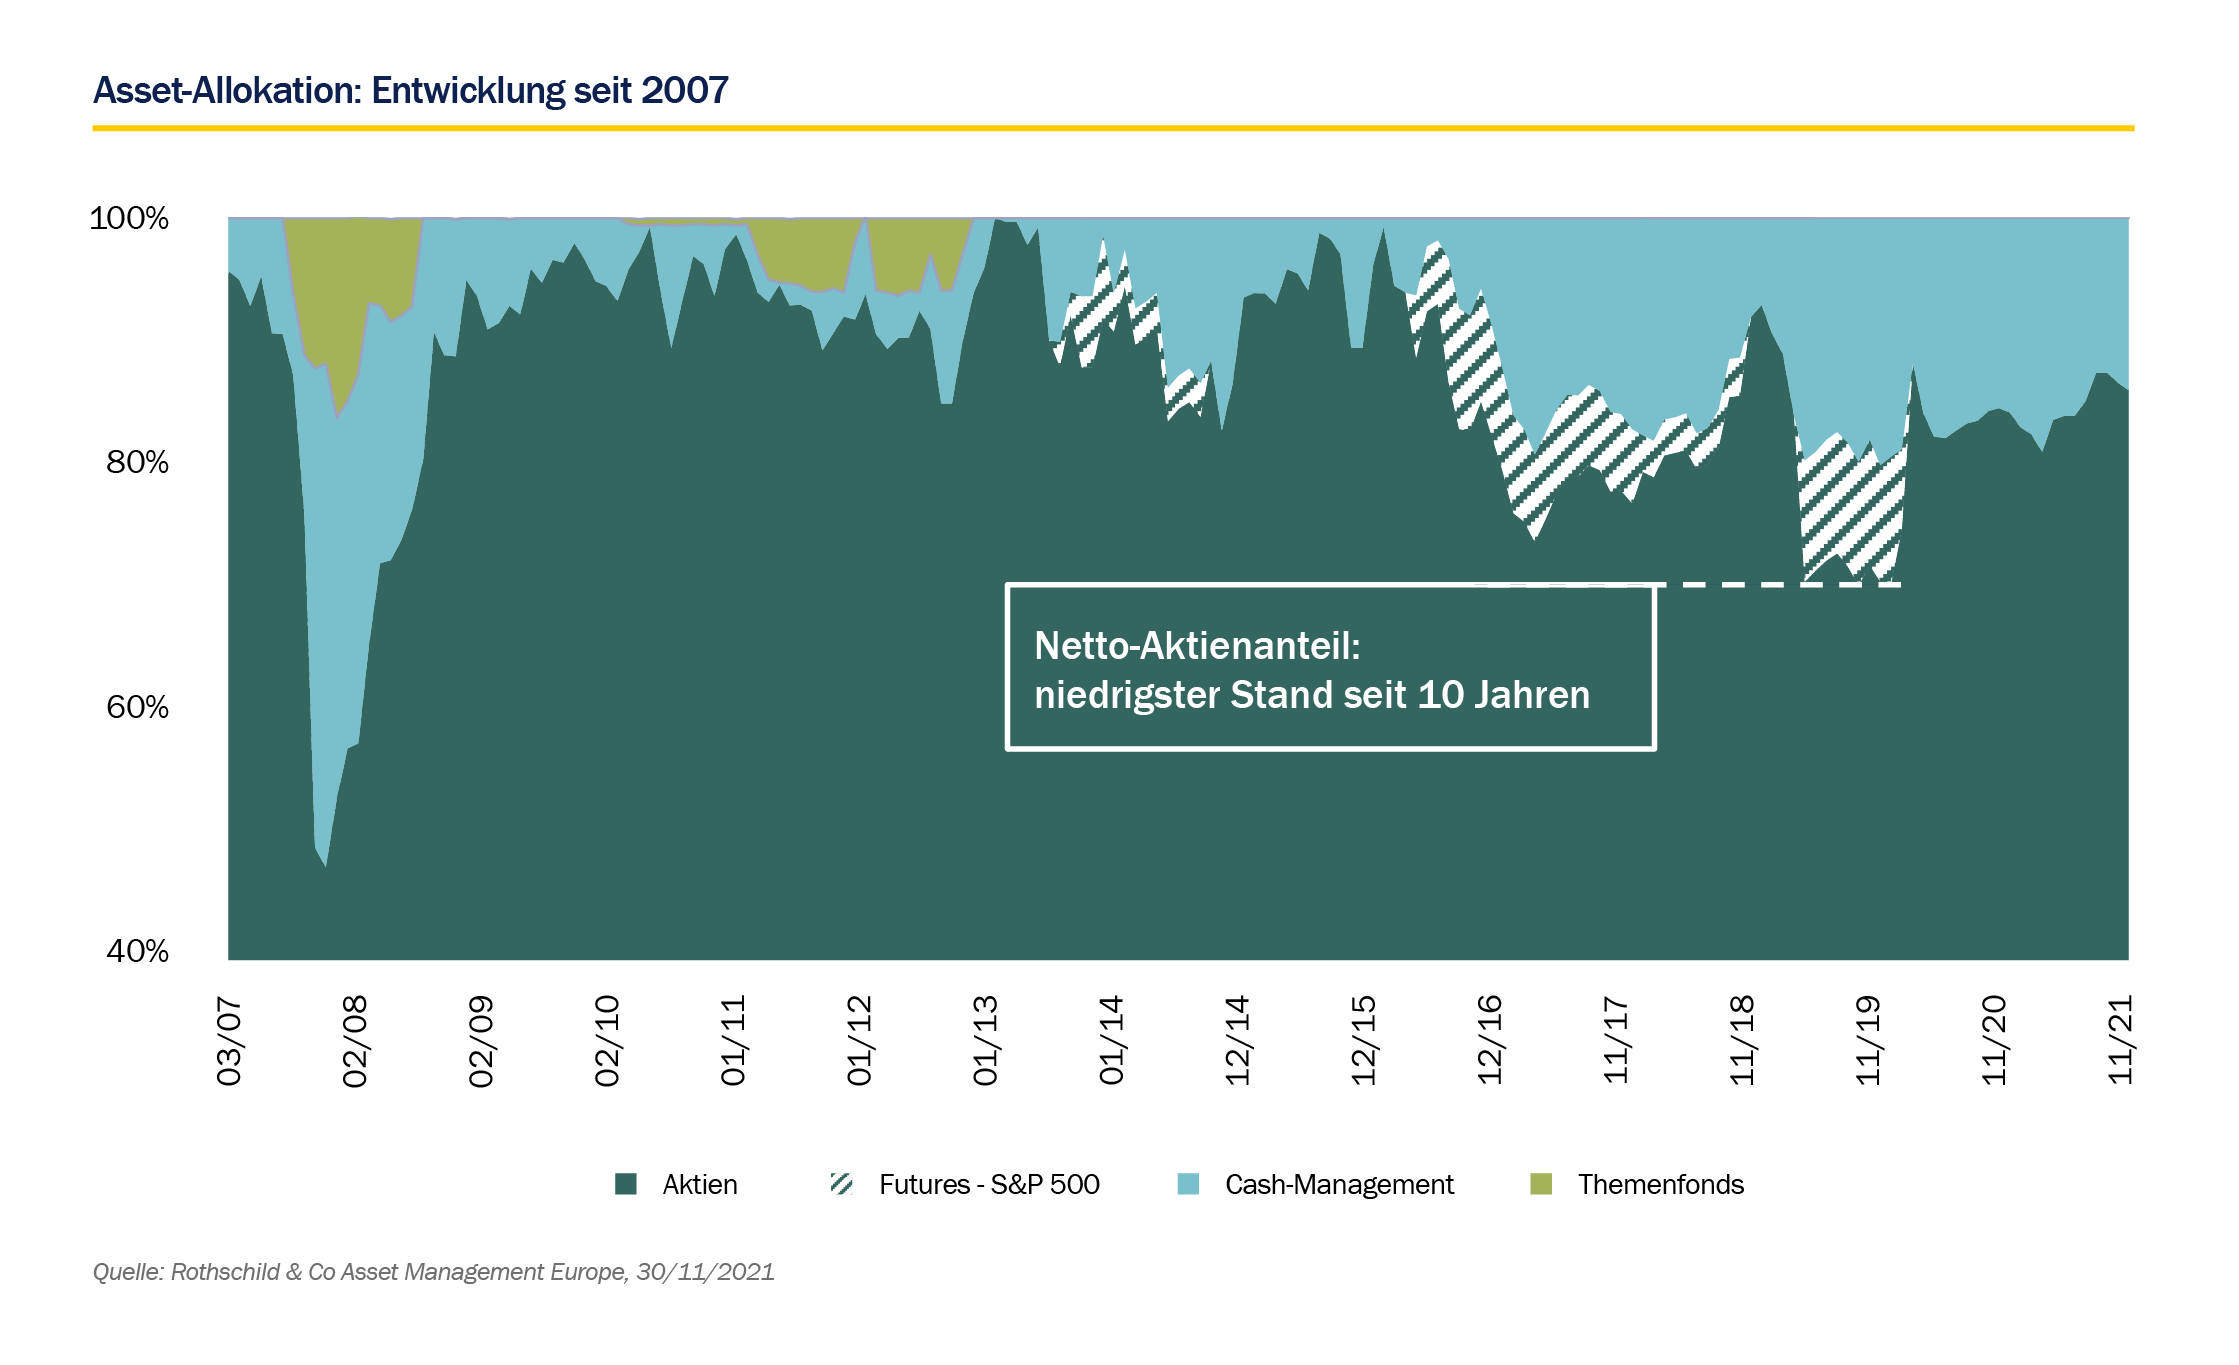
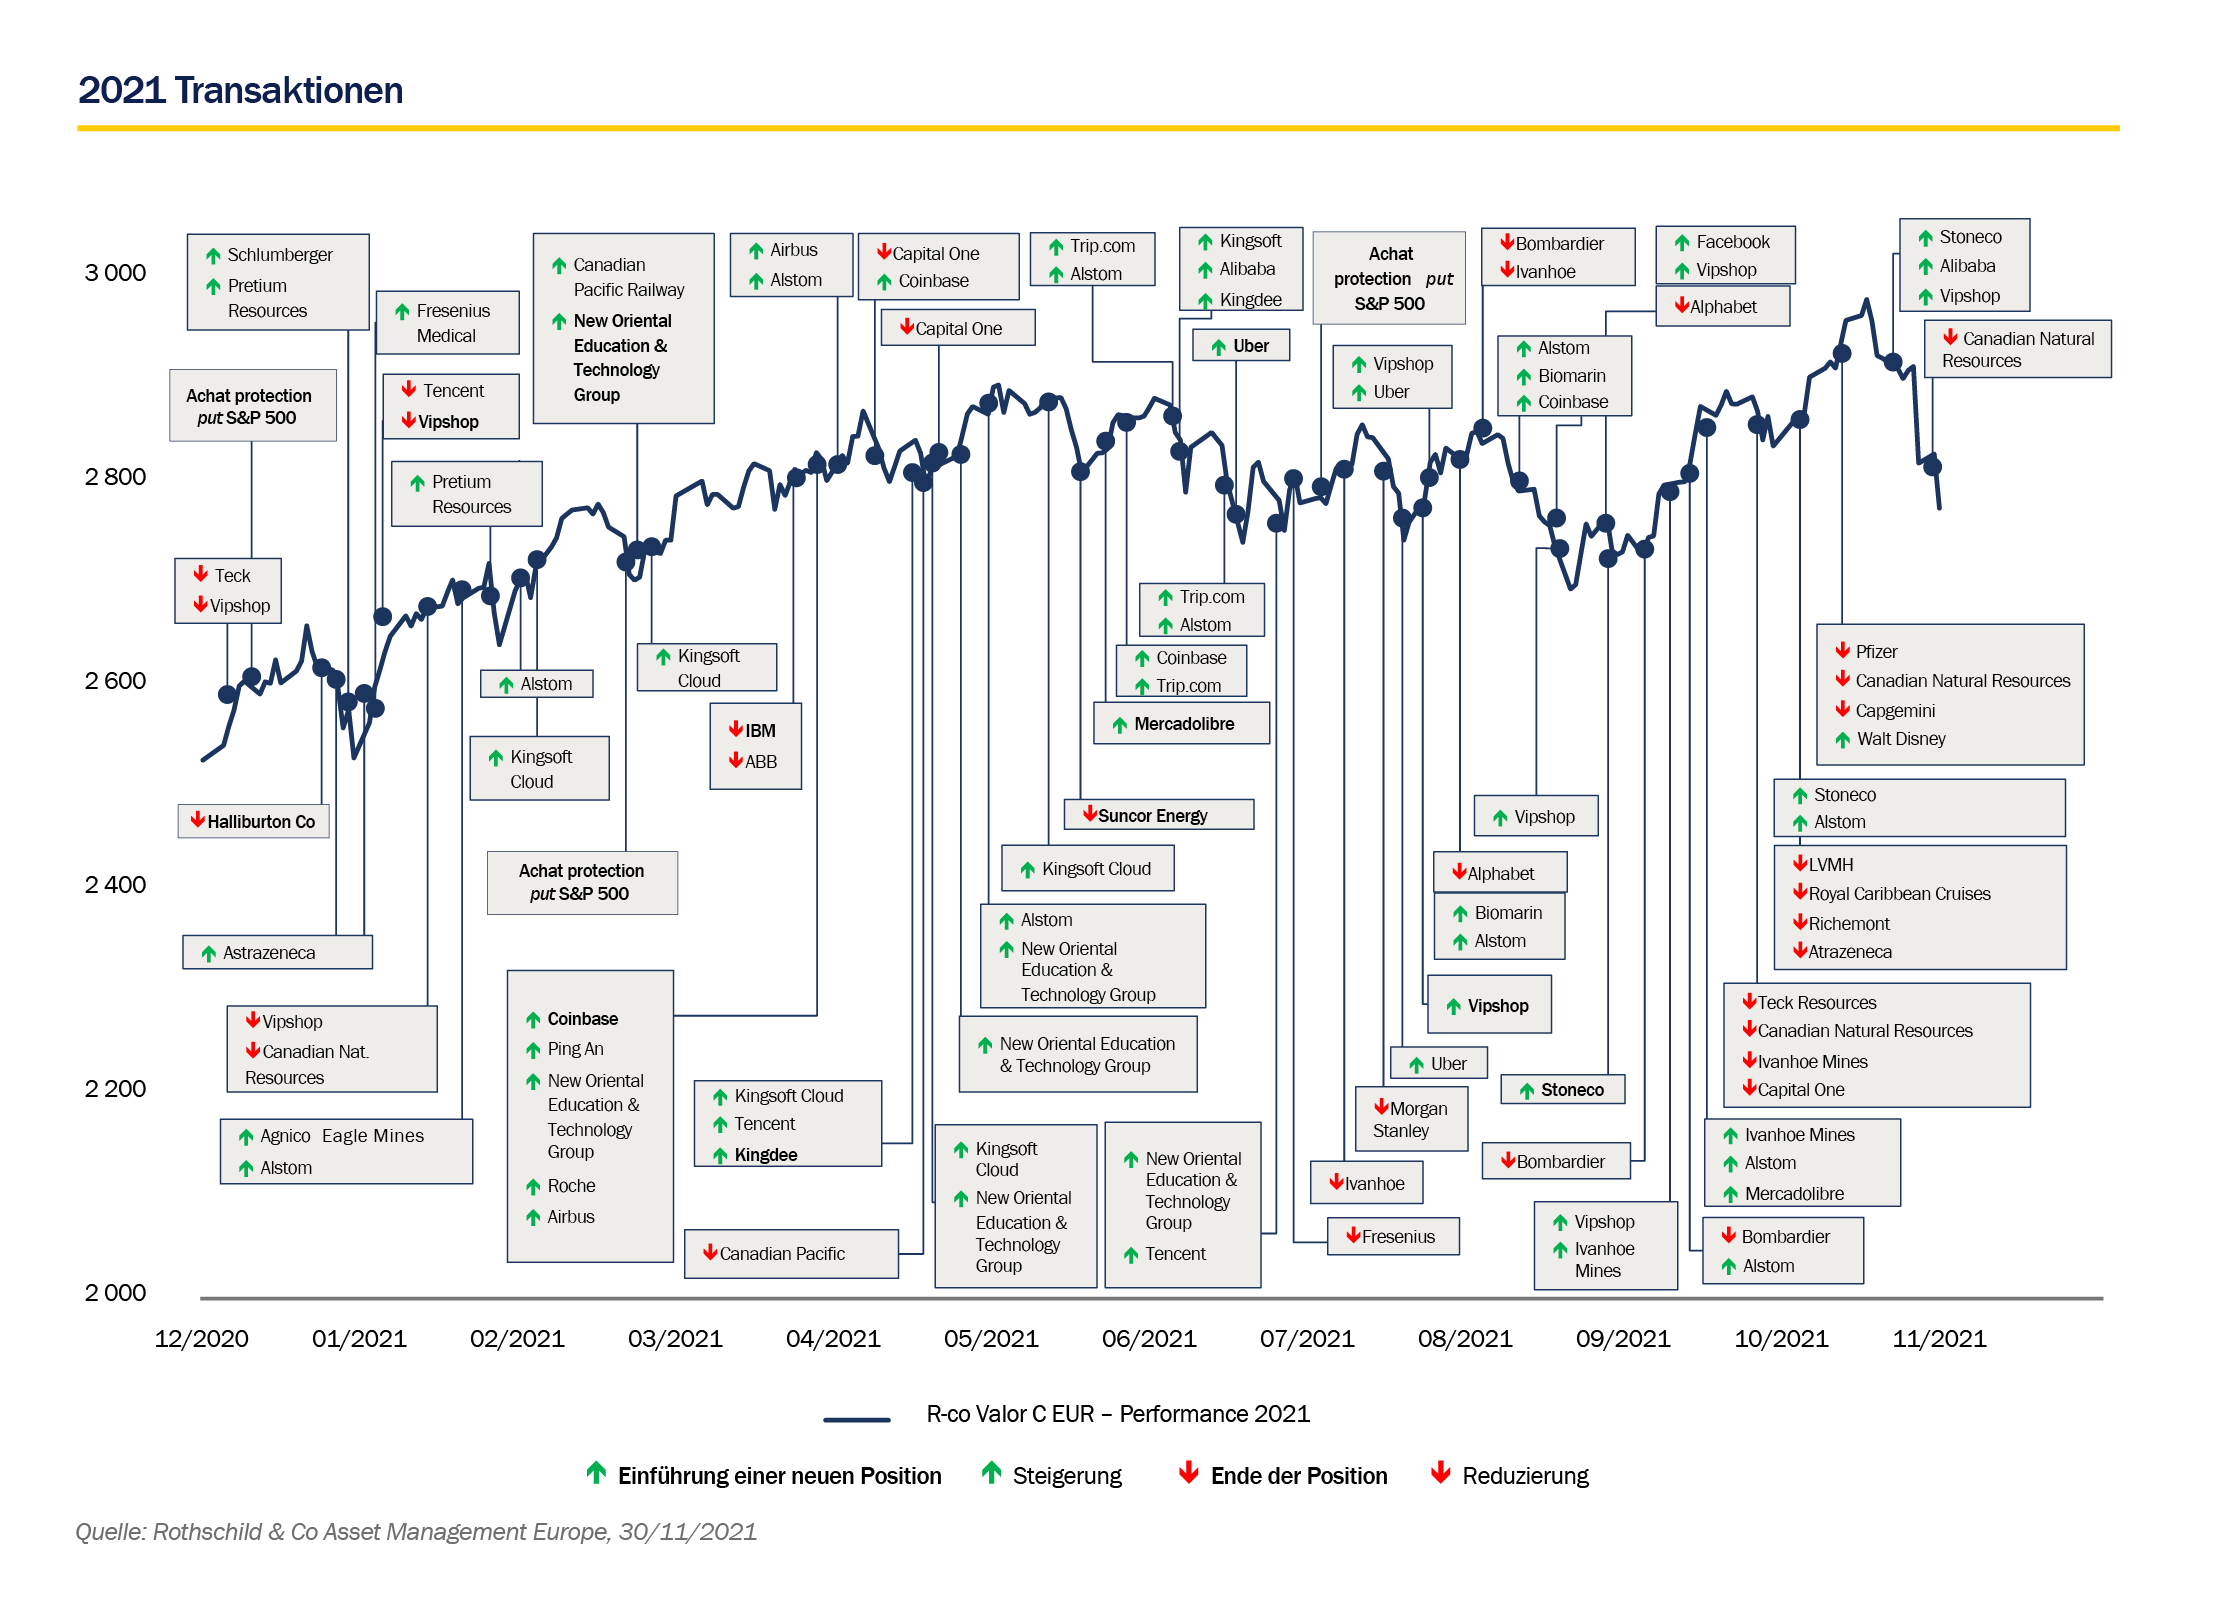
Im Jahresverlauf schwankte das Aktienexposure des Fonds zwischen 81 % und 88 %. An den Aktienmärkten kam es zu deutlichen Sektorrotationen, wobei abwechselnd zyklische Werte(1) und Wachstumswerte(2) abgestraft wurden. Dies veranlasste uns zu Gewinnmitnahmen bei zyklischen Werten, die sich besonders
gut erholt hatten. Positionen in den Sektoren Banken, Industrie und Rohstoffe wurden ganz oder teilweise verkauft. Gleichzeitig wurden die Wachstums- und defensiven Positionen durch Käufe von Gesundheitswerten und bestimmten Technologieunternehmen aufgestockt. Absicherungen wurden bereits zu Jahresbeginn durch den Kauf von Puts(3) auf den S&P 500 vorgenommen.
Zum Jahresende 2021 ist unser Exposure in Europa, insbesondere durch Industrieund Gesundheitswerte, auf den höchsten Stand seit zehn Jahren gestiegen. Diese Positionierung erscheint uns angesichts des für die nächsten Jahre erwarteten starken Wachstums, der besonders niedrigen Unternehmensbewertungen und der günstigen Dynamik der Kapitalströme angemessen. Darüber hinaus haben wir entschieden, das Exposure in China beizubehalten und zur Jahresmitte einige Titel in unserem Portfolio aufzustocken. Wir sind dass die Kommunistische Partei, nachdem sie ihre Macht behauptet hat, ihre Haltung etwas entschärfen dürfte. China wird dann in der Lage sein, wieder auf den Wachstumspfad zurückzukehren, wobei die bislang eher passive Zentralbank wahrscheinlich unterstützend wirken wird. Nordamerika ist nach wie vor unser wichtigstes geografisches Exposure. Die umfangreichen Konjunkturprogramme der US-Regierung dürften die Erholung der Region in den kommenden Jahren stark fördern.
Der Fonds ist in Sektoren investiert, die in der Vergangenheit hinsichtlich Inflation robust waren. Zunächst einmal verfügt der Industriesektor über eine starke Preissetzungsmacht(4), die es ihm ermöglicht, seine Margen zu halten. Darüber hinaus halten wir ein Exposure in Goldminen. Sie sind ein traditionelles Bollwerk gegen langfristig steigende Verbraucherpreise und könnten von diesem Trend profitieren. Schließlich könnte die Inflation, die den Anstieg der langfristigen Zinsen begünstigt, ein tragendes Element für unsere Bankwerte sein. Der opportunistische und diskretionäre Charakter des Fonds gibt uns die Möglichkeit, unsere Investments an die Marktbedingungen flexibel anzupassen. Wir bleiben unserer Strategie aus 2021 treu, nehmen Gewinne mit und stärken Titel mit soliden Fundamentaldaten, die zuvor gelitten haben. Darüber hinaus verfügen wir über den nötigen Spielraum, um uns durch Optionen(5) oder Futures(6) abzusichern, wenn uns dies notwendig erscheint.
Zum Jahresende schien die Lage für 2022 immer unübersichtlicher zu werden. Während die Inflation und die Normalisierung der Geldpolitik bis vor kurzem noch als Hauptrisiken galten, ist die Pandemiegefahr mit der Omikron-Variante wieder ins Zentrum der Aufmerksamkeit gerückt. Aufgrund des derzeitigen Informationsmangels über deren Übertragbarkeit und Virulenz sowie die Gefahr eines unzureichenden Impfschutzes sind wir auf Mutmaßungen angewiesen. In einem pessimistischen Szenario wären erneute Lockdowns, verbunden mit nationalistischem Abschotten und Grenzschließungen, zu befürchten. An den Märkten wären eine globale „Risk off“(7)- Stimmung und eine damit verbundene Korrektur der zyklischen Werte, zu erwarten. Anleger würden wieder fieberhaft nach sogenannten „sicheren Häfen“ suchen. Die Zentralbanken, allen voran die Fed, könnten dann ihre Haltung ändern und mögliche Zinserhöhungen hinauszögern, um die Wirtschaft zu stützen.
Umgekehrt könnte das optimistische Szenario, das von einer geringeren Bedrohung durch die neue Variante ausgeht, den Aktienmärkten am Jahresbeginn einen Auftrieb verleihen und zyklische Werte begünstigen, die nur teilweise auf ihr Vorkrisenniveau zurückgekehrt sind. Gleichzeitig könnten die Zentralbanken versuchen, die Risiken einer außer Kontrolle geratenen Inflation einzudämmen, indem sie ihre Geldpolitik 2022 schneller als angekündigt normalisieren. Zu den Herausforderungen, die wir für 2022 identifiziert haben, gehören Zinserhöhungen, das Inflationsrisiko und die Omikron-Variante. Zwar haben die Anleger 2021 die Rekordsumme von 900 Milliarden US-Dollar (und damit mehr als in den 19 Jahren zuvor) in Aktienfonds investiert, jedoch hat ihre Nervosität nicht nachgelassen. So führen die geringsten angsteinflößenden Nachrichten schnell zu einem defensiven Rückzug.
Um nicht in Pessimismus zu verfallen, gibt es jedoch auch Faktoren, die die Aktienmärkte im Jahr 2022 stützen könnten. Erstens die makroökonomischen Daten, darunter insbesondere ein Anstieg des weltweiten Wachstums auf schätzungsweise 4,9 %(8). Zweitens sind die Regierungen weiterhin aktiv und unterstützen insbesondere mit ihren verschiedenen Konjunkturprogrammen die Wirtschaft. Hinzu kommen die Sparüberschüsse der US-Haushalte in Höhe von ca. 2,3 Billionen US-Dollar(9) sowie die dynamischen Kapitalströme, vor allem durch unterstützende Aktienrückkäufe, die sich nach dem 2021 erreichten Volumen von über 1 Billion US-Dollar fortsetzen dürften(10). Aus rein mikroökonomischer Sicht hat das in 2021 beobachtete Gewinnwachstum die Bewertungen auf ein vernünftigeres Niveau gesenkt. ■
(1) Zyklische Werte sind stark mit den Konjunkturzyklen korreliert. Sie profitieren daher stark von Aufschwung- und Wachstumsphasen, werden aber auch als erste von einer Konjunkturflaute betroffen.
(2) Anleger, die den „Growth“-Stil bevorzugen, konzentrieren sich hauptsächlich auf das Gewinnwachstumspotenzial der Unternehmen und hoffen, dass das Umsatz- und Gewinnwachstum höher ausfällt als in der jeweiligen Branche oder im Marktdurchschnitt.
(3) Put-Option, die dem Inhaber die Möglichkeit gibt, einen Basiswert zu einem bestimmten Zeitpunkt und zu einem vorher festgelegten Preis zu verkaufen.
(4) Preissetzungsmacht: Fähigkeit eines Unternehmens, seine Preise zu erhöhen, ohne dass dies die Nachfrage beeinträchtigt.
(5) Vertrag, der dem Käufer das Recht einräumt, aber nicht dazu verpflichtet, einen zugrundeliegenden Vermögenswert zu einem bestimmten Preis und innerhalb einer bestimmten Frist zu kaufen oder zu verkaufen.
(6) Finanzinstrumente, die verwendet werden, um künftige Veränderungen eines zugrundeliegenden Vermögenswerts zu antizipieren. Der zugrundeliegende Vermögenswert wird in einer bestimmten Menge, zu einem bestimmten Fälligkeitstermin und zu einem im Voraus bekannten Preis gekauft oder verkauft.
(7) Marktstimmung, bei der die Marktteilnehmer die Wirtschaft pessimistisch einschätzen oder mit einer gewissen Unsicherheit mit negativen Auswirkungen auf den Markt rechnen. Daher werden sichere Häfen bevorzugt.
(8) Quelle: IWF, November 2021.
(9) BCA Research, November 2021.
(10) Konsensschätzung, November 2021.


