Anthony Bailly
Head of European Equity

Head of European Equity

European Equities Portfolio Manager
Die Inflationsdaten standen im November erneut im Mittelpunkt der Aufmerksamkeit. Sowohl in den USA (Rückgang auf 7,7% von 8,2% im Vormonat) als auch in der Eurozone (erster Rückgang seit 16 Monaten von 10,6% im Oktober auf 10% im November)(1) gingen die Inflationsraten überraschend stark zurück und nährten das Narrativ vom Pivot der Fed (dessen Definition nach wie vor vielgestaltig ist). Das bewog die Märkte dazu, im November genauso optimistisch zu bleiben wie im Oktober. Unter Wiederanlage der Dividenden stieg der MSCI World im November in Euro um 2,6%, während der S&P 500 1,2% zulegte. Vor allem hob sich aber der Eurostoxx hervor, der unter Wiederanlage der Dividenden mit einem Plus von 8,1% den zweithöchsten monatlichen Anstieg des Jahres verzeichnete(2).
In den USA erhöhte die Fed ihre Leitzinsen zum vierten Mal in Folge um 75 Basispunkte (Bp) auf 4,0 / 4,25%(1). Angesichts der Verschlechterung einiger Frühindikatoren (u.a. Einkaufsmanagerindex(3) und ISM-Index(4) für das verarbeitende Gewerbe, Verbrauchervertrauensindex des Conference Board) deutete Jerome Powell jedoch eine Verlangsamung der künftigen Zinserhöhungen an (was eine erste Definition des berühmten Pivots sein könnte). Es ist jedoch zu beachten, dass die jüngsten starken Arbeitsmarktdaten (+263.000 im November)(5) ihm die Arbeit im Kampf gegen die Inflation nicht erleichtern dürften.
In Europa erwiesen sich die Konjunkturdaten als widerstandsfähiger als erwartet, insbesondere der Einkaufsmanagerindex stieg leicht an (von 47,3 auf 47,8), und auch die deutschen IFO-(6) und ZEW-Indizes erholten sich(7). Dies veranlasste die Europäische Kommission, das Wachstum für 2022 in der Eurozone nach oben zu korrigieren (von 2,7% auf 3,2%), wobei die Prognose für 2023 jedoch eine deutliche Verlangsamung (auf +0,3%) vorsieht.
In China schließlich blieben die Konjunkturdaten hinter den Erwartungen zurück (Rückgang der Einzelhandelsumsätze um 0,5%, Verlangsamung der Industrieproduktion, Rückgang der Einkaufsmanagerindizes für das verarbeitende und nicht verarbeitende Gewerbe)(1) und bestätigten damit eine wirtschaftliche Verlangsamung, die die durch die Null-Covid-Politik des Landes verursachten Schwierigkeiten unterstreicht. Am Ende des Monats zogen insbesondere die Hoffnungen auf eine Wiedereröffnung, die durch einige Anzeichen für eine Lockerung der Einschränkungen und Protestbewegungen der chinesischen Bevölkerung genährt wurden, die Aufmerksamkeit der Märkte auf sich.
Die Zinssätze spiegelten die Inflationsdaten wider, wobei der 10-jährige US-Zinssatz um 44 Basispunkte (-30 Basispunkte bei den Realzinsen) und die Bundesanleihen(8) um 21 Basispunkte (-14 Basispunkte bei den Realzinsen) fielen.
Der europäische Markt war Gegenstand eines Reratings(9), da die Berichtssaison besser als erwartet verlief, was die Abwärtskorrekturen beim Gewinn je Aktie (EPS) begrenzte. Das KGV(10) des Eurostoxx mit reinvestierten Dividenden stieg auf 12,2x, gegenüber 11,4x im Vormonat. Dies galt sowohl für den Growth-Stil, dessen KGV von 18,7x auf 19,8x stieg, als auch für den Value-Stil (das KGV stieg von 7,7x auf 8,4x und liegt immer noch in der Nähe der historischen Tiefststände)(11). Der Bewertungsaufschlag von Growth- gegenüber Value-Aktien lag Ende November also immer noch bei historisch hohen 135%, während die deutschen Realzinsen im Jahr 2022 einen historischen Anstieg um mehr als 165 Basispunkte verzeichneten.
Vor dem Hintergrund der Entspannung der Zinssätze kam der Marktanstieg vor allem den Wachstumssektoren zugute, wobei Konsumgüter (+15,4%) und Technologie (+14,5%) in diesem Monat unter allen Sektoren die besten Ergebnisse erzielten. Während der Growth-Stil(12) im November 9,9% zulegte, konnte sich auch der Value-Stil mit einem Anstieg um 7,2% sehen lassen(13). Seit Jahresbeginn haben Substanzwerte in der Eurozone mit +9,0% weiterhin eine deutliche Outperformance gegenüber Wachstumswerten erzielt. Der Value-Index ging nur um -3,5% zurück (gegenüber -12,5% für den Growth-Index)(14).
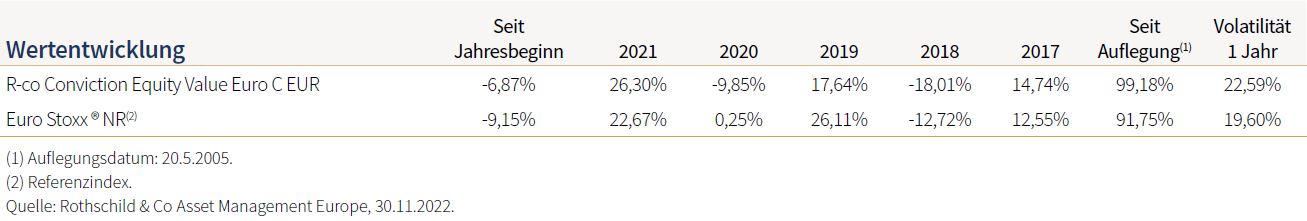
Der R-co Conviction Equity Value Euro stieg im November im Einklang mit dem Value-Stil (+7,3%)(14) und erzielte damit seit Jahresbeginn(14) eine Outperformance von +2,3% gegenüber seinem Referenzindex(15). Die leichte Underperformance des Fonds im Monatsverlauf gegenüber seinem Referenzindex (-0,8%) erklärt sich ausschließlich durch seine Untergewichtung in den beiden besten Sektoren des Monats: Konsumgüter und Technologie (siehe vorheriger Absatz). Der Auswahleffekt wirkte sich zwar kaum auf die Monatsperformance des Fonds aus, aber unter unseren Überzeugungen sind die starke Erholung von Alstom (+19,2%) und der ansehnliche Anstieg von BNP Paribas (+12,5%)(14) hervorzuheben, die jedoch durch die Unterperformance von defensiveren Titeln wie Sanofi (-1,0%) oder Danone (-0,6%) ausgeglichen wurden.
Die Hoffnungen der Anleger wurden weiterhin durch das in den USA bestätigte und in Europa eher frühe Erreichen des Inflationsmaximums angeheizt. Die Markterholung seit Mitte Oktober erfolgte daher vor allem über zyklische Werte, deren Bewertungsabschlag gegenüber defensiven Werten im Spätsommer(15) einen historischen Tiefstand erreicht hatte, wie wir in unseren früheren Veröffentlichungen erörtert haben. Diese Entwicklung wurde auch durch eine gute Q3-2022-Unternehmensberichtssaison, gemischtere weiche Daten(16) und einen nach einem milden Winterbeginn rückläufigen Gaspreis unterstützt; all dies verlieh dem Szenario eines moderaten Rückgangs der Geschäftstätigkeit in Europa Glaubwürdigkeit.
Vor diesem Hintergrund haben wir das Gewicht zyklischer Werte im Portfolio weiter erhöht, wodurch der Anteil der defensiven Säule von 28% Ende September auf 25% Ende November zurückging. Diese Stärkung resultierte zum Teil aus der Outperformance der zyklischen Werte, wurde aber durch mehrere Arbitragen verstärkt. So erhöhten wir die Gewichtung einiger zyklischer Werte, die seit Jahresbeginn stark abgestraft worden waren (Faurecia: -60%, Prosieben: -34%, Siemens: -12%), und nahmen bei einigen Werten, die sich überdurchschnittlich entwickelt hatten, Gewinne mit (Deutsche Telekom: +22%, Caixabank: +55%, TechnipEnergies: +18%, EDP: -3%).
Die EPS 2023 scheinen uns jedoch immer noch zu hoch zu sein, mit einem erwarteten Anstieg um +7,6% (ohne Rohstoffe und Energie)(17), was im Vergleich zu unserem Szenario einer moderaten Rezession immer noch zu optimistisch ist. Um diese prozyklische Bewegung weiter voranzutreiben, warten wir weitere Fortschritte bei den Abwärtskorrekturen der Gewinne ab. Auch andere Elemente könnten uns helfen, diese Bewegung zu beschleunigen, nämlich weitere Lockerungen in China und eine Deeskalation des Russland-Ukraine-Konflikts.
Wir behielten unsere starke Übergewichtung im Bankensektor bei, dessen Veröffentlichungen erneut positiv überraschten und dessen EPS 2022 seit Jahresbeginn um mehr als 18% nach oben korrigiert wurden(18). Diese Korrekturen, die von steigenden Zinssätzen getragen werden, dürften sich in den kommenden Jahren über die Neubewertung(19) der Kredite in den Bilanzen der Banken fortsetzen. Auch wenn die Bewertung des Sektors nach wie vor in der Nähe der Tiefststände liegt, sind wir weiterhin der Ansicht, dass die steigenden Zinsen die Auswirkungen der makroökonomischen Verschlechterung in den Gewinnen mehr als ausgleichen werden. Der künftige Anstieg der Risikokosten könnte nämlich größtenteils durch die Covid-19-Rückstellungen aufgefangen werden, die in den Bilanzen der Banken nach wie vor vorhanden sind.
Stand 7. Dezember 2022